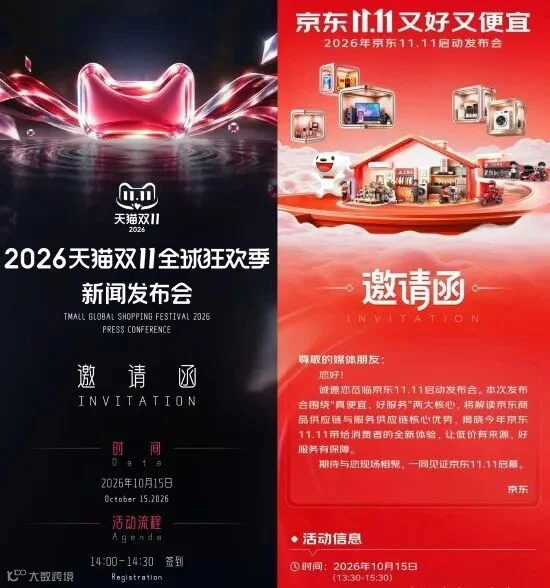
今年双11尚未正式开卖,电商行业已上演激烈“名场面”。天猫与京东两大平台罕见地选定同一天(10月15日)对外发布双11大促策略,打破了多年来错峰发声的行业默契。
一方主打现货履约,比拼供应链硬实力;另一方坚守预售赛道,深耕新品种草。在存量竞争日趋激烈的当下,两大平台将底牌摊开,直接展开正面交锋。
这场打破常规的正面硬刚,背后隐藏着怎样的底层逻辑?又向商家释放了哪些关键信号?
首次正面撞车:两套节奏同台对垒
过去多年,天猫与京东在双11节奏上维持着“错峰发声、错位作战”的共识,以避免直接的舆论对冲,让商家和消费者分批接收信息。然而今年,这一平衡被彻底打破。
10月15日,两大平台新闻发布会同日登场,但作战节奏截然相反:
京东:现货直发,降低门槛
10月12日晚8点,全品类现货直接开售。京东抛弃了运行多年的定金、尾款预售链路,核心卖点为“现货直发,下单即发货”。用户无需蹲守预售或记忆付尾款时间,所见即所得,大幅降低了大促消费门槛。
天猫:延续预售,锁定权益
10月15日晚8点开启预售。天猫延续预售体系,旨在提前锁定商品价格与赠品权益。该模式更适合品牌新品发布及高客单商品比价,商家可依托预售数据精准预判销量。
尽管开局策略不同,两场大促均同步收官,持续至11月11日24点。一边提前锁订单,一边提前抢现货,两大平台将截然不同的打法置于同一时间窗口,供商家、消费者及行业对照评判。
错峰默契终结:存量博弈时代正式显化
曾经的错峰,本质是增量时代的默契。在电商大盘高速增长阶段,互联网消费市场整体盘子不断扩大,平台间更多是“各做各的生意”,商家预算充足且每年有新增消费人群,无需在同一时间正面硬刚。
然而现状已变:
流量红利见顶,资源争夺加剧
随着新增用户空间收窄,以及抖音、拼多多、小红书等渠道持续分流,平台争夺的是同一批消费者和品牌预算。商家市场费用不再无限增长,大促预算更加谨慎,优先倾斜给转化确定性更高的渠道。单纯的单日GMV数字说服力下降,平台必须在同一时间窗口争夺商家优先备货、投放及直播人力配置的选择权。
消费群体分化,策略针对性回应
经过多年大促洗礼,消费者群体明显分化:一部分厌倦复杂规则,追求即时收货;另一部分愿意提前规划,以换取更低价格和专属赠品。京东押注即时消费,天猫守住预售与品牌新品基本盘,两套打法本质是在存量池子里分割同一批用户。
增量竞争时,大家一起做大GMV;存量博弈时,比拼的是谁更早锁定订单。
逻辑重塑:从“节日爆发”变成“能力考试”
回望双11发展历程,从单日狂欢到预售前置、双节点爆发,再到今年战线拉长、现货与预售并行,双11正褪去“购物狂欢节”的单一外壳,演变为一场“经营能力的考试”。
平台与商家的多维考验
对平台而言,比拼的是交易机制设计、履约能力及商家生态平衡;对商家而言,竞争不再局限于短视频、直播等单一营销能力,而是供应链预判、库存周转、跨平台货品策略及资金调度的综合经营能力。
营销能力可以短期补充,但供应链能力难以临时搭建。现货赛道将加速淘汰备货能力弱的商家;预售赛道则持续筛选内容种草与用户运营能力更强的品牌。
规则简化背后的价值导向
今年的规则变化强化了这一趋势:天猫取消跨店满减,改为官方立减,消费者无需凑单即可享受优惠;京东强调现货直发、官方直降、价保服务及以旧换新补贴。
看似规则简化,竞争实则未松。平台更加重视付费会员和高价值用户(如88VIP、京东PLUS),这表明平台重心已从单纯追求参与人数,转向提升高价值用户的购买确定性与频次。
放在更长周期看,现货与预售并行的格局并非2026年双11的短期现象。粗放依靠流量红利爆单的时代已经结束,大促正逐渐褪去“一年一度冲销量”的特殊属性,变成常态化经营的一环。
对商家而言,与其被动追逐平台不断翻新的规则,不如回归自身能力审视。短期流量可以借力抢夺,但稳定的供应链、清晰的货品结构、沉淀下来的品牌资产和用户信任,才是能穿越周期的核心资产。