


某设备进口企业年初签订200万美元合同,约定三个月后付汇。签约时折算人民币1450万元,实际付款仅需1340万元。得益于人民币升值,该企业节省支出110万元。
面对这一利好,企业负责人提出核心疑问:人民币持续升值背景下,进口企业是否仍需进行汇率套保?
该问题的关键不在于“要不要”,而在于“用什么工具”以及“成本差异几何”。
一、升值周期中的汇率风险辨析
自2025年4月以来,人民币对美元持续走强,累计升幅约9%。
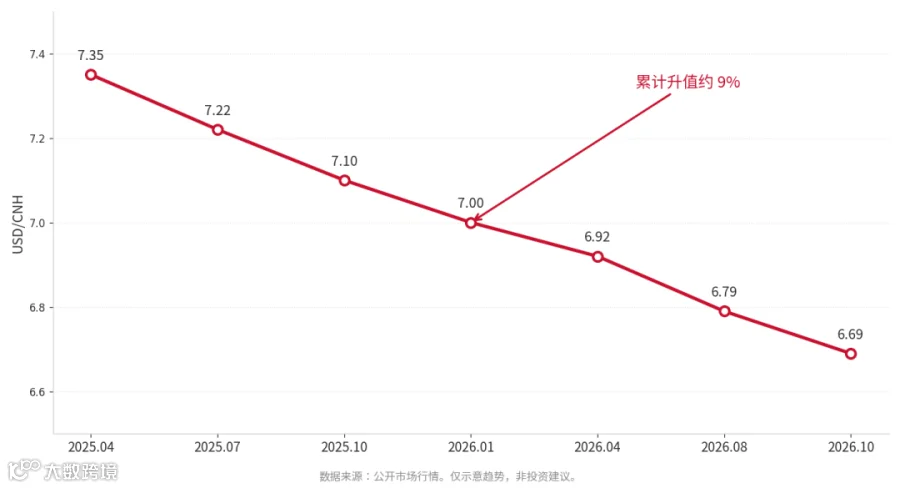
然而,利好并不等同于无风险。理由如下:
1. 升值影响的是已发生成本,不改变未来的不确定性。
2. 进口付汇是长期、连续的行为,而非单笔孤立交易。
3. 汇率方向本身不可精准预判。
进口套保的核心目的并非锁定“更便宜”的价格,而是锁定“可预期”的成本。
二、决策逻辑:是否套保的判断标准
判断核心:汇率波动是否会导致该笔业务由盈转亏。
情形一:付汇金额小或毛利率高
汇率波动不足以撼动盈利基础。此类业务可降低覆盖比例,甚至不覆盖。鉴于套保本身存在成本,过度覆盖并无必要。
情形二:付汇金额大或毛利率低
汇率小幅波动即可能吞噬利润。此类业务通常需要将成本锁定,以规避风险。
情形三:难以判断
建议先行测算以下三个数据:
1. 该笔付汇占全年采购额的比例;
2. 企业的整体毛利率水平;
3. 若人民币反向波动3%,该笔业务是否仍能保持盈利。
若第三项无法测算,说明敞口尚未厘清,暂不宜盲目操作。
结论:是否套保,不取决于汇率涨跌,而取决于利润对波动的承受能力。
三、成本测算:四种做法的对比分析
在解决“要不要”之后,需明确“怎么做”及“差多少”。以下以历史报价为例进行结构分析(非当前实时数据):
示例背景:某进口企业签约金额100万美元,三个月后付汇。
|
|
|
|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
关键发现:对于进口购汇,远期价低于即期价,锁汇价格反而优于当前的即期成本价。
注:行权价采用市场常用Delta=0.25(虚值)口径,即执行价偏离远期价约1.5%~2.5%,对应“约25%概率的尾部保护”。企业可根据需求选择平值或深度虚值等不同口径。
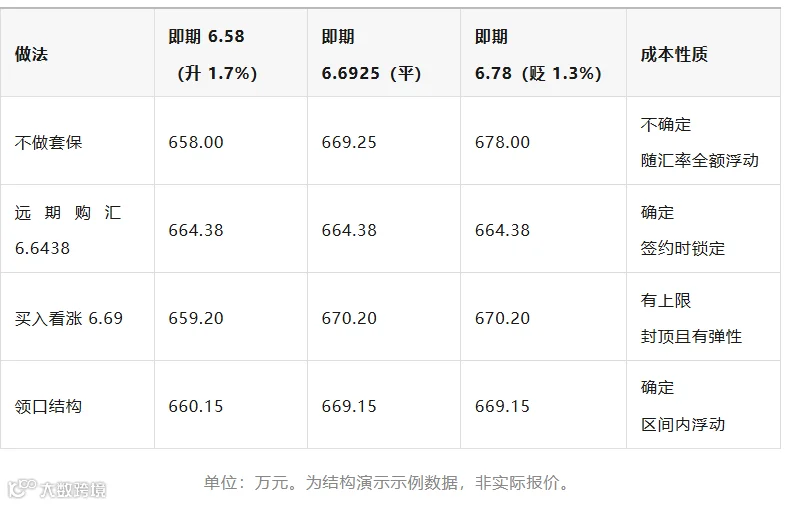
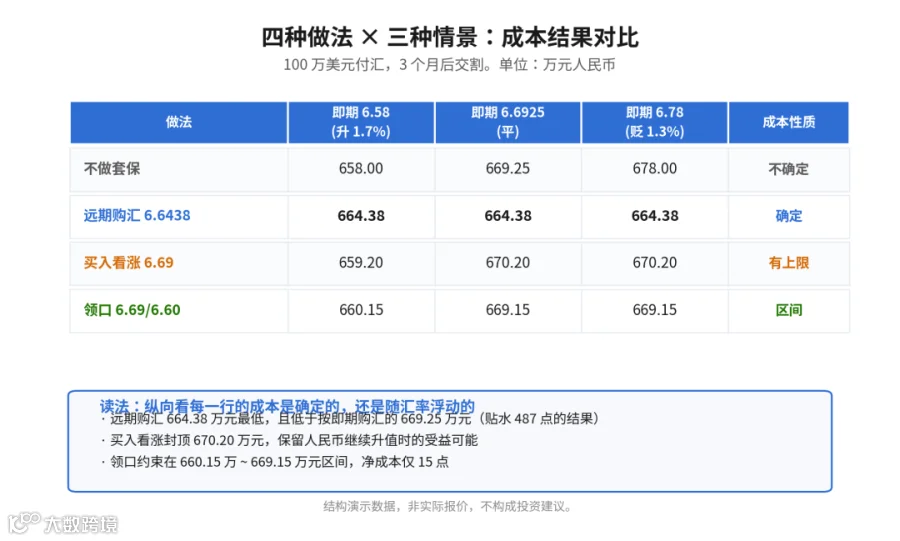
四种策略的成本性质对比
1. 不做套保:成本不确定
三种情景下成本分别为658.00、669.25、678.00万元。人民币升值则成本降,贬值则成本升。
2. 套保的三种做法:成本确定或设上限
-
远期购汇:将成本固定在664.38万元。无论汇率走向如何,该价位均低于按当前即期购汇的669.25万元,是三种套保做法中成本最低的。 -
买入看涨期权:将成本控制在670.20万元以内,同时保留了人民币继续升值时的受益可能。 -
领口结构:把成本约束在660.15万至669.15万元区间。
3. “确定”与“不确定”的本质选择
企业需在两者间做出权衡:
-
接受成本不确定,以换取人民币继续升值时的低成本优势; -
接受成本略高但确定,以换取人民币反向波动时的成本可控性。
此选择无标准答案,取决于企业毛利率、付汇规模、风险承受能力及对未来的汇率预期。
4. 弹性差异与成本关系
同样是100万美元,远期、买入看涨、领口三种做法的成本差异在数万元级别。这个差额购买的是“人民币继续升值时能否受益”的权利——远期不保留弹性,期权结构保留部分弹性,领口保留的弹性最小。
特别注意:本轮报价结构中,远期购汇价(6.6438)低于即期(6.6925)。这意味着企业在不支付期权费的前提下,仅通过远期购汇即可获得低于当前的购汇成本——这是贴水环境下进口企业的有利条件。

四、工具选择:三类主流结构解析
结构一:远期购汇
远期价6.6438低于即期6.6925,体现了贴水环境下的锁定优势。
适用对象:付汇金额与时间明确,以成本可预期为优先目标的企业。

结构二:期权及组合
核心逻辑:在“成本”与“弹性”之间取舍。
① 买涨期权(Δ=0.25,执行价6.69,期权费120点):
支付期权费取得按约定价格购汇的权利。汇率上行时受保护(成本封顶),下行时仍可受益。在升值背景下,契合“万一人民币继续升值”的诉求。
② 卖跌期权(Δ=-0.25,执行价6.60,期权费收入105点):
收取期权费以降低购汇成本,但需承担按约定价格买入的义务。
③ 风险逆转组合(买看6.69 + 卖看6.60):
净成本可降至接近零。本例中买涨支出120点、卖跌收入105点,净成本仅15点。代价是放弃了汇率跌破6.60后的收益。
④ 比例价差组合:
买入一份较高执行价的期权,同时卖出多份较低执行价的期权。成本进一步降低,保护区间相应收窄。该结构对期限有要求,较适合中长端。
⑤ 领口(买6.69 / 卖6.60):
买涨(上限保护)叠加卖跌(抵补部分成本)。让渡部分下行收益,换取较低的保护成本。
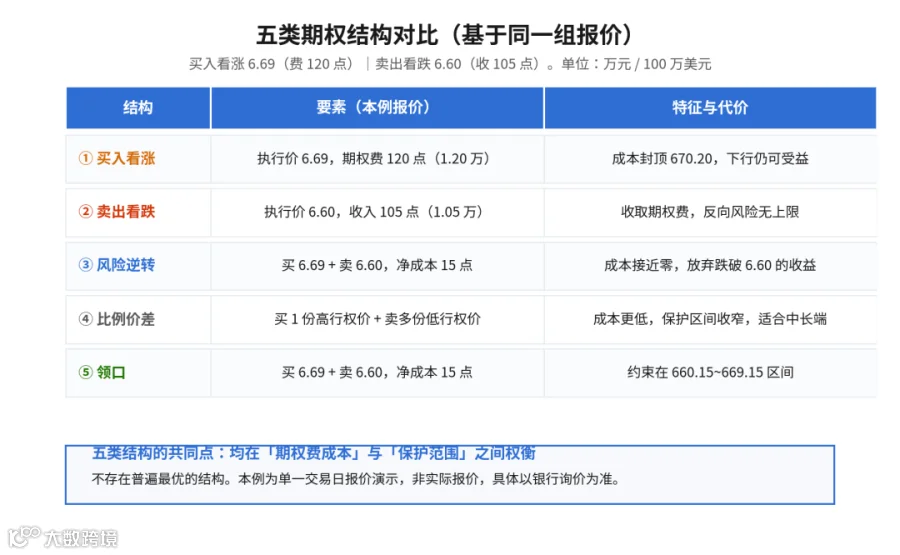
五类结构的共同点:均在期权费成本与保护范围之间权衡。
适用对象:对成本弹性有诉求、且能持续跟踪头寸的企业。
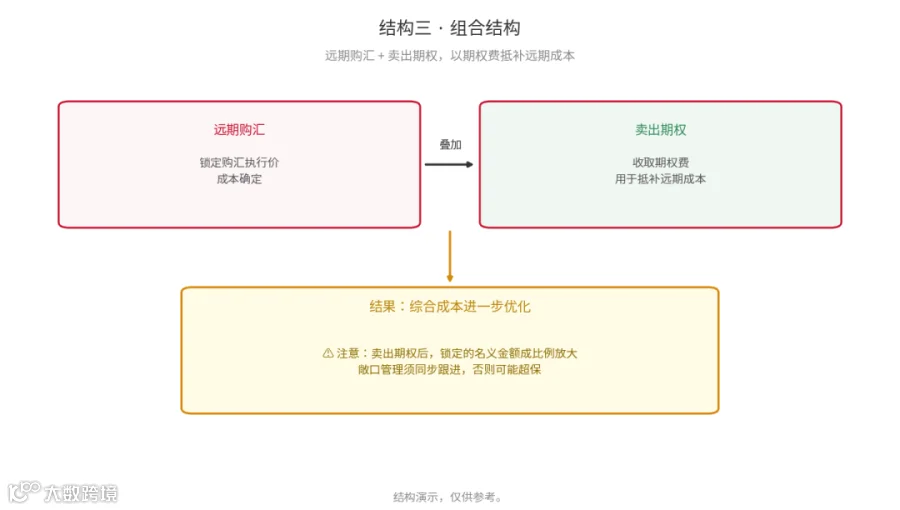
结构三:组合结构
在远期购汇基础上叠加期权,用期权费收入进一步优化远期购汇成本,锁定的名义金额成比例放大,敞口管理须同步跟进。
适用对象:对结构理解充分、具备专业人员跟踪的企业。
五、总结与建议
人民币持续升值,进口企业是否需套保?
答案因企业而异。套保的意义不在于预测方向,而是在不确定的市场中,将成本确定化。