


欧洲市场三大主流关务方案解析
当前,欧洲市场的关务解决方案主要分为三类:双清包税、自税递延以及自税不递延。以下将对这三种模式的核心逻辑及适用场景进行专业梳理。
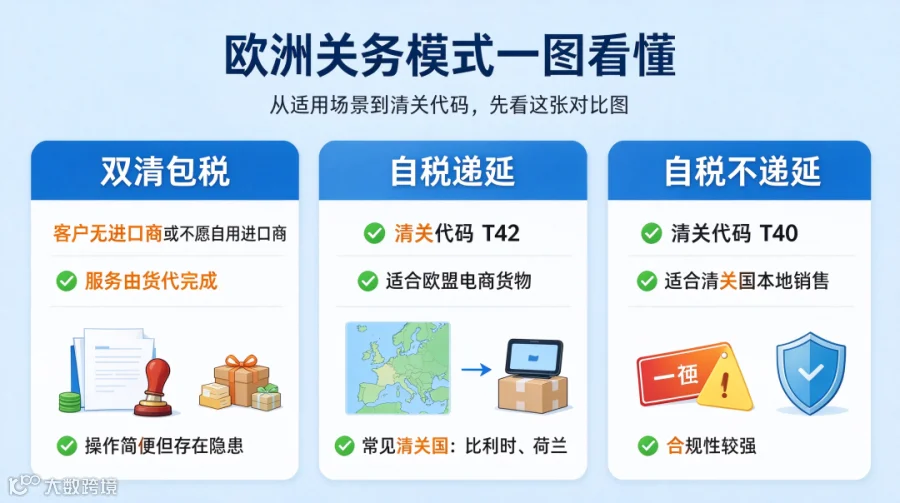
双清包税模式
该模式适用于客户无自有进口商资质,或虽持有资质但不愿自行申报的场景。在此模式下,全套清关服务均由货代方统筹操作。其优势在于流程简便,能有效简化发货环节;但需注意,该模式在合规层面存在一定潜在风险。
自税递延(T42)与自税不递延(T40)的核心差异
自税模式分为“递延”与“不递延”两种,分别对应清关代码 T42 和 T40,二者在应用场景与合规要求上存在显著区别:
T40:自税不递延
核心判断标准:进口清关国家与货物最终销售国家是否为同一国家。
若两者一致(例如货物在波兰清关并计划在波兰本地销售),从合规角度出发,必须选用自税不递延(T40)模式。该模式的主要优势在于合规性更强,适合深耕单一欧盟成员国市场的业务。
T42:自税递延
适用场景:主要面向跨境电商业态,特别是货物清关国与销售国不一致的情况。
例如,卖家选择比利时或荷兰作为清关入口,货物后续销往德国、法国、意大利等其他欧盟国家。此时适配自税递延(T42)方案。该模式的核心优势在于能够优化资金占用成本,提升现金流效率。

选型建议与合规趋势
随着欧洲关务及税务监管力度的持续收紧,合规已成为跨境电商运营的生命线。建议商家根据自身业务诉求综合判断:
- 若追求极致简便且能承担相应风险,可考虑双清包税;
- 若注重长期合规经营与资金效率,应优先考虑自税递延(T42)或自税不递延(T40)方案。
具体方案的选择,需结合清关国、销售地分布及企业自身的税务规划能力进行决策。