



@松果财经原创
随着订单回升与价格修复,电池材料企业利润正迎来显著拐点。
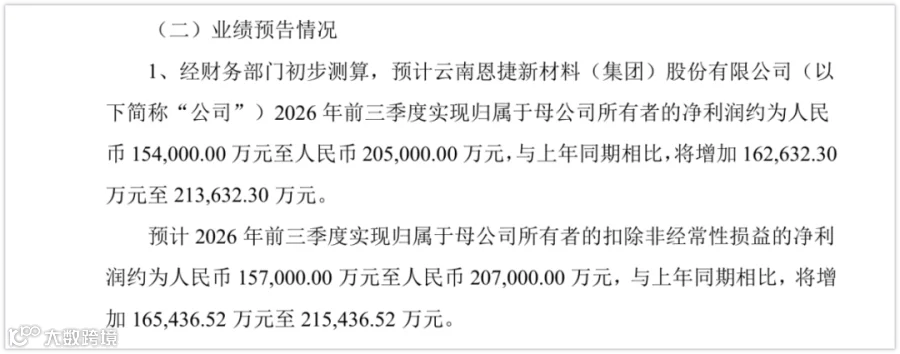
10月13日晚间,恩捷股份发布2026年前三季度业绩预告,预计归母净利润为15.4亿元至20.5亿元,相较上年同期亏损8632.3万元实现大幅扭亏。与此同时,盐湖股份预计前三季度归母净利润同比增长近九成,新宙邦净利润亦实现翻倍增长。从锂资源、隔膜到电池化学品,产业链各环节盈利普遍改善,主要得益于动力与储能需求双增、产销量提升及成本优势释放。
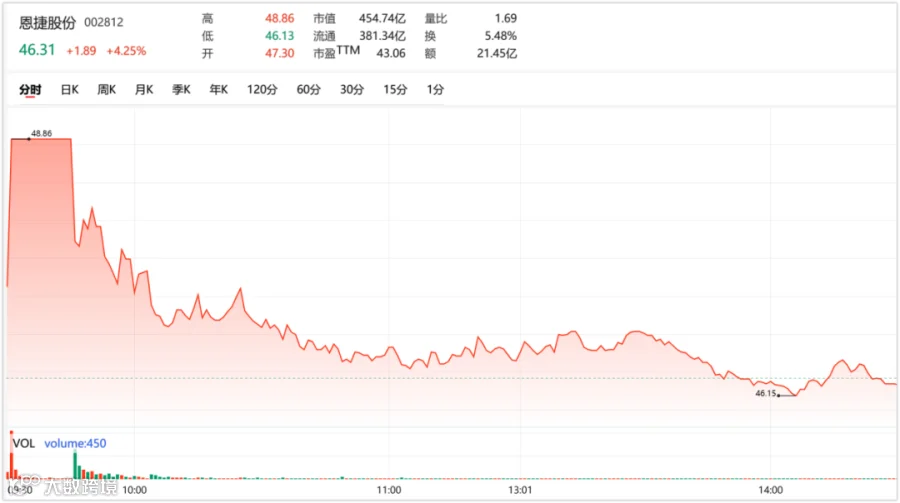
尽管基本面好转,但资本市场反应相对冷淡,恩捷股份等个股在开盘涨停后回落。然而,透过季度报表,电池产业链正在经历更深层次的结构性变化:超薄隔膜加速导入、成熟资产重新流通、大规模项目启动以及上下游投资逻辑的重构。在利润恢复之后,如何分配订单、资金与产能,成为决定企业长期竞争力的关键。
储能高增重塑材料企业经营节奏
过去,电池材料需求高度依赖新能源汽车销量。如今,储能市场的爆发为产业链提供了第二增长极,且两类需求的驱动逻辑日益分化。
数据显示,2025年全球储能电池出货量达651.5GWh,同比增长76.2%,增速远超动力电池的42.2%。汽车电动化受消费端驱动,而储能需求则紧密关联新能源发电、电网调节及电力市场建设。这种多元化需求来源,增强了产业链的抗风险能力。
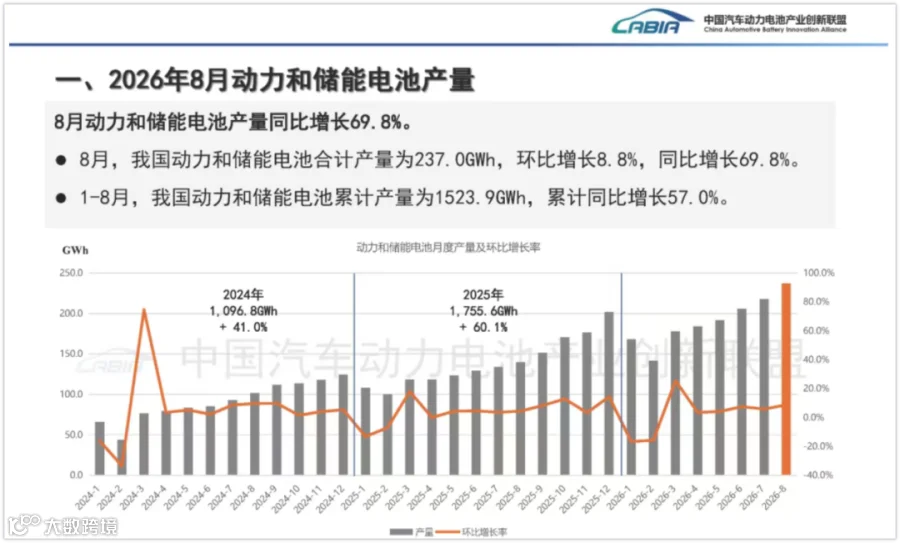
传导至制造端,订单增加提升了产能利用率,摊薄了固定成本,使得盈利改善速度快于收入增长。恩捷股份与新宙邦均指出,产能利用率提升与产品价格企稳是业绩回升的主因。对于资源型企业如盐湖股份,低成本供给与碳酸锂价格回暖共同推动了利润增长。
此外,储能场景对安全性、寿命和一致性的严苛要求,促使材料企业从单纯追求供货量转向产品质量升级。具备长期稳定运行能力的产品,正成为采购评价的核心指标。
客户需求细化,高性能产能成竞争焦点
经历大规模扩产后,产业链竞争焦点已从“有无产能”转向“能否稳定提供符合特定需求的产品”。隔膜领域的技术迭代尤为典型。
为提升能量密度,电池企业对隔膜厚度提出更高要求,同时需保证机械强度与安全性能。GGII数据显示,2025年第四季度,头部电池企业高穿刺5微米隔膜应用占比已超30%。中材锂膜与恩捷股份的出货数据也证实,5微米超薄基膜销量持续增长,产品结构正在快速向高端化调整。

实现超薄与高强度的平衡,考验的是工艺控制与规模化量产能力。从实验室到量产,需经历漫长的良率爬坡与客户认证。因此,拥有成熟产线和高良率的企业能率先承接增量订单。璞泰来上半年基膜与涂覆加工出货量大增,并对部分产品涨价,正是供需精准匹配的体现。
这表明,行业利润的恢复伴随着竞争标准的升级。只有具备持续工艺改进能力和稳定交付实力的企业,才能将产品升级转化为实际收益。
资本流向变迁,产业分工趋于专业化
随着需求与盈利改善,资本投入再度活跃,但扩张路径更加多元和理性。
一方面,新建项目仍在推进。恩捷股份与璞泰来分别宣布在四川等地建设数十亿平方米级别的隔膜项目,以应对未来数年预期的产能缺口。另一方面,并购与合作成为重要补充。恩捷股份收购爱思开电池材料科技100%股权,快速获取既有产能;自贡项目则引入政府产业合作方,分担资本投入并整合本地资源。

更值得关注的是产业链内部的股权调整。2026年9月,亿纬锂能将持有的湖北恩捷45%股权转让给上海恩捷。这一交易折射出产业分工的深化:材料企业通过整合产能强化专业制造优势,而电池企业则回收资金聚焦核心主业。双方虽剥离股权关系,但仍可通过采购与技术合作保持业务协同。

从季度业绩回暖到产品技术升级,再到资本结构的优化,电池产业链正逐步摆脱粗放式扩张,转向以效率和专业化为核心的长期主义发展轨道。尽管市场情绪尚未完全同步,但产业内部的实质性重构已清晰可见。