




近期,集思录上一则关于“中年资产配置”的帖子引发热议。一位48岁的土木工程师在行业下行期失业,手持500万元存款及一套全款房,希望构建一个投资组合,实现每年稳定获取20万元现金流(年化收益率4%~5%),且回撤控制在10%以内,以替代工资收入。
乍看之下,4%~5%的年化收益似乎触手可及,但在无风险利率持续下行的宏观背景下,单纯依赖高股息股票或红利基金往往面临巨大的“收益顺序风险”。若遇市场大幅回调(如2022年下跌11%),为维持生活支出而被迫割肉,将导致本金永久性损失,后续回本难度呈指数级上升。
500万资产配置的三大痛点
该案例揭示了中年家庭在失去稳定工资后,通过投资获取“被动工资”面临的典型困境:
1. 收益波动大:过往多元化配置(红利基金、债基、商品CTA)战绩显示,收益受市场行情影响显著,缺乏稳定性。
2. 流动性陷阱:在生活急需现金时遭遇市场低谷,被迫低位变现,侵蚀本金。
3. 心态失衡:当投资收益直接挂钩日常生活开支,投资者难以保持长期主义,易受短期波动干扰。
解决方案:构建“安全底仓+进攻资产”组合
为解决上述问题,建议将500万资金拆分为三个独立账户,通过资产配置实现现金流稳定与资产增值的平衡。
1. 340万安全底仓:核心现金流账户
利用分红储蓄险作为底层资产,构建与股市低相关、能提供确定现金流的组合。
配置方案:从500万中拿出340万,分2年缴费,每年缴纳170万元。
预期效果:
- 第5年开始,预计每年可从保单中提取约20万元,持续终身;
- 领取至90周岁时,累计领取约762万元;
- 此时保单内预计仍剩余约1497万元,可用于财富传承。

2. 80万生活备用金:过渡期保障
鉴于保险保单前期存在封闭积累期,预留80万元放入余额宝或银行活期。这笔资金配合配偶工资,足以覆盖前几年的日常支出,确保在不触动投资本金的情况下平稳度过过渡期。
3. 80万进攻资产:长期弹性博取
剩余80万元用于投资股票或基金。由于不承担日常开支压力,这部分资金可承受较大市场波动,旨在博取长期超额收益。这种隔离设计使得投资者能回归长期主义,避免因短期亏损而影响生活质量。
分红储蓄险作为底仓的核心逻辑
越来越多高净值人群选择分红储蓄险作为资产配置底仓,主要基于以下三大优势:
1. 稳健且具备竞争力的预期收益
在长期持有前提下,分红储蓄险可实现约6%的预期收益率。以上述方案为例,若不进行提领,第20年时保单预期价值可达1085万元,预期内部收益率(IRR)为6.2%,折合年化收益超过11%。
2. 专业管理,省心省力
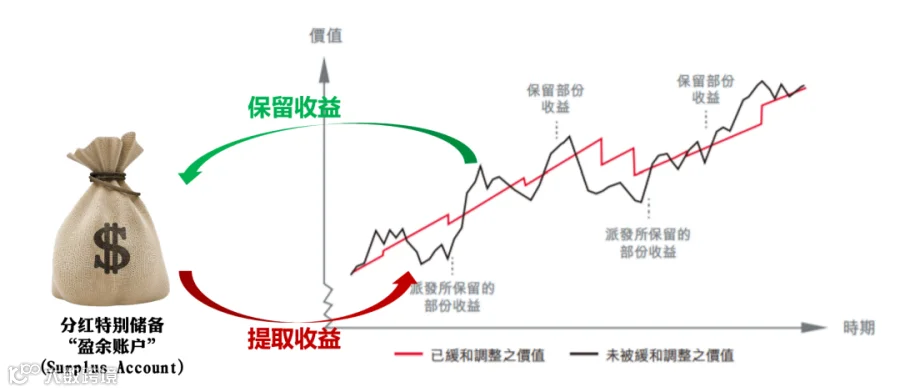
DALBAR报告指出,个人投资者常因频繁操作导致收益受损。分红储蓄险由保险公司专业机构在全球范围内配置上市股票、国债、私募股权等优质资产,并设有“投资平滑机制”——即在收益好的年份储存盈余,在收益差的年份释放,从而提供更稳定的回报,投资者无需择时。
3. 灵活的财富传承功能
通过指定受益人,保单资金可直接交付给家人,无需经过复杂的遗产分配程序。这不仅实现了意愿内的财富传递,也保障了资产的安全性与私密性。
中年人的终极安全感,并非账面资产的多少,而是拥有一条源源不断、不受市场剧烈波动影响的现金流。通过科学的资产配置,将“保命钱”与“博收益的钱”隔离,方能实现真正的财务自由与心灵安宁。
注意:本文所有分红储蓄险方案及现金流提取方案,均基于总现金价值比率100%达成的理想情况进行演示。实际分红水平受全球宏观市场、及保险公司投资业绩等影响,可能高于或低于演示数据。