2026年三季度,深圳甲级写字楼市场在“供应空窗”与“需求分化”的双重作用下进入深度调整期。新增供应连续两个季度为零,净吸纳量约8.8万平方米,去化节奏放缓;空置率连续三个季度回落至23.6%;平均净有效租金约128.5元/平方米/月,环比下降2.0%。整体市场呈现结构性机会与压力并存的态势。
供应端:连续两季零新增,延期入市成常态
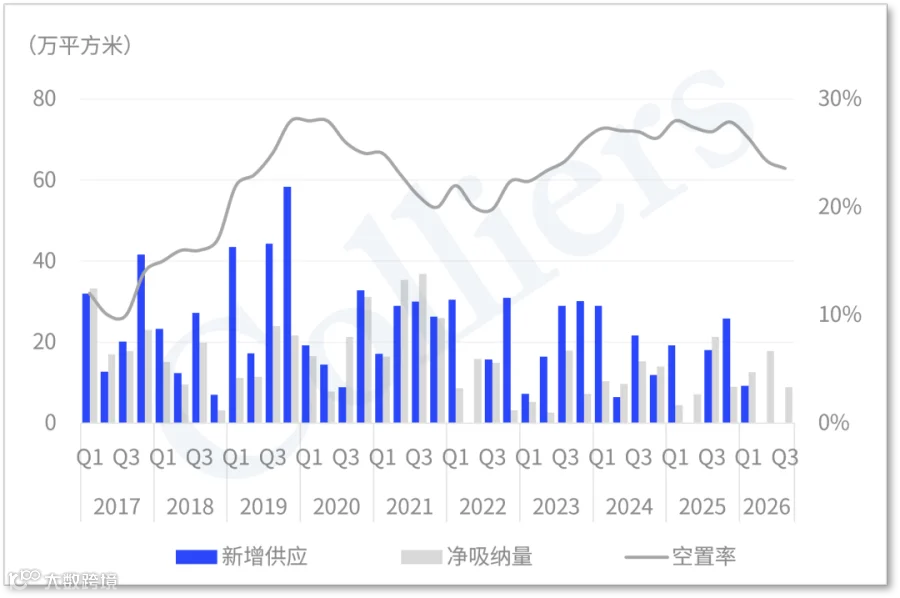
三季度深圳甲级写字楼市场仍无新项目入市,这是连续第二个季度零新增供应。前三季度仅有一个项目交付,总面积约9.3万平方米,全市存量维持在987万平方米。
非居改建等政策为存量物业拓宽了多元转型路径,叠加市场竞争激烈,业主开发及运营策略更趋审慎,新建项目延期入市现象普遍。供应端的“主动收缩”,为存量项目去化赢得了宝贵的窗口期。
深圳甲级写字楼季度新增供应、净吸纳量和空置率
需求端:TMT居首,前海领跑
三季度深圳全市净吸纳量约8.8万平方米,较前两季度明显放缓;前三季度累计约39.1万平方米。
从行业看,TMT成交占比约32%,居于首位,互联网电商、电子、IT服务为主力,其中半导体产业链与人工智能相关企业表现活跃;专业服务、金融均占比约10%;酒店餐饮占比约8%,政策利好下酒店进驻办公楼热度延续;教育培训占比约6%,主要落位于前海;先进制造与汽车合计约11%。需求来源广泛分散,延续多元化格局。
2026年三季度深圳甲级写字楼主要租赁成交行业占比

从片区看,前海净吸纳量持续领跑各子市场,车公庙录得大面积成交;而科技园、后海受大型企业搬迁整合影响去化承压,部分科技企业迁往自建总部、需求退出市场,片区表现分化加剧。
租金与空置率:一升一降间的市场韧性
三季度末全市平均净有效租金约128.5元/平方米/月,环比下降2.0%,同比下调5.0%。在去化放缓、存量竞争加剧的背景下,业主让价力度再度加大。
深圳甲级写字楼净有效租金和空置率
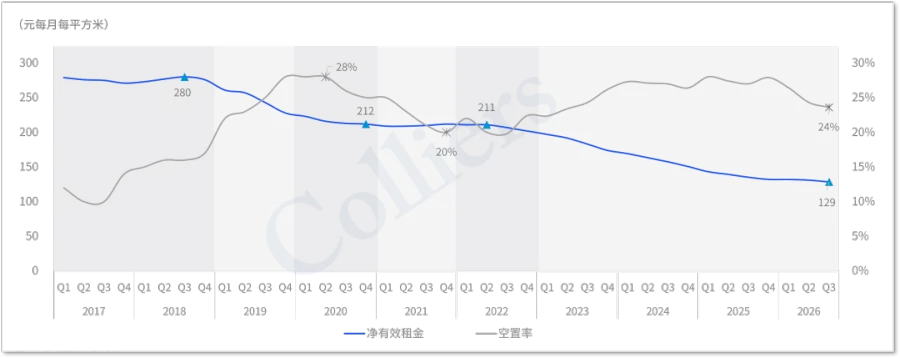
与之相对,空置率连续三个季度回落,季末录得约23.6%,环比、同比分别下调0.7和3.4个百分点——供应空窗下的存量消化正在显现成效。
展望:城市能级跃升,窗口期与高峰期并存
需求侧,城市能级跃升带来新变量:APEC会议将于11月在深圳举行,城市国际能见度与总部经济吸引力有望再上台阶;上半年深圳实际使用外资同比增长超50%,高技术产业使用外资增长逾2.8倍;叠加“20+8”产业集群3.0版、人工智能行动计划(2026—2028)与机器人产业方案相继落地,人工智能、半导体、机器人等新兴产业有望持续孕育新增办公需求。
供应侧,2026年全年新增供应预计仅约57万平方米,有望成为近年来新低;但未来三年年均潜在供应约93万平方米,2027年起深圳湾超级总部基地等重点片区逐渐迎来供应高峰。虽然在政策指引下,整体供应压力有望减小,但供需再平衡的进程是“缓压”而非“反转”,预计租金底部修复仍需时间。
高力国际拥有全球化的资源平台,经验丰富、深谙本地市场的专业顾问服务团队。我们对写字楼市场拥有深入的洞察,对市场变化具有极高敏锐度,能用前瞻性视角制定创新有效的地产解决方案。我们拥有丰富的全球客户资源,能够与业主、租户及投资者紧密合作,定制化提供办公室租赁、选址等办公空间解决方案,助力实现物业价值最大化。
高力国际始终秉持“以客户为先、突破创新”服务理念,用诚信和投入换取长期价值,专业共赢,加速成功。
欢迎洽询,获取更多信息