


IRA补贴:赴美建厂的直接驱动力
SEIA Q2 2026报告显示,2024年新增装机冲高到50GW,2025–2031年预计稳定在43–44GW。公用事业规模光伏是绝对主力,户用市场2027年恢复增长。
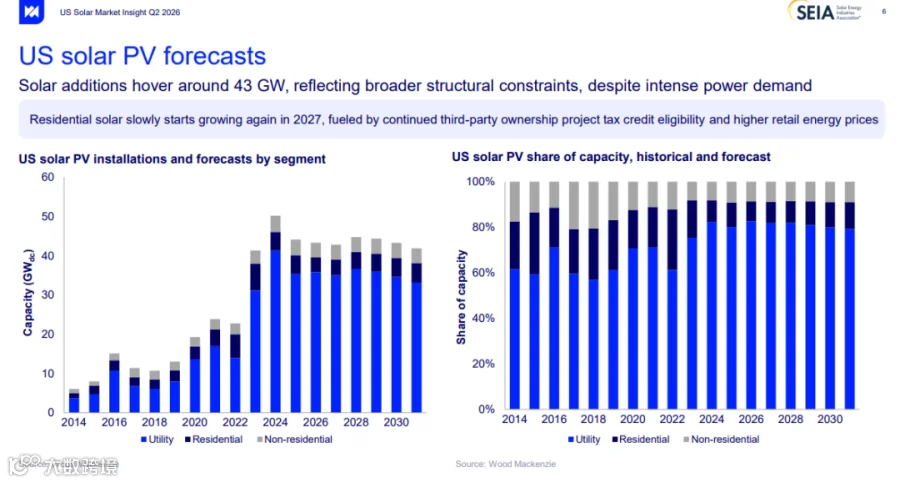
来源:Wood Mackenzie
IRA(《通胀削减法案》)第45X条先进制造业生产税收抵免:美国境内生产的光伏组件补贴0.07美元/瓦、电池片0.04美元/瓦,以1GW组件产能计算年补贴约700万美元,10GW级别可达7,000万美元。
补贴自2030年起逐步退坡,当前正处于红利爆发期。天量补贴刺激下,天合光能、阿特斯等中国光伏与新能源企业扎堆奔赴德州等地建厂,市面已有单周超1000柜的运输需求喷发。
常规组件及箱规(中大件)
光伏组件货型属于中大件,出口组件运输以集装箱为主,以40HQ为例,平包还是竖包、具体装箱细节不仅影响摊薄运费成本,也会关系到破损率。下面这张表,装柜前先看一遍:

建厂需求拉动“上下游”出海
光伏组件之外,赴美建厂的产业链外溢效应正在向上下游环节传导。机械设备是其中确定性最高的增量,建厂本身所需的挖掘机、起重机、混凝土泵车等重型装备,构成了第一波运输需求。建材出海的逻辑类似,但更隐蔽,产线设备从中国发出,厂房建设所需的钢结构、围护系统、防水材料同步跟进。建厂与建材,在这个环节上是同一件事的两面。
更值得关注的是电气化产业的连带扩张。 新能源工厂和数据中心对电能的消耗,正在把美国电网的供给缺口推向临界点。伍德麦肯锡估算,北美电力变压器的供应缺口已达30%,进口产品占美国电力变压器供应量的80%。中国变压器出口均价从2020年的1.2万美元/台升至2025年的2.08万美元/台,高端型号价格翻倍,量价齐升的趋势已经确立。

对美线物流而言,这三类货物的运输形态差异极大。光伏组件(中大件),常规集装箱就能满足装载和转运需求。建材中的钢结构件、预制围护系统、储能电站系统中的大多变压器通常以框架柜或开顶柜出运。重型工程机械设备、干式变压器属于典型的超限项目货,散杂货船和滚装船是常见选项。换句话说,赴美建厂拉动的这批货物,正在把中美物流从“标准集装箱化”推向“项目物流化”——比拼的不再是谁的柜子多,而是谁能在应对“大家伙”及提拆、美国内陆派送和现场交付之间做好无缝衔接。
美线交付,“稳”更值钱
批量抵港,或项目货的集中交付,对美国仓配转运效率提出了较高的要求,具体到:抵港清关放行后Transload提拆(整)派的分段时效、操作和转运过程中的安全等。
以目前承运国内某头部企业光伏组件的ANL Group为例,其自营LGB仓(同时也是Bonded Warehouse海关监管仓)坐落在Carson, CA90220,距离码头13miles,单程不到30分钟。当天司机提车架出车,加上码头等待时间,每2小时可完成一个柜子提进海外仓,月均完成传统货转运200柜,美转墨200柜。

受益于美国制造业补贴政策,光伏新能源更求稳定交付,选择美国本土自营网络完成“提柜直送或拆送”,有效闭环管控、规避隐形成本和风险。