


警惕:企业突发“税务异常”背后的风险与应对
“尊敬的纳税人,您已被列入税务异常名录……”收到此类通知时,许多中小企业负责人往往感到困惑:公司正常经营,为何突然被列为异常?税务异常不仅导致发票领用受阻,更可能引发银行账户限制、招投标资格取消、法人出行受限等一系列连锁反应,严重损害企业信用及融资能力。
作为深耕中小企业服务的财税机构,我们频繁接到关于“非正常户”解除的紧急咨询。以下将深入解析税务异常的成因、后果及标准处理流程。
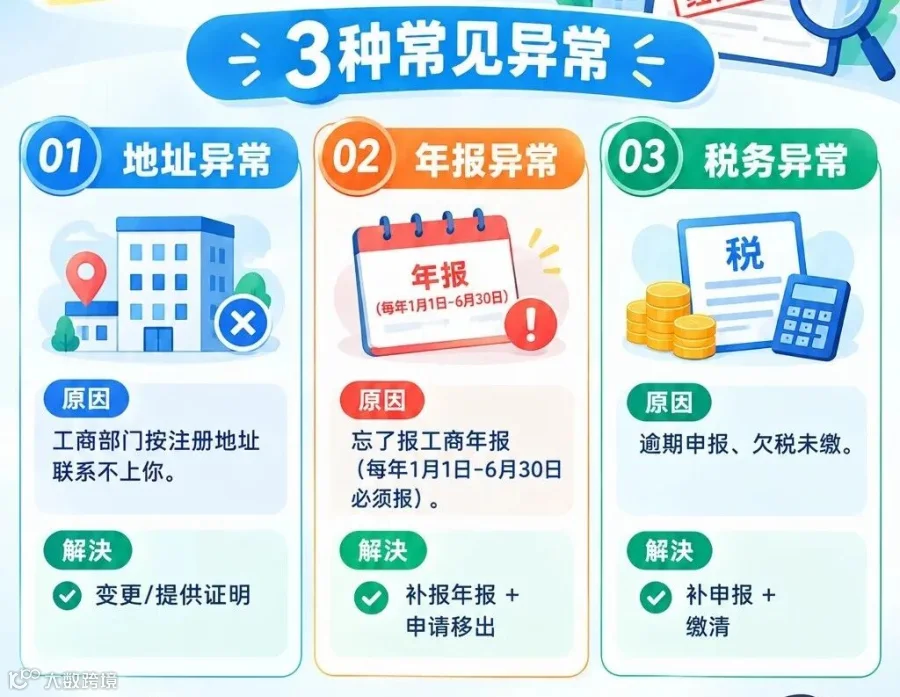
什么是税务异常?常见类型解析
税务异常是指企业因未按规定履行纳税申报或报送义务,被税务机关纳入异常管理状态。主要包含以下四种情形:
-
税务非正常户:连续三个月未申报,或未按期申报且税务机关无法联系到企业,将被认定为非正常户。 -
工商税务经营异常:因注册地址失联、未按时年报等原因,被市场监管部门列入经营异常名录,税务部门同步关注。 -
税收违法“黑名单”:涉及偷税、虚开等严重违法行为,被列入重大税收违法失信主体。 -
风险纳税人:因涉嫌发票违规、进销项不匹配等被系统预警,导致发票功能被锁定。
不同异常情形的严重程度各异,恢复路径与难度也存在显著差别。
企业“中招”的主要原因
基于上千家企业的服务数据,导致税务异常的核心原因主要包括:
-
长期零申报或漏申报:误认为无业务无需申报,导致连续逾期,直接触发非正常户认定。 -
地址异常:注册地与经营地不符,或地址托管失效,导致税务实地核查失败。 -
发票合规问题:虚开发票、进销项严重不匹配或长期未缴销发票,引发风控系统拦截。 -
信息失联:更换手机号或办税人员未及时办理税务变更,导致税务机关无法联系。 -
年报逾期:未按时完成工商年报,进而影响税务状态正常性。
多数企业并非故意违规,而是因缺乏专业财税人员或对政策理解不足导致“被动异常”,这凸显了外部专业支持的重要性。

忽视税务异常的严重后果
部分经营者抱有侥幸心理拖延处理,可能导致以下严重后果:
-
发票功能被锁,无法正常开票,直接阻碍业务收款; -
纳税信用评级降为 D 级,各项涉税事项受限; -
法人及股东面临限制高消费措施,甚至影响出入境; -
丧失参与政府采购及招投标资格; -
银行贷款及融资授信申请被拒; -
情节严重者可能面临行政罚款乃至刑事责任。
税务异常不会随时间自动消除,尽早处理可有效降低解决成本。
税务异常恢复的标准流程
以最常见的“非正常户解除”为例,标准处理流程如下:
第一步:查明原因。登录电子税务局或前往办税厅,查询具体异常原因、所属期、欠缴税费及罚款金额。
第二步:补申报、补缴款。补齐所有逾期纳税申报表,缴纳税款、滞纳金及相应罚款。
第三步:提交解除申请。向主管税务机关提交《解除非正常户认定申请表》及情况说明、租赁合同、实际经营证明等材料。
第四步:实地核查(如适用)。部分地区税务机关将安排人员上门核实经营地址及实际经营状况。
第五步:解除并修复信用。税务机关核实后解除非正常状态,企业需持续规范申报,逐步修复纳税信用。
若涉及“税务黑名单”或重大违法失信,需履行完法律义务、缴清款项,并经公示期满后方可申请撤出,流程更为复杂严谨。

专业代办优势与服务范围
税务异常恢复看似流程简单,实则隐含诸多风险点:
-
补申报口径与所属期易出错,操作不当可能加重风险; -
材料准备不全导致反复奔波; -
地址异常需先完成工商变更,再联动处理税务; -
罚款与滞纳金测算需专业判断; -
解除后需建立长期规范的财税管理机制以防复发。
我们提供从异常诊断、补申报、罚款测算、工商税务联动变更到信用修复的一站式服务,已协助数百家企业顺利恢复正常状态。此外,服务范围涵盖代理记账、公司注册、商标事务、VTB加急开户、工商变更、各类资质许可证办理(包括预包装备案、食品经营许可、酒类批发零售许可、人力资源许可、劳务派遣许可、进出口备案、危化品经营等)、企业信用修复及营业执照遗失补办等全套企业服务,助力企业专注核心业务发展。
面对税务异常,切忌拖延或盲目处理。建议存在隐患或已列入异常的企业尽快进行全面财税体检,通过专业服务摸清家底并制定科学恢复方案。
