黄金第一股的轻架构:老铺黄金H股上市拆解
2024年6月28日,老铺黄金(06181.HK)在香港联交所主板挂牌,发行价40.50港元,上市首日开盘大涨近60%,盘中最高触及68.85港元。彼时金价正处于上行通道,市场视其为金价行情的直接受益者。
随后两年,公司表现超越金价走势:2025年股价一度较发行价上涨约16倍;并在高位完成两次新H股配售,合计募资54.34亿港元。尽管2026年3月以来国际金价连续回落,二季度自高点跌超28%,带动股价回调(7月28日单日下跌23.76%),但截至2026年10月14日,老铺黄金收报306.60港元,总市值约542亿港元。
值得关注的是其上市与境外融资路径——一套“轻架构”模式:无红筹、无VIE,境内注册股份有限公司直接走通港股上市,并实现多轮境外再融资。本文将解析该路径的可行性及借鉴意义。
01 一句话看懂:境内注册的股份公司,怎么上港股
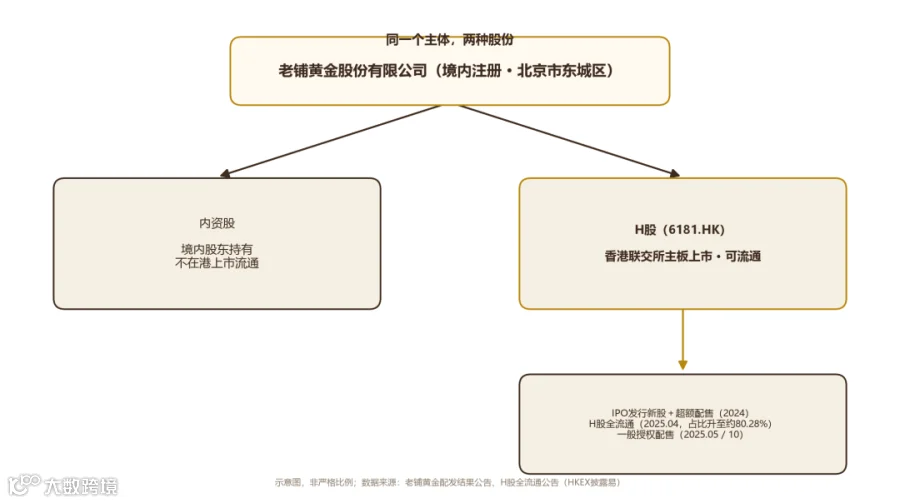
老铺黄金股份有限公司注册于北京市东城区,是地道的境内注册主体。不同于多数消费品牌先设立开曼控股公司并将境内资产装入离岸架构,老铺黄金以境内主体直接向香港联交所发行H股挂牌。
需澄清两点:其一,这并非“借壳上市”或搬迁总部;其二,其股权结构为“内资股+H股”并存。IPO时,证监会批准首次发行2236.89万股H股,同时股东将约6905.07万股境内未上市股份转为H股,上市后H股占比约56%。2025年4月,公司完成H股全流通,H股占比升至约80.28%。
该结构的优势在于:上市主体与经营主体一致,人、店、货、钱均在境内,架构轻盈,后续资本运作无需频繁调整架构。
02 拆解:一家黄金珠宝品牌,为什么能靠H股路径走通
三个关键变量决定了该路径的可行性。
老铺黄金主打古法金与足金镶嵌,按件计价赋予品牌高溢价。2023年毛利率41.89%,2024年为41.16%。2024年营收85.06亿元(同比+167.5%),净利润14.73亿元(同比+253.9%);2025年上半年营收123.54亿元,净利润22.68亿元。高毛利与强增长构成了盈利曲线,而非单纯依赖金价波动,从而获得资本市场青睐。
2024年度公司派发末期股息每股6.35元人民币,全年派息率约72.58%。对港股投资者而言,稳定的高分红比概念更具可信度;对发行人而言,良好的分红记录有助于在再融资时降低稀释比例,提高资金募集效率。
港股上市公司经股东大会授予董事会一般授权(通常为已发行股本的20%以内),可在额度内直接配售新股,无需重复召开股东大会。老铺黄金2025年5月以每股630港元配售431万股新H股,净募约26.98亿港元;同年10月以每股732.49港元再配售371.18万股新H股,募资约27.19亿港元。两次合计募资54.34亿港元,占扩大后总股本仅约4.5%,实现了极小稀释下的高效融资。
03 关键数字:把这条路径量化

04 纠偏:高端消费上市,不是非要红筹
常见误区:消费品牌境外上市必须搭建红筹或VIE架构,将境内资产装入开曼主体。
该观点有其历史背景:早年赴港美股上市的企业多通过红筹实现“境外控股、境内经营”,并利用VIE解决外资准入限制。但其代价高昂,涉及股权重组、37号文登记、ODI备案、WFOE搭建及跨境资金回流等复杂合规流程。
老铺黄金的案例证明,境内注册结合H股路径同样可行。2025年4月实现H股全流通后,再融资顺畅进行。资本市场用脚投票:股价大幅上涨及超50亿港元的配售募资规模,验证了该模式的有效性。
更准确的理解是:H股路径适合“经营实体在境内、股权结构清晰、行业无外资准入限制”的企业,尤其是高毛利消费品牌;而红筹更适合已有境外投资人、需要离岸期权池或受外商投资准入约束的情形。路径选择应基于适配性,而非盲目追求红筹。
05 判断框架:四条上市路径对比
若品牌股权结构干净、现金流稳定且行业开放,H股往往是更“轻”的选择;若股东中包含美元基金或需设立境外期权池,红筹可能更为顺畅。
| 维度 | A股(主板/创业板) | 港股H股 | 港股红筹 | 美股 |
|---|---|---|---|---|
| 上市主体 |
|
|
|
|
| 架构调整成本 |
|
|
|
|
| 监管链条 |
|
|
|
|
| 再融资 |
|
|
|
|
| 适合谁 |
|
|
|
|
06 写在最后:架构,是上市前第一道决策题
老铺黄金证明了“境内注册+H股”是一条完整、高效且可复制的港股路径。
但这并非唯一标准答案。股东结构、行业准入、融资节奏及境外资金需求均会影响最优解。架构设计应在业务快速发展前完成,而非临上市前匆忙应对。“轻架构”思路值得每个准备资本化的品牌深入评估。