


越南达人Agency
越南电商平台母婴用品板块正蓬勃发展,增长势头强劲。2025年前九个月的数据显示,尽管消费市场波动较大,但母婴用品板块依然保持两位数增长,市场趋势明显转向高品质、正品和专业护理解决方案。
2025年前9个月母婴行业在电子商务平台上的发展概况
根据Metric的数据,2025年前九个月,母婴行业取得了令人瞩目的成绩。销售额达到16.7万亿越南盾,较2024年同期增长3.8%。产量达到9790万件,同比增长17.8% ,占整个电商市场份额的5.5%。这表明,母婴行业正在巩固其作为电商平台上稳定且可持续增长领域之一的地位。与许多周期性行业不同,母婴产品属于必需消费品,与婴幼儿的日常护理需求息息相关。
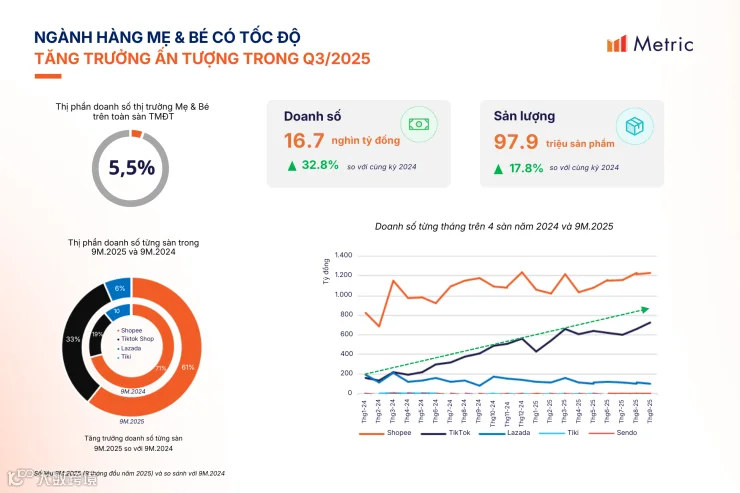
母婴行业销售额达到16.7万亿越南盾,较2024年同期增长3.8%——数据来源:Metric.vn
除了是生活必需品之外,母婴行业还呈现出明显的季节性。春节前夕(12月至1月)以及春节过后不久的3月,销量都会激增,因为父母们往往会在这段时间囤积母婴用品或为宝宝购买礼物。
由于母婴用品是必需品,产品生命周期长(从婴儿期到5-6岁),且复购率高,因此母婴行业展现出较强的经济韧性。这些特点也为母婴品牌在电商平台上的长期发展和壮大奠定了稳定的基础。
市场正进入选择性增长阶段
Metric 的母婴市场报告数据显示,电子商务平台上的母婴行业正进入选择性增长阶段,收入不再均匀分布,而是集中在品牌知名度、可靠性和创造高订单价值能力方面具有优势的核心产品组上。
2025 年前九个月,一次性尿布和婴儿配方奶粉的销售额占行业总销售额的近 50%,与 2024 年同期相比,增长率分别为 89% 和 40%。这反映出父母的支出越来越集中在与儿童日常护理和长期健康需求相关的必需品上。

一次性尿布和婴儿配方奶粉占行业总销售额的近50%——数据来源:Metric.vn
此外,母婴行业的增长也得益于捆绑销售。在尿布品类中,捆绑销售增长了147%,占据了47%的市场份额,其中TikTok Shop的份额高达71%,是Shopee的两倍。在配方奶粉品类中,捆绑销售增长了78%,且主要集中在高价位产品。捆绑销售的强劲增长反映了父母“批量购买更方便省钱”的消费观念,同时也是品牌提升订单价值的有效策略。
母婴行业长期增长的驱动因素
对更专业、更全面的儿童保育服务的需求日益增长
年轻父母越来越重视子女的教育,推动了母婴行业高端产品的消费趋势。2025年,许多新的高端产品系列,例如Bobby Organic、Huggies Black Label和Huggies Gentle Soft,在上市后不久便实现了快速的销售增长,这表明消费者愿意为有机产品、采用新技术的产品以及提供更佳用户体验的产品买单。
为了应对这一趋势,许多品牌正在实施“高端分级”战略,将产品范围从主流扩展到高端,以长期留住客户。
在纸尿裤市场,各细分市场分布较为均匀:经济型(34%)、主流型(35%)和高端型(31%)。然而,在前十大品牌中,主流型和高端型分别占销售额的50%和37%,这反映出消费者越来越注重产品质量。

尿布市场各品牌细分市场的销售额市场份额 – 数据来源:Metric.vn
根据Metric发布的《母婴市场报告》,家长们越来越重视针对儿童特定健康问题的专业营养解决方案,例如反流、过敏、早产、剖腹产或消化系统敏感等。这一点在无乳糖/低乳糖牛奶市场35%的增长以及电商平台上专业配方奶粉的快速扩张中得到了充分体现。
电子商务已成为母婴用品常见的购物渠道
电子商务正逐渐成为母婴用品消费者熟悉的购物渠道,既满足了消费者对便利性的需求,又能帮助父母做出更明智的购买决策。Shopee 继续保持领先地位,市场份额高达 61%,销售额增长了 14%。与此同时,TikTok Shop 是增长最快的渠道,销售额增长了 135%,市场份额也进一步扩大了 14%。
内容购物直播模式的发展,使电子商务不再仅仅是购买商品的地方,而是一个帮助家长了解产品、查看真实用户评价、获取合适的育儿解决方案的渠道,从而提高了购买频率和订单价值。
从销售渠道来看,C2C(消费者对消费者)渠道在尿布市场仍占据较大份额,市场份额高达55%。然而,MT(现代渠道——母婴零售连锁店)渠道正呈现强劲增长,增幅达400%至600%,这主要得益于康康官方旗舰店、碧宝玛特官方旗舰店和KidsPlaza官方旗舰店等品牌的参与。
这一趋势反映出消费者行为正明显转向信誉良好且真实的销售渠道。这也表明,电子商务已经构建了一个完善的生态系统,能够满足幼儿的购物需求,涵盖了从详细的产品信息和用户评价到退货政策和快速配送等各个方面。
价格区间在电商平台上正经历强劲增长
大众市场领域在产量方面仍然占据主导地位
市场数据显示,中高端价格区间是母婴电商市场中增长最快的群体,尽管在销量方面尚未取得绝对优势。
在尿布品类中,20万至40万越南盾的价格区间仍占据销售主导地位,而40万越南盾及以上的价格区间销量增长超过100%,其中80万越南盾以上的价格区间同比增长191%。值得注意的是,在TikTok Shop平台上,高价位产品占据了42%的市场份额,远高于Shopee,这表明高端产品在融合娱乐内容的购物平台上扮演着越来越重要的角色。

各价格区间的销售数据:尿布和配方奶粉 – 数据来源:Metric.vn
婴儿配方奶粉方面,30万越南盾至60万越南盾以及90万越南盾以上的价格区间销量最佳。尤其值得一提的是,90万越南盾以上的价格区间增长率最高,达到77%,在TikTok Shop上的市场份额为52%,而Shopee上的市场份额仅为27%。
这一趋势表明,家长们越来越重视质量、专业的营养解决方案和授权销售渠道,并且愿意增加对能为幼儿带来长期安心的产品的支出。
从市场数据来看,母婴品牌面临的机遇
在购买频率高的基本必需品类别中存在机会
预测显示,到2026年,四大电商平台母婴市场规模将达到33.8万亿越南盾,比2025年增长35%。仅2025年第四季度预计就将达到约8.2万亿越南盾,表明这一强劲的增长势头将持续下去。
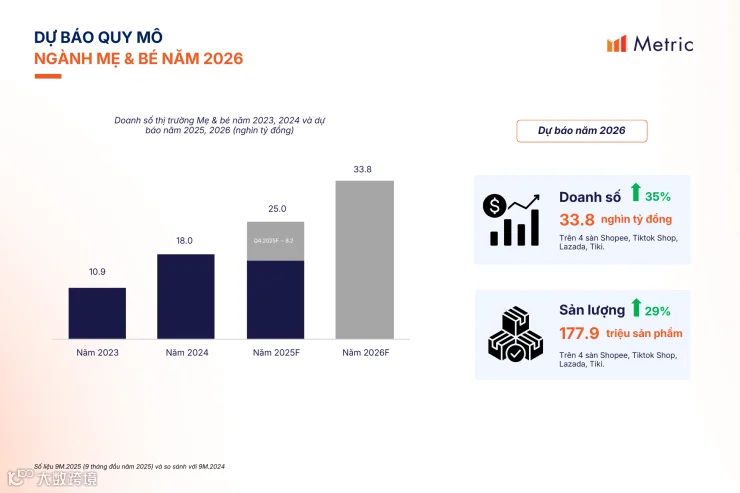
2026年母婴行业规模预测——数据来源:Metric.vn
尿布、配方奶粉和日常护理用品等品类在电商平台上仍然是母婴行业的“金矿”,这得益于儿童成长各个阶段对这些产品的持续长期需求。在这些产品类别中,父母一旦对某个品牌产生信任,更换品牌的频率就会降低,这为企业建立客户忠诚度创造了有利条件。
Metric 的市场数据显示,组合销售策略非常有效,既符合父母“批量购买更方便省钱”的消费观念,又能确保必需品的稳定供应。品牌可以通过组合 2-3 罐奶粉或一盒尿布来优化订单价值,甚至可以将多种产品组合成解决方案包,例如包含尿布、奶粉和湿巾的“新生儿护理”套装。
通过产品质量和购物体验打造竞争优势
根据 Metric 的市场研究专家称,新的消费趋势对母婴行业的品牌提出了明确的要求。
专业化产品趋势:品牌不应仅仅“销售牛奶”或“销售尿布”,而应通过开发专业产品线,如防吐配方奶粉、低乳糖或无乳糖配方奶粉、早产儿配方奶粉、有机尿布和敏感肌肤尿布等,来销售全面的婴儿护理解决方案。
按问题对产品进行分组:根据儿童面临的具体问题(例如频繁吐奶、过敏或消化系统敏感)开发产品线,而不是简单地按品牌分类。这种方法使家长更容易在电商平台上查找、比较和做出购买决定。
针对每个目标受众,投资合适的销售渠道:品牌应在主流平台(如商城)和官方店铺建立官方旗舰店,以提升信誉度。小型零售商可以利用直播、折扣和限时抢购等方式触达价格敏感型消费者。
产品形式多样化:即饮牛奶销量增长迅速,增幅高达131%,尤其适合1岁以上儿童,方便快捷是其主要卖点。该品牌可以拓展产品形式和包装选择,以满足不同父母的需求。
母婴品牌在电子商务中面临的挑战
热门品类竞争激烈,价格压力巨大
母婴市场在各个价格区间都面临着激烈的竞争。以纸尿裤行业为例,市场需求涵盖了从经济型到高端型的各个价位,这从排名前十的品牌在经济型、主流型和高端型三个类别中分布较为均匀便可见一斑。
尤其值得注意的是,婴儿配方奶粉市场集中度很高,外国品牌占据了 68% 的市场份额,前 10 个品牌贡献了高达 71% 的销售额,给国内品牌带来了越来越大的竞争压力。
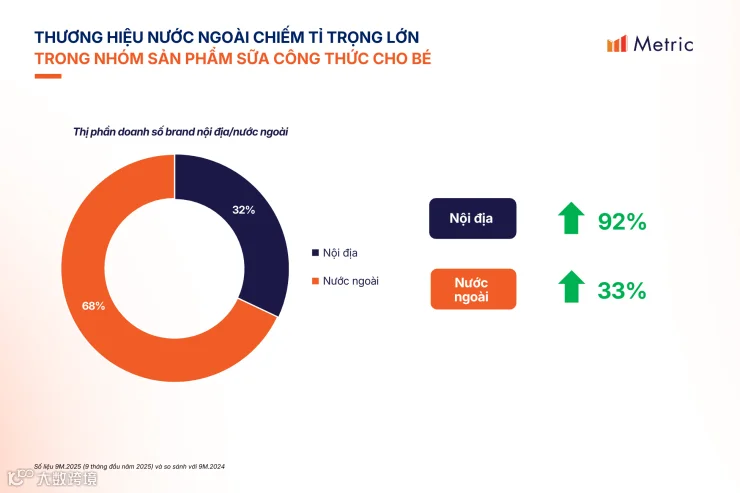
外国品牌在婴幼儿配方奶粉市场占据较大份额——来源:Metric.vn
除了品牌竞争之外,价格压力还来自多个方面。平价品牌主要依靠价格和促销活动展开竞争,而电商平台则不断推出折扣,迫使品牌为了维持市场份额而参与其中。尤其值得注意的是,C2C(消费者对消费者)渠道占据了尿布销售的约55%,其价格低于官方零售商,这给主流和高端市场都带来了压力。
这种竞争也导致了销售渠道的明显差异:平价品牌在TikTok Shop和C2C(消费者对消费者)渠道表现强劲,主流品牌专注于Shopee和官方店铺,而高端品牌则逐渐转向官方渠道和零售连锁店,以巩固其声誉。
消费者越来越重视安全性、产地和品牌声誉
根据Metric发布的《母婴行业报告》,官方零售渠道占市场总销售额的49%,并呈现强劲的上升趋势,预计从2025年5月起将超过普通零售渠道。这一转变表明,消费者愿意为确保儿童健康相关产品的正品性和安全性支付更高的价格。
有机乳制品销量增长了58%,无乳糖/低乳糖乳制品销量增长了35%,这反映出消费者对有机、无化学添加、无香精以及针对特定健康需求的特色乳制品有着强劲的需求。这要求品牌不仅要投资新产品研发,还要提高成分、产地和生产过程的透明度。
总结
母婴用品在电商平台上的增长势头良好,发展趋势稳健且具有选择性,越来越注重产品质量、安全性和购物体验。在竞争激烈的市场环境中,那些拥有长期良好口碑、了解父母消费行为并持续投资于产品、官方销售渠道和客户服务的品牌,将拥有更多机遇。