


作者 | 予浠
编辑 | 子彤
裁员的风,终究还是吹向了新东方。
据内部员工透露,新东方年内已进行三轮人员优化,主要集中在职能岗位,部分城市裁撤比例约两成,而销售和一线授课教师受影响较小。与此同时,绩效标准上调、公积金缴纳比例下调、出差加班费取消以及中秋福利降级等措施接踵而至,被不少员工视为“变相降薪”。
值得注意的是,在裁员消息发酵之际,新东方发布了亮眼的财报。2026财年第四季度,股东应占净利润同比激增775.8%,净营收同比上升23%;全年总净营收从2025财年的49亿美元增至56.6亿美元,股东应占净利润从3.72亿美元升至4.75亿美元。

图源新东方2026财年年报
营收结构重塑:教育回归核心,电商退居配角
利润大幅增长却伴随裁员,这一看似矛盾的操作背后,折射出新东方营收结构的根本性变化。

2026财年数据显示,新东方的增长引擎已彻底切回教育板块。教育服务及备考课程贡献营收40.07亿美元,占总净营收的70.8%,占比逐年提升。非学科类辅导课程、智能学习系统及设备成为主要增长点,活跃付费用户达59.8万。
相比之下,曾被视为第二增长曲线的东方甄选及其对应的自营产品与直播电商业务,2026财年营收8.07亿美元,占比14.3%。回顾过去三年,该板块营收占比从2024财年的20.9%降至2025财年的12.2%,2026年虽小幅回升至14.3%,但绝对值仍未恢复至2024财年9.01亿美元的高点。同期,教育服务营收则从27.16亿美元大幅增至40.07亿美元,涨幅达47.5%。

图源新东方2026财年年报
此外,留学咨询业务进入平稳期,2026财年营收5.11亿美元,占比9%,同比微降1%。教材及分销业务占比已不足10%。目前,教育与电商两大板块合计占据85%的营收,东方甄选的贡献度已从五分之一降至不到七分之一,不再具备驱动公司整体增长的核心地位。
东方甄选为何难以承载增长重任?
“双减”政策后,东方甄选凭借双语带货和文化内容脱颖而出,一度成为新东方转型的亮点。2024财年,其贡献了超过两成的营收,并拓展了品类和独立App。

然而,直播带货的本质在于流量成本与供应链效率。东方甄选早期的成功很大程度上得益于抖音对知识类内容的流量扶持红利。随着新鲜感消退,用户停留时长和转化效率下滑,在线人数从巅峰期的十几万回落至常规的一两万。
当前直播电商格局已定,头部效应明显。新玩家突围需依赖极致低价或强大供应链,而这并非新东方的传统优势。自营模式虽具差异化,但涉及重资产、高库存和长周期,管理难度极大。随着流量成本上升、复购率下降及库存压力增加,电商业务增速自然放缓。

东方甄选依然是一块有价值的业务,但其天花板已无法支撑整个公司的增长预期。
裁员背后的三重战略信号
结合营收结构变化,新东方的裁员逻辑主要源于以下三方面:
1. 业务合并导致的职能冗余
2026财年底前,新东方完成了留学考试培训与留学咨询两大板块的合并,成立国际教育事业部。部门整合导致人力、财务、行政等职能岗位出现重叠,这些不直接产生营收的岗位成为优化的重点,而直接创造收入的销售和教师岗位则相对稳定。此举旨在精简职能、减员增效。

2. AI技术对中后台岗位的替代
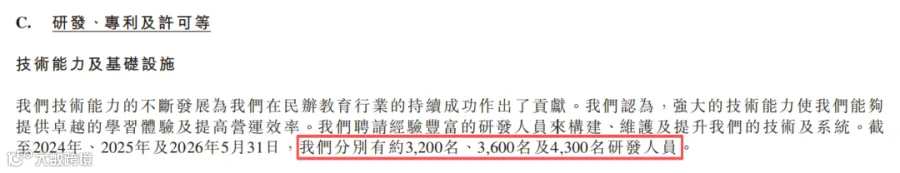
俞敏洪透露,AI技术使其工作小组规模从20人缩减至5人,教师备课时间减少至过去的五分之一。财报显示,新东方研发人员两年间增长34%至约4300名,大量投入用于内部效率提升,如AI备课工具、智能教学辅助系统及自动化行政流程。技术替代人工使得维持庞大人员规模的必要性降低。
图源新东方2026财年年报
3. 利润率修复的资源重组
2026财年,新东方经营成本及开支同比增长12.2%,低于营收15.5%的增速,降本增效初见成效。尽管一般及行政开支因新业务扩张上涨10.4%,但整体经营利润同比增长50.2%至6.43亿美元。裁员和福利调整是成本控制最直接的手段,旨在将资源从低增长、低利润率的业务(如部分电商职能)转移至高增长、高利润率的教育主业。

图源新东方2026财年年报
未来战略:回归教育,技术驱动
新东方正面临明确的战略抉择:是继续在竞争激烈、利润率有限且依赖个人IP的直播电商赛道深耕,还是回归教育主业,利用AI和技术重塑服务效率。
数据给出了答案:2026财年,教育服务及备考课程的经营利润高达9.38亿美元,是电商业务的十倍以上,且增长率和利润率均显著优于后者。管理层对东方甄选的规划已转向运营层面的优化,如加强供应链管理和扩大品类,不再将其视为战略级扩张引擎。

2022年靠直播带货挽救危局的故事已完成历史使命。如今的新东方,正通过裁员和资源整合,将重心从依赖个人IP转向依赖技术和系统,从低效领域转向高效核心业务。直播间曾救过新东方一次,但未来的持续增长,必须依靠教育主业的深化与技术赋能。
