



过去,部分跨境卖家的侥幸心理主要建立在两点认知上:一是认为国外平台数据与税务系统不互通;二是认为各地税务局执法尺度不一,存在操作空间。然而,随着新政落地,这两大“安全垫”已被彻底打破。
首先,平台报送已成法定义务。《互联网平台企业涉税信息报送规定》明确了平台的报送责任,卖家在平台上的销售数据已全面纳入税务监管视野。
其次,全国执法标准实现统一。2026年版裁量基准将税务行政处罚细分为9大类、66个事项,确保同一违法行为在全国范围内执行同一处罚标准,消除了地域性执法差异。
新政核心变化:全国一把执法标尺
长期以来,跨境行业面临同类涉税轻微违规在不同地区处罚结果差异巨大的痛点,导致企业合规预期不稳定。2026版裁量基准将9大类66项常见税务违法行为,统一划分为“轻微、较轻、一般、较重、严重”五档裁量等级。
整体执法逻辑清晰明确:对程序性无心失误保留容错空间,对主观恶意涉税违法全国统一从严处置。同时,新政明确8项涉税事项纳入“轻微不罚清单”,进一步优化了小微企业及中小卖家的合规容错机制。
跨境卖家的8个高频风险场景
场景1|平台报送
对应事项:互联网平台企业未按规定报送涉税信息

卖家注意:过去通过“多开店铺主体、拆分流水至多家公司”以摊薄单个主体销售额的做法,现已被明确列入处罚条款。协助平台内经营者分拆收入的,平台将面临停业整顿及10万–50万元罚款;而对于卖家而言,一旦拆分后的收入与平台报送数据不符,将直接触发“收入申报差异”风险。
场景2|收入申报
① 逾期未申报——后果累积
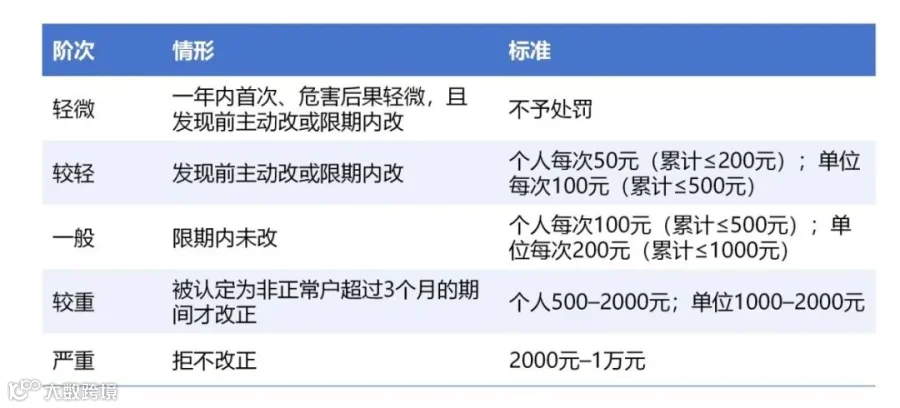
卖家注意:增值税、企业所得税、个税(工资薪金)、印花税任一税种漏报即视为一次违规。在多店铺、多主体并行运营模式下,漏报概率成倍增加。
② 不进行纳税申报,不缴或少缴税款——按倍数处罚

③ 偷税——多列支出、隐匿收入、虚假申报
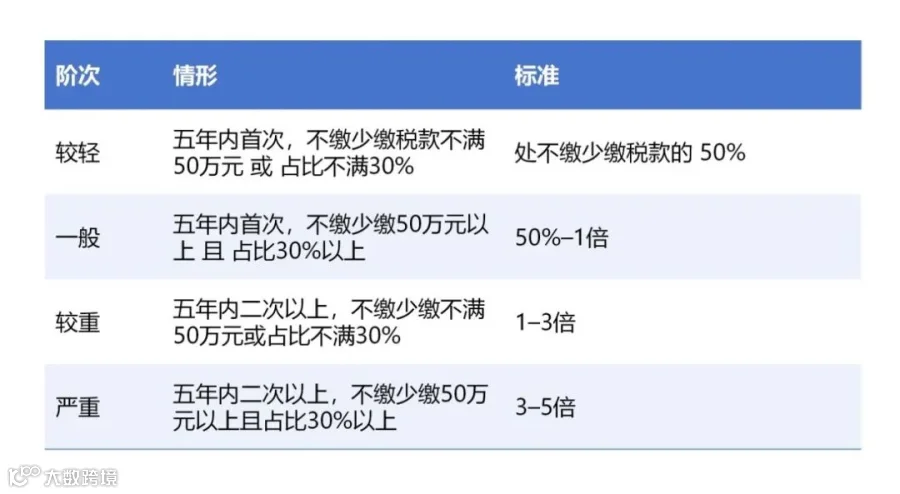
卖家注意:“境外收入不申报”和“使用个人卡收取货款不入账”在定性上极易被认定为偷税。二者区别在于:偷税属于“主动造假”,不申报属于“消极不作为”;但在处罚力度上,最高均可处以税款5倍罚款。
场景3|出口退税
对应事项:未按照规定设置、保管账簿或者保管记账凭证和有关资料

卖家注意:积极配合检查,并在税务机关作出处理决定前主动全额缴回骗取的税款,可适用各阶次的最低处罚标准。这是基准中少数明确规定的“从轻情节”。
场景4|采购无票、成本凭证
跨境卖家普遍面临的痛点包括:1688采购无发票、工厂拒开票、头程物流缺乏合规票据、海外仓费用仅存外文账单等。基准对此有明确对应规定:
① 以其他凭证代替发票使用
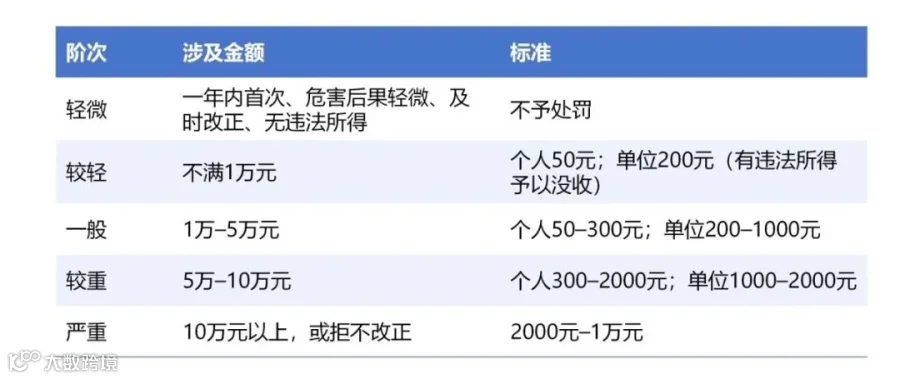
使用采购单、付款截图、平台结算单、自制入库单等代替发票入账,用于税前扣除或出口退税,均在此列。虽然单笔罚款金额不高,但该处罚按金额分档且可逐笔累计,并没收违法所得。
② 应当开具而未开具发票
按涉及发票金额分档处罚:
- 不满1万元:个人50元/单位200元;
- 1万–5万元:个人50–300元/单位200–1000元;
- 5万–10万元:个人300–2000元/单位1000–2000元;
- 10万元以上或拒不改正:2000元–1万元,没收违法所得。
B2C零售未开票被投诉、国内公司向境外销售配套服务未开票等情况,均受此条款约束。
③ 虚开发票(含非法代开发票)

场景5|账簿凭证
对应事项:未按照规定设置、保管账簿或者保管记账凭证和有关资料
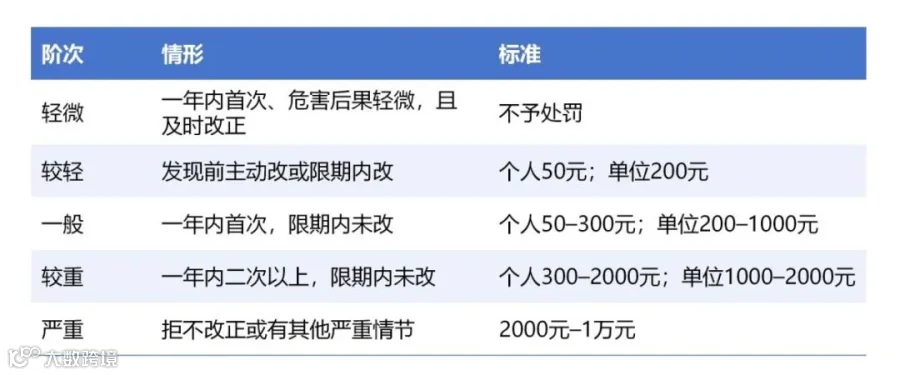
卖家注意:在多店铺多主体模式下,常见问题是“仅有ERP销售流水,缺乏符合要求的账簿与凭证链”。一旦遭遇稽查,账簿缺失不仅本身违规,更会成为税务机关核定收入的依据,进而引发场景2中的倍数罚款。账簿是合规地基,地基不稳,全盘皆输。
场景6|收款账户
① 未按规定报告全部银行账号
一年内首次违规、危害后果轻微且及时改正的,不予处罚;其余情况个人50元/单位200元起,最高2000元–1万元。
卖家注意:店铺收款账户、PayPal/万里汇/连连/PingPong等第三方收款账户、离岸账户以及用于收款的法人个人卡,凡属应报告账号,漏报一个即是一个隐患。
② 非法提供银行账户、发票等导致税款流失
没收违法所得,并处未缴、少缴或者骗取税款10%–1倍的罚款(根据金额及五年内处罚次数分四档)。
卖家注意:将公司账户、银行账号、发票或单证借给他人用于出口收汇、配票或“买单出口”,属于链条关键环节。作为提供方,需承担相应法律责任,即便他人骗税,账户提供者亦难辞其咎。
场景7|对外付汇
① 向非居民发包工程作业或劳务项目未按规定报告
一年内首次违规、危害后果轻微且及时改正的,不予处罚;其余情况个人50元/单位200元起,最高2000元–1万元。
卖家注意:支付境外KOL/红人推广费、海外仓与尾程服务费、境外SaaS与IT服务费、境外拍摄与设计费、境外佣金等,均属于跨境服务付汇,务必履行报告义务。
② 扣缴义务人应扣未扣、应收未收税款

场景8|税务检查
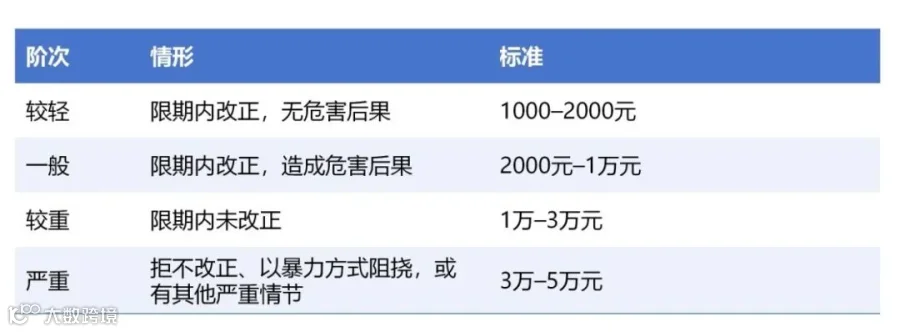
4项“轻微不罚”情形
《税务行政处罚“轻微不罚”事项清单》依据《行政处罚法》第三十三条第一款制定:违法行为轻微并及时改正,没有造成危害后果的,不予行政处罚。

跨境卖家10条自查清单
- 梳理主体与店铺映射表:明确每个经营主体对应的店铺、平台及收款账户,确保与平台报送数据一致。
- 核对收入口径:逐月核对平台报送销售收入与增值税、企业所得税申报收入,分析并记录差异原因。
- 尽早补申报:存在逾期未申报情况的,应在被认定为非正常户之前完成补缴,争取适用“轻微/较轻”处罚档次。
- 清理个人账户收款:尽快将进入法人或员工个人卡的店铺货款转回公司账户,并补记收入。
- 检查银行账号报告情况:确认所有第三方收款账户、离岸账户是否已向税务机关报告。
- 重建成本凭证链:逐项确认1688采购、工厂采购、头程物流、海外仓费用是否有合规发票;无票部分应采取合规整改路径,避免使用自制凭证强行入账。
- 出口退税专项自查:核查报关单、进项发票、收汇记录、物流单据是否“四流一致”,排查历史申报是否存在金额虚高。
- 梳理对外付汇清单:逐笔确认境外KOL、海外仓、SaaS、佣金、特许权使用费等支出是否已履行报告与代扣代缴义务。
这份裁量基准的核心意义并非单纯“加重处罚”,而是将处罚标准透明化。对跨境卖家而言,真正的风险往往不在于“不知法”,而在于“知法却心存侥幸”。