


概述
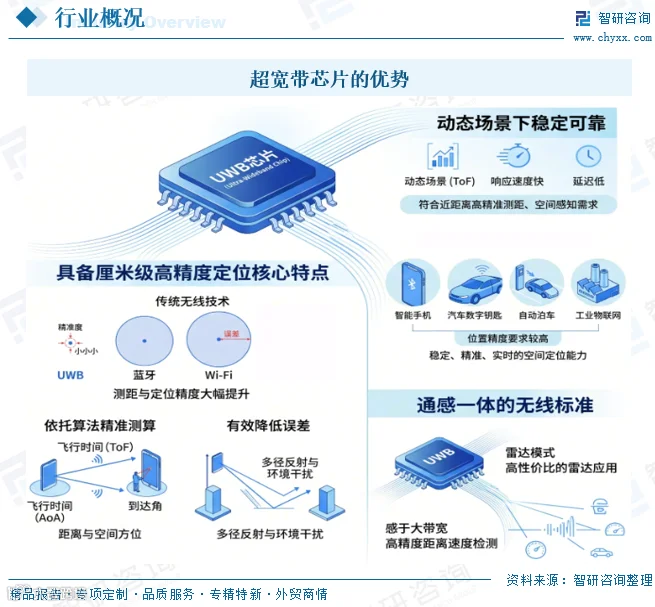
超宽带(Ultra Wide Band,UWB)是一种利用纳秒级窄脉冲发射无线信号的技术,主要工作频段为3.1GHz至10.6GHz(中国规定为7,163-8,812MHz)。作为该技术的核心硬件,超宽带芯片集成了射频收发、基带处理及协议控制等功能,通过飞行时间(ToF)和到达角(AoA)算法,实现厘米级的高精度定位与测距。
相较于蓝牙和WiFi,UWB具备抗干扰能力强、延迟低、安全性高等显著优势,能有效解决多径反射问题。此外,凭借大带宽特性,UWB芯片支持“通感一体”应用,可实现高精度的雷达功能,广泛应用于智能手机、汽车数字钥匙、自动泊车及工业物联网等领域。
行业进入壁垒
超宽带芯片行业存在较高的进入门槛,主要体现在以下四个方面:
技术壁垒:涉及复杂的射频设计、算法演进及严格的车规级认证,新进入者难以在短期内掌握全套核心技术。
人才壁垒:研发需要多学科复合型人才,国内企业需长期积累才能形成具备国际竞争力的团队。
资金壁垒:从研发、流片到测试及量产优化,全过程需要持续且巨大的资本投入。
客户壁垒:下游厂商倾向于与有量产记录和信任基础的供应商绑定,新品牌导入供应链周期漫长。
这四大壁垒相互叠加,构成了头部企业的护城河。随着国产替代加速,率先跨越这些壁垒的本土企业有望在全球竞争中占据一席之地。

产业链分析
我国超宽带芯片已形成完整的产业链体系:
- 上游:包括硅片、光刻胶等半导体材料及光刻机、刻机等制造设备供应商。
- 中游:涵盖芯片设计、晶圆制造、封装测试等环节。
- 下游:主要为模组集成及终端应用,覆盖手机、车载、工业及消费级IoT领域。

2025年,我国UWB芯片终端应用结构呈现多元化格局:智能手机占比59%,处于绝对主导地位,主要得益于数字车钥匙和空间感知功能的普及;消费级IoT占比20%,智能家居等设备规模扩大;车载市场占比17%,成为第二大增量市场,智能进入和活体检测应用加速落地;工业级IoT占比5%,仍处于早期渗透阶段,潜力巨大。

发展现状
凭借高精度、低功耗和强抗干扰能力,UWB已成为智能终端、汽车电子及物联网的关键感知技术。在汽车领域,深度应用于数字钥匙、舱内监测及V2X通信;在消费电子领域,智能手机和可穿戴设备的需求快速释放。据统计,2025年全球超宽带芯片市场规模达138.3亿元,同比增长8.7%。

国内市场受益於新能源汽车、智能终端的高速发展及政策扶持,增长势头强劲。2025年我国超宽带芯片市场规模达27.9亿元,同比增长34.8%,增速远超全球平均水平。

竞争格局
1、整体格局
全球市场中,威讯、恩智浦、苹果等国际厂商凭借先发优势占据高端市场,2024年前五大厂商合计份额超60%。其中,威讯和恩智浦市占率分别为28%和23%。
中国本土企业正在加速突破,虽然在技术和市场份额上仍有差距,但凭借高性价比、本地化服务及政策支持,在车规级和工业定位等细分领域实现量产导入。由于协议标准更新快、应用场景多样,行业尚未形成绝对垄断,为具备射频与系统集成能力的本土厂商提供了“弯道超车”的机会。

2、代表国产企业分析——加特兰微电子
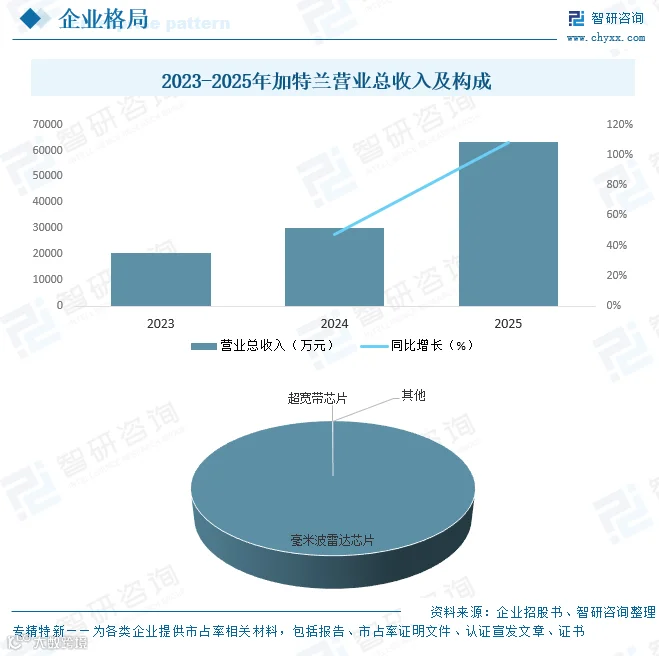
加特兰微电子科技(上海)股份有限公司成立于2014年,专注于车规级无线感知和通信芯片。其Dubhe平台超宽带芯片广泛应用于数字钥匙、自动泊车、舱内雷达等汽车场景,以及可穿戴设备和智能家电等消费领域。2025年,加特兰营业总收入约6.32亿元,其中超宽带芯片业务处于起步阶段。

发展趋势
1、加速替代传统短距通信技术
UWB凭借厘米级精度、强抗干扰及防中继攻击机制,正逐步取代蓝牙和NFC,成为高安全交互场景的首选。尤其在汽车数字钥匙领域,UWB能有效防范安全风险。未来3至5年,UWB有望在高端短距通信市场实现对传统技术的结构性替代。
2、“通感一体”成为核心演进方向
UWB芯片正从单一向“通信+感知+雷达”三位一体演进。集成定位、数据传输与雷达感知能力的SoC芯片,可同时实现精准测距、活体检测及障碍物识别,降低系统成本。在智能汽车和养老看护等场景中,UWB将成为核心精准感知入口。
3、工业与汽车电子驱动规模化落地
UWB正从消费电子向工业和汽车两大高增长赛道渗透。车载领域应用于无感进入和V2X;工业领域在智能制造、矿山安防等高危场景稳定运行。随着标准普及和成本下降,UWB正加速迈向规模化商用。
4、本土企业创新加速,开拓国际市场
中国企业在射频架构、基带处理等关键环节取得突破,部分产品已获FiRa认证并导入头部供应链。随着生态建设的完善和技术自主可控的推进,具备量产能力和差异化产品的本土企业有望在国际市场占据主导地位。
● 以上数据及信息可参考智研咨询发布的《中国超宽带芯片行业市场现状分析及未来趋势研判报告》。