

2.5D封装产能持续扩张,但有效交付能力需综合考量封装架构、内存供应及客户规格。
随着AI加速器将计算芯片、HBM(高带宽内存)和高速互连集成于同一封装内,2.5D封装已从传统的后道工序转变为关键的供给环节。摩根士丹利预测,到2027年,中国2.5D先进封装年产能将达43.6万片,而当年需求约为27.4万片,对应63%的产能利用率。这一数据表明,行业关注点正从单纯的总产能转向不同工艺、内存配套与客户特定规格能否整合为可交付产品。
01 | AI芯片封装核心:实现计算与内存的高效互连
传统封装主要承担芯片保护与电信号引出功能,而AI加速器的封装更类似微型底板:计算芯片与多颗HBM需紧密贴合,并通过短距、高密度的连线进行数据交换。2.5D封装通常借助硅中介层或局部桥接结构,将多颗裸片集成于同一封装中,从而消除信号在电路板长距离传输带来的延迟。
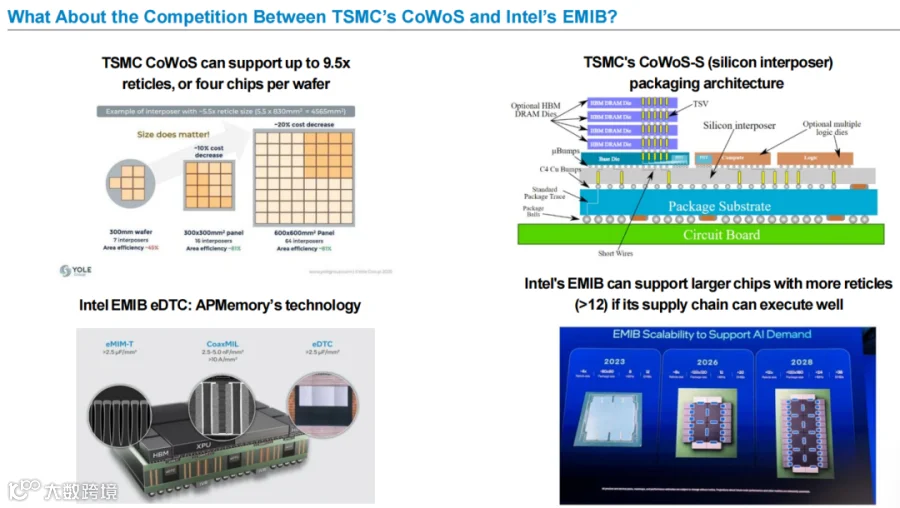
业界常以台积电CoWoS代指此类技术,但这并不能涵盖所有2.5D产能。例如,CoWoS-S采用硅中介层方案,而英特尔EMIB则采用嵌入式桥接思路,两者在容纳裸片面积、材料选用及制造流程上存在显著差异。虽然统称为“先进封装产能”有助于宏观供需分析,但在评估具体芯片交付能力时,必须回归到具体的技术架构。
CoWoS-S与EMB的技术路径差异示意图:
02 | 产能增速高于需求,利用率温和回升
根据情景测算,中国2.5D封装年供给量将从2026年的约25万片增至2027年的43.6万片,需求量则从约12.5万片升至27.4万片。尽管供需两端均呈上升趋势,但2027年供给仍超出需求约16.2万片,产能利用率预计从2026年的50%提升至63%,尚未达到满载状态。
这种“温和过剩”并非意味着先进封装缺乏需求,也不代表所有厂商均能轻易获取订单。它仅反映在模型设定下,名义供给的年增长率快于需求增长。若简单将43.6万片产能直接换算为特定GPU出货量,会忽略因封装面积、HBM数量及产品设计差异导致的资源消耗区别。
中国2.5D封装产能与需求预测对比:

03 | 扩产非万能钥匙,需匹配存储与生态节奏
可用的AI封装解决方案要求逻辑芯片、HBM堆叠、基板及封装互连在同一套设计规则下协同工作。其中,HBM内部需通过TSV(硅通孔)技术实现多层DRAM堆叠。因此,2.5D封装产能的增加,并不能自动弥补前后工序中的其他瓶颈。
存储端的产能爬坡具有独立性。据估算,长鑫存储的HBM TSV月产能将从2026年的2万片逐步增至2027年的4万片及2028年的7万片;其按位元出货计算的全球HBM市场份额预计从2026年的3.8%提升至2027年的4.4%。这表明封装扩产与HBM供给需分别核算,前者不能替代后者作为供给指标。
此外,封装厂的市场格局也将随扩产发生变动。报告预测,到2027年,盛合晶微在中国2.5D封装市场的份额将从2025年的78%降至34%,而长电科技则由5%升至12%。这反映的是容量配置的变化趋势,最终有多少名义产能转化为实际收入,仍取决于客户对特定封装组合的认可度。
长鑫存储HBM TSV产能爬坡及全球份额预测:

结语:从“能做多少”转向“能交付什么”
43.6万片的产能规模与63%的利用率提供了一条清晰的判断基准:先进封装正在快速扩产,但总量优势不足以替代对产品匹配度的严苛考量。对于AI芯片客户而言,封装厂的闲置产能仅是起点;中介层或桥接结构的适配性、HBM的稳定供给、芯片面积限制以及验证进度,才是决定产能能否最终转化为可出货加速器的关键因素。
