

第一章 总则
第一条 为加强固定资产管理,保障资产安全完整,提高使用效率,依据《企业内部控制规范》及相关规定,结合公司实际制定本细则。
第二条 本细则适用于公司及所属分公司。
第三条 公司应强化以下关键环节的风险控制:
(一)明确权责分配和职责分工;
(二)确保固定资产取得依据充分,决策审批程序明确;
(三)规范投资预算、工程进度、验收、维护、调剂及报废处置等流程;
(四)严格执行国家统一会计制度,规范成本核算、折旧计提及减值准备等会计处理。

第二章 定义与分类
第四条 固定资产指使用寿命超过1年,为生产商品、提供劳务、出租或经营管理而持有的有形资产(不含以经营租赁方式出租的房屋建筑物)。
第五条 下列资产不论价值大小,均不作为固定资产:
(一)周转性资产:如装卸网兜、垫板、蓬布、脚手架、钢丝绳等;
(二)工属具及替换性资产:如抓斗、漏斗、电磁吸盘、电动葫芦、7kW以下电动机等(机械设备原配部分除外,其价值计入主机);
(三)低值易耗品:如刀具、专用工具、模具、玻璃器皿、办公家具等。
公司固定资产主要分为经营用、非经营用、租赁、未使用、融资租入等类别。其中经营用和非经营用固定资产具体分类如下:
(一)装卸机械设备:含起重、输送、堆取及其他搬运机械。大型设备专指装/卸船机、斗轮机、门机、岸桥、场桥、堆高机、正面吊;
(二)港务设施:灯塔、道路、围墙、管道、水电设施等;
(三)库场设施:仓库、堆场、月台、轨道衡、地中衡、储罐等;
(四)通讯导航设备:无线电导航、各类通信设备及线路;
(五)运输车辆:货运/客运汽车、自卸车、牵引车、铲车、集卡车、摩托车等;
(六)机械动力设备:锅炉、加工设备、泵、压缩机、传动装置、切削机床、输变电设备等;
(七)房屋:含房产证的生产用房(生产经营、办公)和非生产用房(住宅、文教卫等),不含投资性房地产;
(八)建筑物:池、槽、塔、井、沟、洞、廊等;
(九)办公用具及家用电器:文印设备、摄录器材、计算机及配套、文娱设备等;
(十)其他资产:医疗器械、厨房用具、仪器仪表等。
若固定资产各组成部分使用寿命或经济利益实现方式不同,应分别确认为单项固定资产。融资租赁期满或投资性房地产转自用时,应按规转入相应固定资产类别。

第三章 职权与分工
第六条 实行“统一领导、归口管理、分级负责、责任到人”的全员化管理模式,总经理为总负责人。
第七条 财务部职责:
(一)汇总提出固定资产年度计划;
(二)参与验收,负责账务核算;
(三)督促实物管理及使用部门加强管理,定期核对确保账实相符;
(四)组织盘点清查,会同主管部门调查处理盘盈、盘亏及毁损。
第八条 实物主管部门职责:
综合部:负责非生产用车辆、房屋类固定资产实物管理。
安全技术部:负责除上述之外的其他固定资产实物管理。
第九条 实物主管部门具体职责:
(一)建立管理台账,确保资产完整及良好技术状态;
(二)提出增添、调拨、报废、封存等意见;
(三)组织验收、报废、清理等工作;
(四)会同财务部开展盘点,确保账账、账卡、账物相符,出具处理意见。
第十条 使用部门职责:
(一)建立本部门台账,负责资产完好及合理使用;
(二)及时提出增减、维修、技改建议;
(三)参与验收、盘点及事故调查,上报结果。
第四章 取得与验收
第十一条 建立预算管理制度,所有购建和大修理项目须列入年度预算。重大项目需进行可行性研究,必要时引入第三方评估,实行集体决策。
第十二条 严格执行年度预算。超预算或预算外项目须按程序审批后方可办理。
第十三条 规范采购与审批程序。一般采购采取比质比价,重大采购实行招投标。
第十四条 建立严格验收制度。由资产管理、使用、财务等部门共同实施。购置资产需凭合同、发货单等验收并出具报告;自建资产由建造、管理、使用部门共同验收。验收合格后及时办理入库、编号、建卡。
第十五条 财务部应及时确认建造成本。已达到预定可使用状态但未办理竣工决算的,应及时暂估转入固定资产核算。
第十六条 需办理产权登记的资产应及时办理。经营租赁、借用、代管资产应设立登记簿备查。

第五章 使用与维护控制
第十七条 加强日常管理,授权专人负责使用与维护,资产转移须经授权。
第十八条 采用平均年限法计提折旧,实行分类与单项相结合。折旧政策一经确定不得随意变更,特殊情况需报批备案。
计算公式:
(一)年折旧率 = (1 - 净残值率) ÷ 折旧年限 × 100%
(二)月折旧率 = 年折旧率 ÷ 12
(三)月折旧额 = 固定资产原值 × 月折旧率
第十九条 当月增加固定资产,下月起提折旧;当月减少,当月仍提,下月停提。提足折旧或提前报废的,不再补提。
第二十条 已计提减值准备的固定资产,应按账面价值和尚可使用年限重新计算折旧。价值恢复后亦重新计算,此前累计折旧不调整。
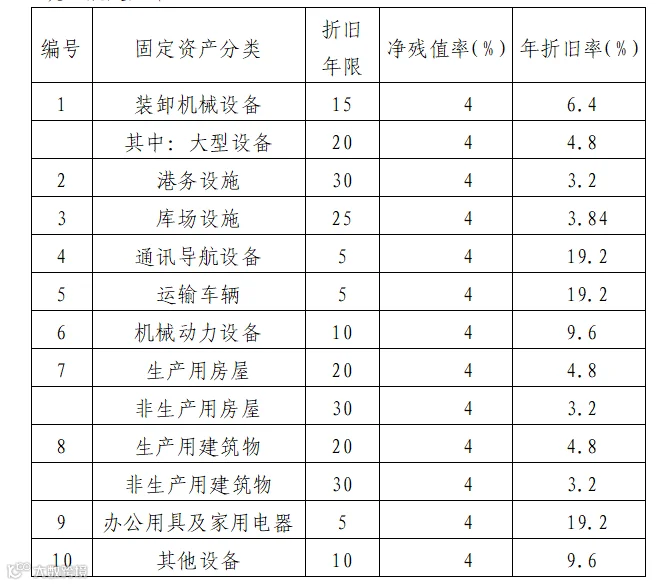
第二十一条 各类固定资产折旧年限、净残值率、年折旧率按规定执行。
第二十二条 使用部门负责日常维修保养及定期检查。大修理和技术改造需按规定程序报批及论证。
第二十三条 符合下列条件之一的修理支出视为改良支出,完工后转增固定资产账面价值:
(一)支出达到原值50%以上;
(二)延长使用寿命2年以上;
(三)用于新的或不同用途。
第二十四条 按规定范围和政策办理固定资产投保。资产变动时及时办理保险变更手续。
第二十五条 办理抵押、质押担保须按规定审批,义务履行完毕后及时解除。
第二十六条 定期盘点。由财务部与实物主管部门牵头,使用部门配合。盘点前后核对账簿,编制盘盈盘亏表。
第二十七条 盘盈盘亏须查明原因,编制处理意见,经批准后由财务部调整账簿。
第二十八条 每年年末检查分析固定资产,核对明细账与总账。存在减值迹象时,计算可收回金额并计提减值准备。
第二十九条 及时处理未使用或使用不当的资产。封存资产须专人管理,定期检查。

第六章 转移与处置控制
第三十条 转让与捐赠:
(一)调拨转让遵循先内后外原则;
(二)闲置资产及时备案处理;
(三)内部调拨按账面值办理财务手续;
(四)对外有偿转让:100万元以下由公司组织拍卖/招标;100万元及以上由股份公司组织;限额以上依章程由董事会或股东大会批准;
(五)对外捐赠须经股份公司批准;
(六)调出资产须保持完整,不得拆卸挪用。
第三十一条 出租、出借须报批并签订合同,约定维护、税费、租金及归还期限等。
第三十二条 内部调拨须填制调拨单,经审批后办理,价值由财务部门核准。
第三十三条 报废与盘亏:
(一)报废条件:严重损坏无修复价值、技术落后无改造价值、灾害灭失、规划拆除、国家淘汰等;
(二)报废须填表并按程序审批。尚可使用的部件单独建卡,不计入报废总值;
(三)盘亏须查明原因、分清责任,附书面报告报批;
(四)正常报废由管理部门填单审批;非正常报废由使用部门申请,经技术鉴定后审批;出售转让需列明详细信息并批准;对外投资需中介评估。
第三十四条 涉及产权变更的处置须及时办理手续。处置收入和费用须及时入账,记录完整。
第七章 决策分析和利用效果评价
第三十五条 固定资产投资前必须进行可行性研究和经济合理性分析,以确保经济效益,避免失误。
第八章 附则
第三十六条 未尽事宜按国家和上级规定执行。上级新规定与本细则不一致时,以上级规定为准。
第三十七条 本细则由公司财务部负责解释。
第三十八条 本细则自发布之日起施行,原《固定资产管理实施细则(修订号:6-11/1)》同时废止。