


做亚马逊的中国卖家,在国内的报税绕不开两块:增值税和企业所得税。今天用大白话把这两块讲清楚,重点说清楚不同模式怎么申报、所得税怎么算、各项凭证去哪下载。
一、增值税:三种模式,怎么选?
目前亚马逊中国卖家常见的出口报关,主要分三种模式:买单报关、9810退税、9810免增值税。
模式一:买单清关(不合规、等同国内销售)
走买单清关,相当于你的货在国内销售了一遍,需要按照亚马逊的销售数据(income+VAT)来缴纳增值税。
税率怎么算,看你是什么纳税人:
● 小规模纳税人:月销售额10万以内(按季申报的看季度,季度30万以内)免征增值税——该优惠政策执行至2027年底;超过免税额度的部分,按1%征收率缴纳增值税。
● 连续12个月累计销售额超过500万(注意:是任意连续12个月滚动计算,不是自然年度1—12月):会被强制升级为一般纳税人,需要按13%缴纳增值税(可抵扣进项)。
模式二:9810退税(分实际销售退税 + 预退税)
9810是跨境电商B2B出口的监管方式。退税模式又分实际销售退税和预退税两种。
但有个现实问题:9810退税要求的单据很多、准备资料繁琐,门槛偏高。有专业财务团队、单据齐全的大卖才玩得转,中小卖家不太适用。
模式三:9810免增值税(中小卖家强烈推荐)
9810免税模式,一般按照报关单上的销售额为准来申报(如果所有出口货物全部都是走的9810模式, 仅申报不用额外缴纳增值税)。
它最大的优势在上游:9810免税模式下,上游供应商可以给你开具增值税普票——这意味着你的采购成本可以降低(不用非要拿专票)。
中小卖家强烈推荐走9810免增值税模式。 不过现实情况是:部分铺货型卖家SKU太多,货品杂、单据难以一一对应,走不通9810模式,只能退而求其次。
一个常见误区澄清:
中国主体卖家直接销售到亚马逊,不涉及0110模式。因为0110(一般贸易)模式是中国卖家把货出口给境外买家(B2B),而你是直接通过亚马逊零售给终端消费者,监管方式不一样,别搞混了。
二、企业所得税:怎么申报?怎么算?
先搞懂一个"时间差"问题
亚马逊推送给税局的数据具有滞后性——通常会延迟2—3个月才推送上一个季度的销售数据。
但企业所得税的申报要求是:季度终了之日起15日内向税务机关申报。
这就产生了矛盾:税局的数据还没到,但你的申报期限已经到了。所以一般卖家的做法是——自己按月/季度从亚马逊后台各个站点分别导出"总汇报告"来进行申报。
总汇报告把收入、支出、税费整体呈现,是报税的核心依据。
📥 下载路径:卖家后台 → 付款 → 报告库 → 总汇报告

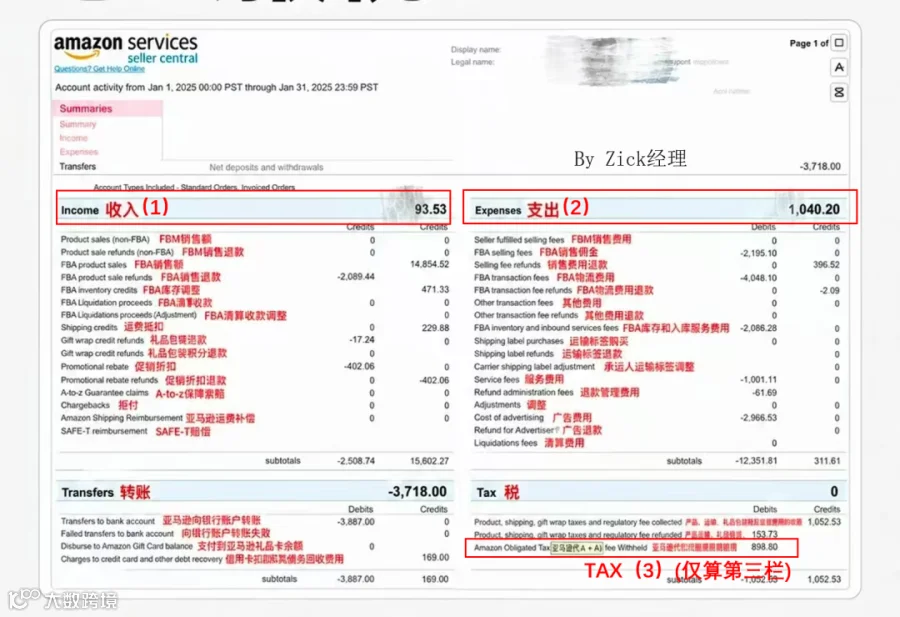 亚马逊卖家的企业所得税的计算逻辑
核心公式:
应纳税所得额 = 平台收入 − 支出平台 − 货物成本 − 国内运营成本
下面拆开讲每一项的报税依据和凭证从哪来👇
① 平台收入
平台收入= (1) income + (3) Tax费用(如欧洲VAT, 仅Tax第三栏)
以总汇报告的"income"部分作为主要报税依据。
此外,卖家朋友同步也会下载一份明细报告(交易明细)——这是里面有每一笔订单的收入、支出明细,用来核对和佐证。
下载路径:卖家后台 → 付款 → 报告库 → 明细报告
三个注意点:
● 给国内税局推送的销售数据, 是income + VAT, 所以咱们做申报的时候保证数据一致性, 也需要计算在内。
● 总汇报告是按站点分别计算的,所以你需要下载不同站点的总汇报告再汇总。
● 费用汇率按当月的中央平价费率进行换算。
② 平台支出
平台支出= (2) Expenese + (3) Tax费用(如欧洲VAT, 仅Tax第三栏)
以总汇报告的"Expenese"部分作为主要报税依据,主要分为广告费用和仓储、佣金、FBA物流费两类。
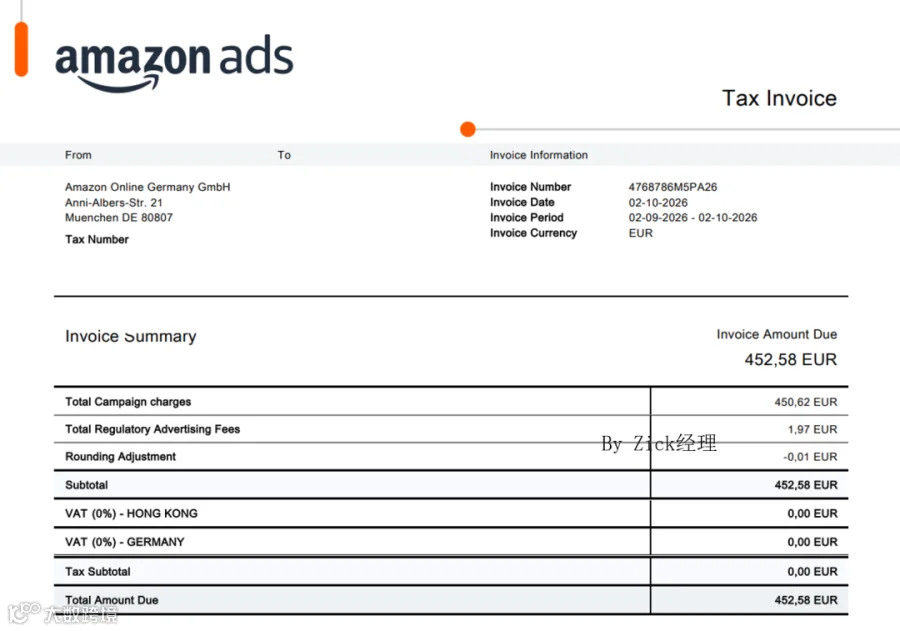
● 广告费用:可以用平台开具的形式发票作为进项抵扣凭证。
下载路径:广告活动管理 → 账单 → 发票 → 筛选"已付款" → 选对应季度 → 下载摘要

● 配送费:目前亚马逊未提供正式发票,可用以下替代凭证做税务处理。
下载路径:「数据报告 → 付款 → 汇总报告」获取配送费明细;或通过「数据报告 → 库存和销售报告 → 亚马逊物流库存报告」查看配送费用明细。
● 仓储费:目前亚马逊未提供正式发票,可用以下替代凭证做税务处理。
下载路径:「库存活动报告」(标注扣费周期),结合「月度库存快照」和仓储费结算邮件,作为费用凭证。
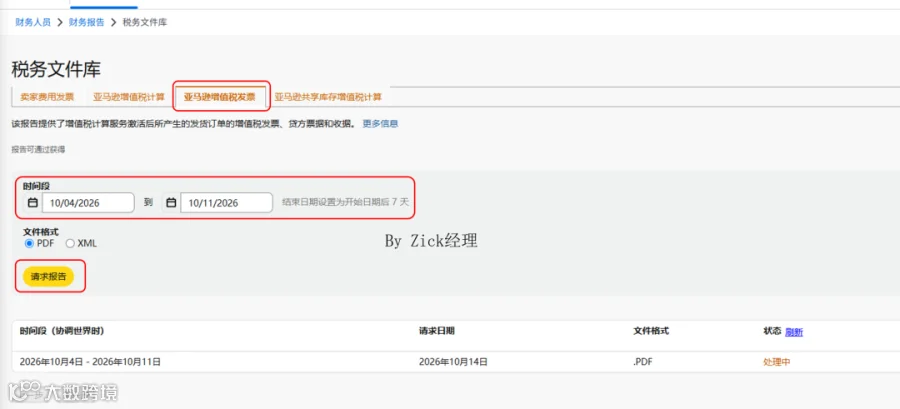
主要是欧洲VAT、美国销售税等海外税费,以总汇报告的Tax部分作为主要报税依据。
VAT交易报告(核对用)下载路径:数据报告 → 税务文件库 → 增值税报告 → 导出代扣VAT明细

③货物成本
1. 商品采购成本
3. 国内仓储相关费用等
注意商品采购成本按"已销售"部分结转,没卖掉的算库存不能当期全扣(如进货1万只卖了5千,只能扣5千成本,剩下5千做存货)
④ 国内运营成本
1. 员工工资、社保
2. 办公室房租、水电
3. 员工差旅费等
把这些成本都如实列进去,才能算出真实利润、合理合规地申报所得税。很多卖家漏掉了广告费、海外VAT、出口费用这些大头,导致账面利润虚高、白白多交了税。
三、总结
增值税:中小卖家优先走9810免增值税模式(上游能开普票降成本、按报关单申报);有专业财务团队、单据齐全的大卖可以走9810退税模式。
企业所得税:因为亚马逊数据滞后2—3个月,务必自己按月导出总汇报告作为申报依据;计算利润时把海外VAT、广告费、货物成本(采购+出口+仓储)、国内运营成本都算全,并留存好各项凭证(形式发票、库存活动报告、VAT报告等),别让账面利润虚高。
模式选对、成本算全、凭证留齐,才能既合规又不多交税。
我是亚马逊大客户经理Zick, 关注我,获取更多亚马逊运营干货!
