
今年以来,线下零食行业最热闹的故事,已经从"更便宜"变成了"更新鲜"。排队、试吃、明档、透明包装、一张更干净的配料表,把新鲜零食店推成了商场 B1 层的新流量入口。
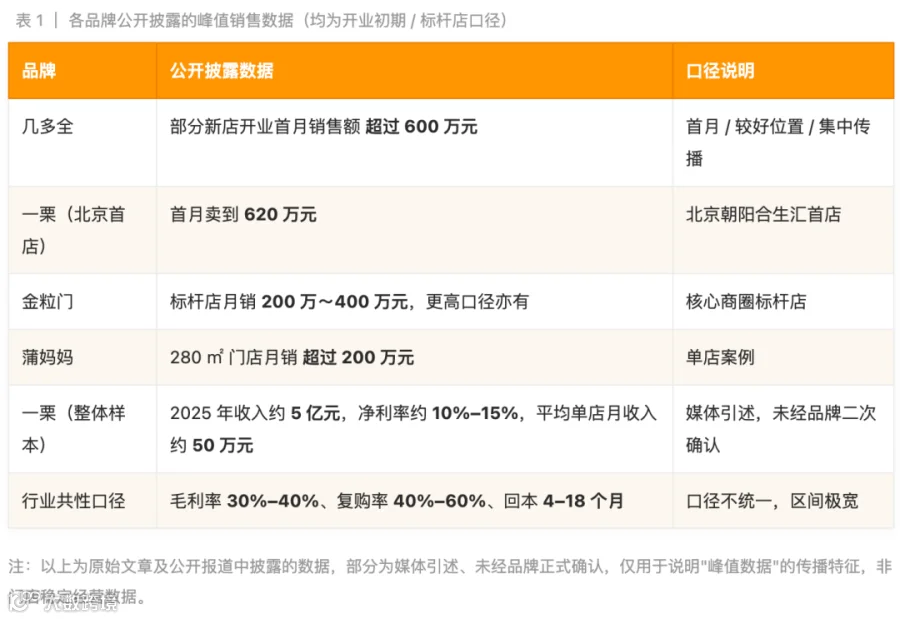
"首月卖 600 万、单店月销 400 万、复购率超过 60%、最快几个月回本"——这些数字被一遍遍转述,仿佛量贩零食之后,一个更值钱的加盟风口,已经站到了所有人面前。
但在热闹之外,一个更根本的问题值得被严肃追问:这么多钱砸进去、这么多人挤进去的这门生意,它到底卖的是什么?又靠什么持续赚钱?本文在前述现象观察的基础上,引入行业大盘数据与全球鲜食连锁样本,尝试用一套可检验的分析框架,把"新鲜零食"这门生意拆解清楚。
一、概念框架:先分清"新鲜"与"新鲜感"
理解这门生意,第一步是把两个常被混用的词拆开。它们指向完全不同的东西,却都被装进了"新鲜零食"这四个字里。
多数品牌的"新鲜"是真的:三天保质期的蛋糕、能一条条查的配料表、靠供应链和现场管理做出来的现烤现卤,都站得住脚。但消费者第一次走进一家新鲜零食店,往往不是因为认真研究了保质期,而是被排队、明档和惊喜吸引。
由此引出两条能力曲线:卖新鲜,拼的是供应链、损耗和品控;卖新鲜感,拼的是持续制造惊喜的能力。而惊喜,用一次少一次,人人都有了,就一文不值。
二、数据透明度框架:你看到的,都是"新鲜感"的峰值
认真翻过新鲜零食的公开资料,会发现一个矛盾:这个行业数据多到眼花,但真正能用来判断"生意是否成立"的数据,几乎没有。公开报道乐于展示开业首月、最高单日和明星门店,却很少披露开满 12 个月门店的中位数日销、同店变化和真实净利润。
2.1 原始公开数据梳理(保留自原始报道)
2.2 三组必须追问口径的数据
首月销售额是流量数据,第 13 个月销售额才是商业数据。开业首月的高数字,只能说明一家新店在好位置、集中传播和开业促销下"最高能卖多少",没有回答"开业一年后还能卖多少"。
毛利率 30% 还是 40%,说明不了加盟商赚钱。扣掉商场租金、扣点、人工、装修摊销、水电、试吃、促销和短保报损,剩下的才是投资者真正能拿走的钱。
复购率 40% 还是 60%,要先问清口径。是开业会员 30 天内再次到店,还是所有付费顾客 90 天、180 天内的真实复购?算没算优惠券和开业活动?
数据不透明,并不能反过来证明企业经营不好。但对于一个需要个人投资者拿出上百万元甚至更多资金的项目,品牌应当证明模式已经成熟,而不是让加盟商用自己的钱去证明模式能够成熟。
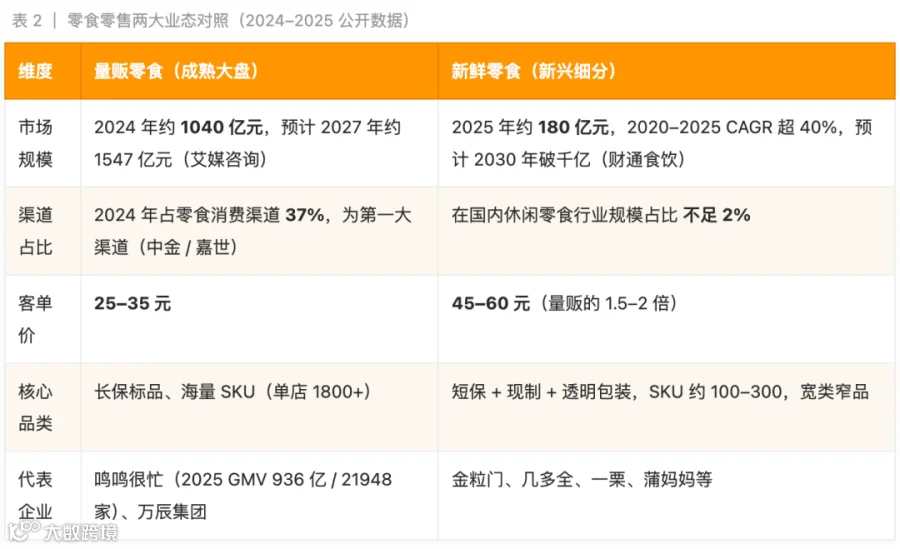
三、行业坐标:新鲜零食在零食版图里的真实位置
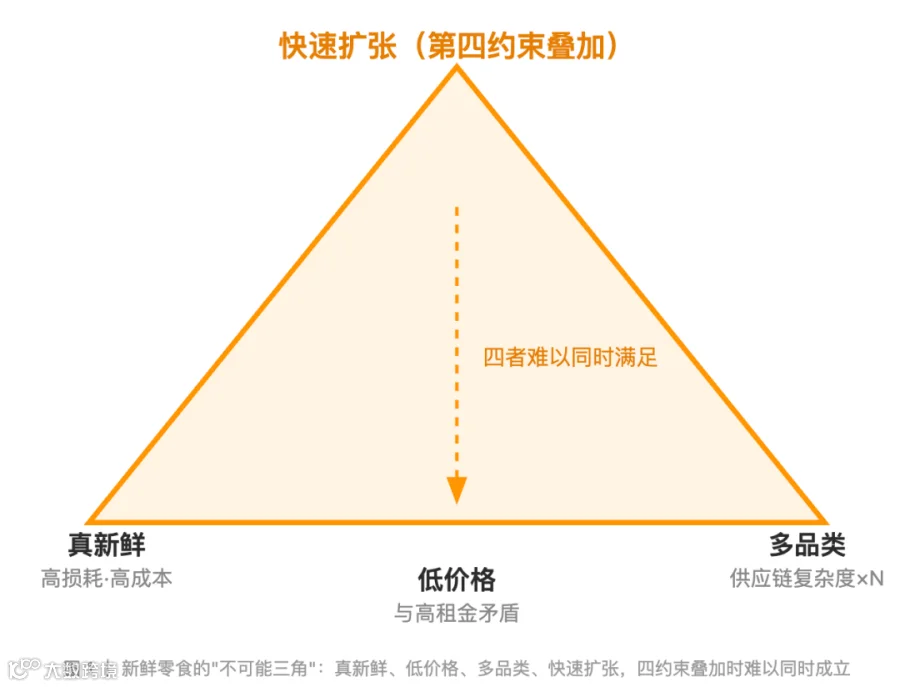
四、商业模式四象限:四条路径,与一个"不可能三角"
金粒门、几多全、一栗、蒲妈妈四个代表,实际上走的是四条不同的路。更重要的是:
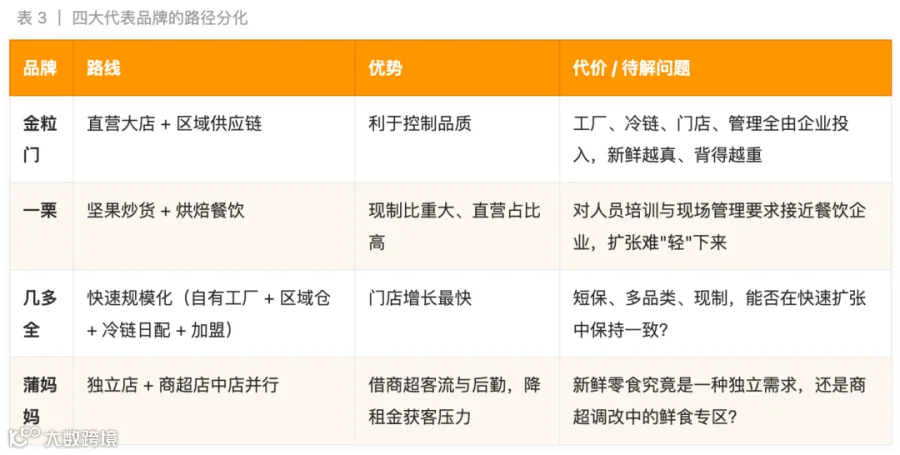
传统企业也在入场。绝味拥有全国化工厂和冷链日配体系,理论上比多数创业品牌更有条件经营短保鲜食,但其在公开回复中仍表示新鲜零食业务处于"模式验证与探索阶段",并提示投资者注意风险。直营、加盟、店中店、传统渠道改造都有人尝试,可本质都是四类企业在各自寻找办法,绕开同一个商业不可能三角。
五、成本结构拆解:真正的"新鲜",到底有多贵
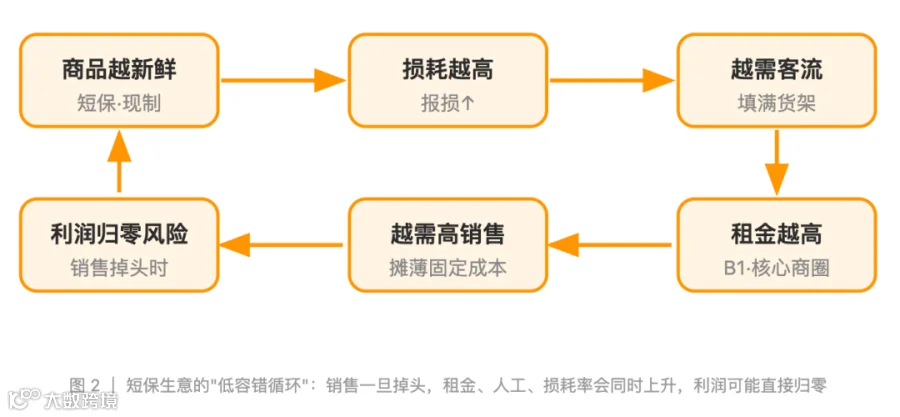
如果以为卖"新鲜"只是辛苦一点、毛利低一点,就太天真了。"三天赏味""当天现做""隔夜下架"这些让消费者心动的话,落到门店头上,都是昂贵的账单。
短保 = 天然损耗。传统包装零食可在货架等一个月、三个月;鲜食不行,今天卖不掉的烘焙、卤味、冷藏甜点,明天就要打折甚至直接报损。
丰满陈列 vs 损耗控制,天然矛盾。为不让货架空着影响体验,要丰满陈列;为让消费者相信"现制",要持续试吃、明档、即时制作。销售越难预测,这对矛盾越尖锐。
高毛利 ≠ 高利润。卖不掉的毛利,最后都会变成损耗。公开模型显示新鲜零食损耗率约 8%–15%,远高于多数长保零售。
六、新鲜感衰减曲线:从"尝鲜"到"复购"的断点
成本再高,至少还能用钱撑住一段时间。新鲜感真正致命的地方,是它衰减得太快。早餐、午餐、晚餐有固定时间;咖啡、奶茶也有通勤、办公、社交场景。可零食是一种随机性消费,没有多少人必须每天去买一包零食。
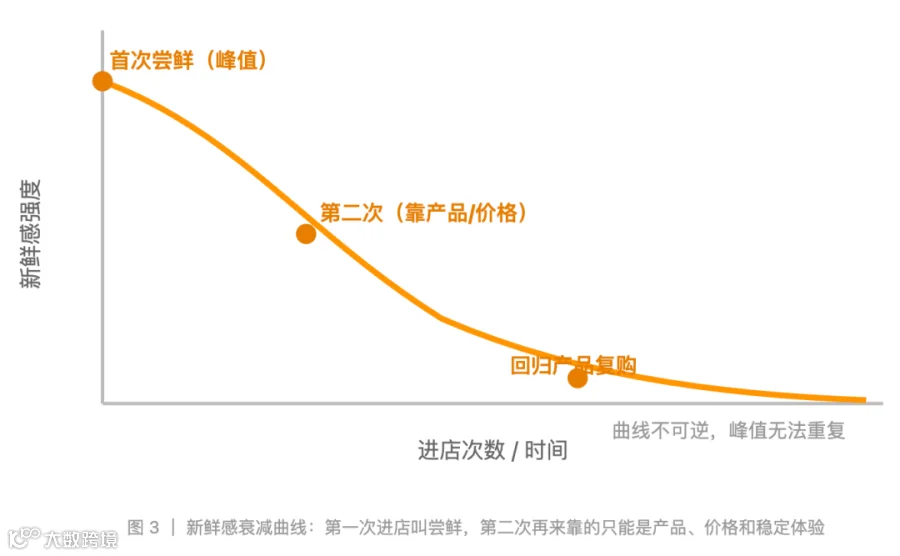
为了制造频次,这些店只能加奶茶、面包、卤味和轻食。加得越多,它越不像零食店,越像一家复合餐饮店——餐饮的频次借过来了,餐饮的人工、损耗和食品安全风险也一样不少。
七、加盟博弈:可以复制"新鲜感",很难复制"真新鲜"
新鲜零食店 SKU 通常比量贩零食店少,看起来管理更简单。实际上,它背后是常温、冷藏、冷冻、现烤、现卤、现制饮品等多套供应链——温度不同、保质期不同、补货频次不同,任何一环出问题,都可能从单店损耗演变成区域性食品安全风险。SKU 少,不等于复杂度低;一盒三天保质期的蛋糕,比十箱长保薯片难管得多。
加盟可以转移开店资金,却转移不了鲜食管理能力。只要报损责任、临期折价权和退换货机制没有重新设计,总部与加盟商就很难实现真正的利益一致。这也是为什么直营占比高的品牌(如一栗)在品控上更稳,却也最难"轻资产"快速扩张。
八、全球对标:真正做"新鲜"的,从不靠"新鲜感"
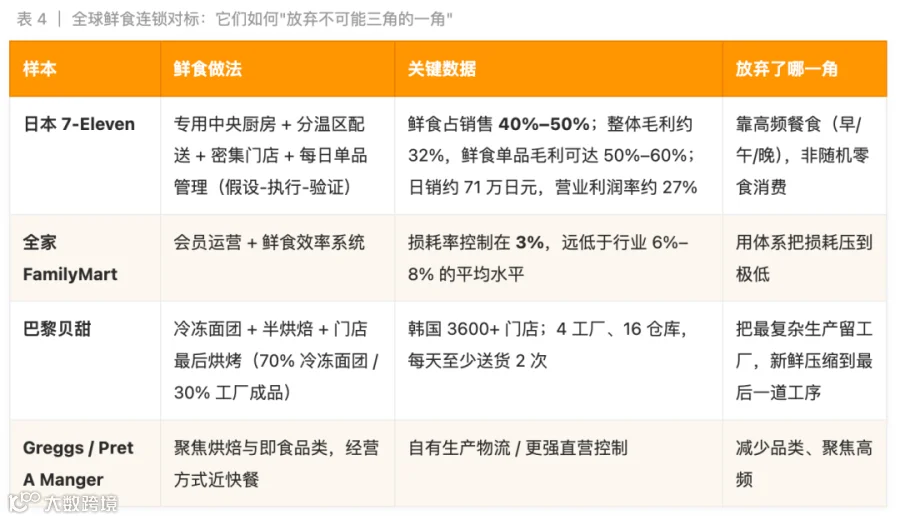
全球有没有把鲜食做大的企业?当然有。但它们成功的共同点,是把"新鲜"变成一套可管理的经营系统,而不是长期依赖消费者的好奇心。对照样本如下:
九、投资判断框架:进场前必看的五组数据
我不认为新鲜零食会一夜之间大面积关店。它更可能在经营压力下,一点一点变成另外一种生意:为降损耗增加常温长保商品;为降难度把现制改成复热和分装;为降投资缩小面积或进商超;为跨区域增加代工和更长保质期产品。到最后名字可能还叫"新鲜零食",经营上却越来越像精品零食店、烘焙店或商超鲜食专区。
这未必意味着企业失败——能主动收缩边界、找到高频品类、控制供应链半径的企业,反而可能活下来。但它意味着,今天被热炒的"新鲜零食独立赛道",没有按最初想象成立。对普通个人投资者与没有鲜食经验的加盟商,建议很干脆:现在,不要轻易进场。
开业满12 个月门店的中位数月销及同店变化;
扣除全部成本后的门店净利润;
不同品类的真实货损率与临期折价率;
90 天 / 180 天付费消费者复购率;
成熟门店闭店率、转让率,以及滞销商品究竟由谁承担。
十、结论:新鲜是苦功夫,新鲜感是超级短保品
短期看流量,长期看体系。新鲜感带来首店爆发,但第 13 个月的同店销售、损耗与净利润,才定义生意是否成立。
赛道仍在早期,但模型未定。180 亿规模、不足行业 2%、CAGR 超 40%,说明空间与不确定性同样巨大;绝味等巨头尚处"模式验证阶段",足以说明难度。
需求不会消失,形态会变。短保、现制、少添加、配料透明,会成为零食、烘焙、便利店和商超长期吸收的基础能力;但今天这种"大店、高租金、多品类、高投入、快速加盟"的模式,很可能无法长期维持原形态。
数据说明本文为基于公开资料的研究拓展与分析,所有数据均来自公开报道与行业研究(原始文章:陈思廷《解剖今天的新鲜零食之后,不如改名叫「新鲜感」零食》/ 创新零售社;量贩零食与鲜食对标数据引自艾媒咨询、中金公司、财通食饮、证券时报·数据宝、零售圈及品牌公开披露等),部分口径为媒体引述、未经品牌正式核实,仅供研究讨论,不构成任何投资建议。投资有风险,决策需独立判断。
版权本文为原创分析框架与数据整理,未复制任何第三方图片与受版权保护内容;文中图表(图 1–3)均为基于公开逻辑原创绘制,可用于研究引用。
中国副食流通协会总监联盟是首家国字号总监联盟。个人会员入会条件如下:1、在休闲食品企业任职;2、总监级岗位3年以上;3、负责全国业务工作;4、企业年销售额超过一亿。