


“公司注册只用了三天,银行开户却拖了三个月,最后还是被拒了。”
这是过去一年里,内地创业者关于香港公司最普遍的吐槽。明明政策上香港公司注册对内地人几乎没有门槛,身份证就能办,怎么一到银行开户就寸步难行?
答案藏在银行的“风控逻辑”里。公司注册处和银行,看的是两套完全不同的东西。你满足了公司注册的法定条件,不等于你满足了银行的风险偏好。
01
香港银行到底在看什么?

很多内地创业者以为开户就是“提交资料、走个流程”,但香港银行的逻辑完全不同。在金管局严格的合规框架下,银行客户经理的核心任务不是“帮你开户”,而是“评估风险”。他们手里的KYC问卷,本质上是一套风险筛查工具。
银行看的东西,可以归结为四个字:真实、关联。
🔍 第一,你是不是“真实存在”的。 公司注册证书、商业登记证、公司章程,这些只是入场券。银行真正在意的是:你有实际办公地址吗?还是只挂了一个秘书公司的虚拟地址?你的董事和股东背景干净吗?有没有敏感地区的关联?股权结构穿透到最后,最终受益人是谁?
🔍 第二,你的“生意”是不是真的。 这是内地创业者最容易踩坑的地方。你说你做贸易,银行会追问:做什么产品?客户和供应商在哪个国家?一单大概多少钱?有没有合同、发票、提单可以看?如果你只有一家新注册的香港公司,没有内地关联公司,也没有任何业务凭证,银行几乎无法判断你的业务风险,最安全的选择就是拒绝。
🔍 第三,你的“钱”从哪来、到哪去。 资金来源和用途是KYC的核心问题。银行需要确认:开户资金是股东注资还是业务收入?预计一年的流水大概多少?主要交易对手在哪些地区?如果涉及被制裁或高危国家,直接出局。
🔍 第四,你和香港有没有“真关系”。 纯粹为了“有个离岸账户收美元”而注册的香港公司,在银行眼里吸引力很低。银行更愿意服务那些在香港或亚洲有真实业务往来的客户:有本地供应商、有区域客户、或者有明确的拓展计划。
02
为什么内地创业者总被拒?

⚠️ 第一种:只有公司,没有业务。 很多创业者注册香港公司的初衷是“先有个账户再说”,业务还没跑起来。但对银行来说,一家没有合同、没有流水、没有客户和供应商信息的新公司,就是一张白纸。白纸意味着不可评估的风险,而不可评估的风险,银行的选择是不接。
⚠️ 第二种:只有香港公司,没有内地关联。 银行在评估内地背景的申请人时,很看重“内地关联公司”这条线索。如果你在内地有实际经营的公司,有流水、有合同、有纳税记录,香港公司作为业务延伸就变得可信。但如果你只有一个孤立的香港公司,银行会问:你在内地做什么?为什么要用香港公司?业务链条怎么闭环?答不上来,就悬了。
⚠️ 第三种:资料“对不上”。 公司官网写做跨境电商,开户申请填传统制造业;预计每月几笔交易,却申报月流水百万美元;秘书地址是虚拟办公室,却声称有实际运营。这些不一致在银行的风控系统里都是红灯。银行不怕你规模小,怕的是你说的话对不上。
还有一个容易被忽略的因素:行业本身的风险等级。虚拟资产、货币服务、贵金属、博彩、不受监管的基金管理,这些行业在银行内部被归为高风险,获批概率天然就低,部分银行甚至直接排除。
03
内地创业者的几条务实路径
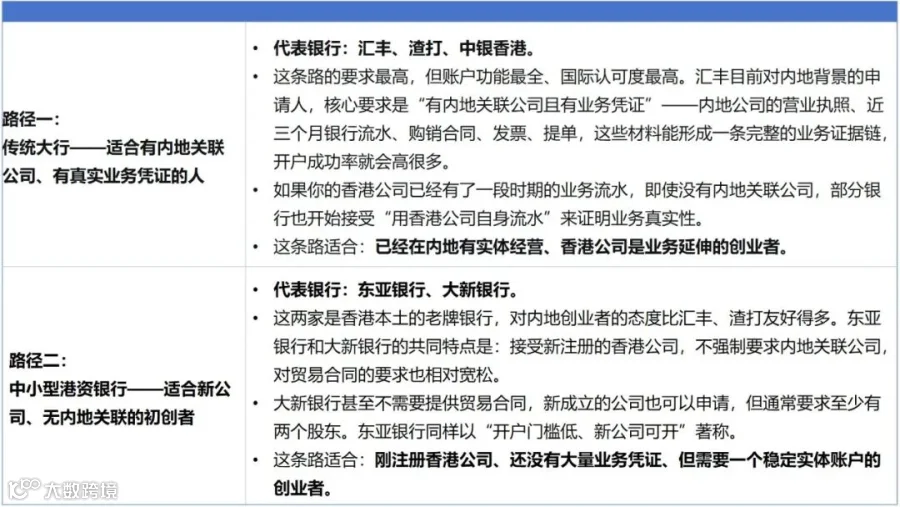
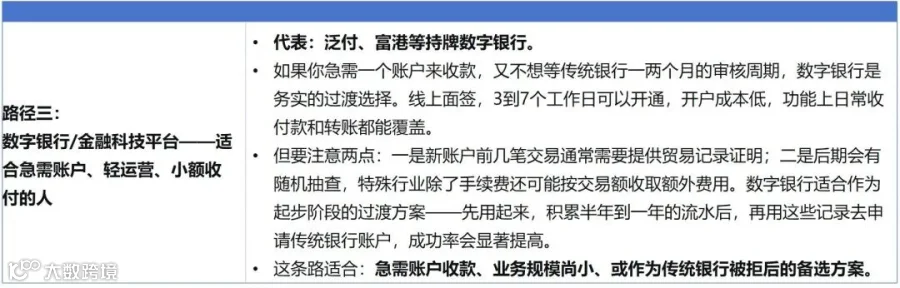
(了解更多更详细的资讯请访问泰尔官网:https://www.chntaier.com/)
END
泰尔集团简介
泰尔集团自2010年成立以来,一直以打破全球企业注册、财税及资本化信息差的使命,以AI驱动BMB(Business-Management-Business)企业服务革新,构建全球智能化信息平台。在企业境外上市、国际税务筹划、股权架构设计及资本运作等方面有着丰富的实践经验。致力于让全球企业服务变得更加透明、系统和高效。至今,我们的业务已经成功覆盖全球80多个国家和地区;未来,我们将携手同行朋友真正实现全球互通。

获得更多资讯,请扫码关注

往期回顾
泰尔·资讯|中国企业工厂出海,最怕第一步就做反:ODI备案没办,钱出不去,厂建了也白建
泰尔·资讯|德国公司注册到注销全指南:从1欧元创业到合规退场,这些坑千万别踩
泰尔·资讯|离岸公司注册指南:从BVI到开曼,哪里才是你的最优解?
泰尔·资讯|在香港开公司就能拿身份?搞懂“专才自雇”的逻辑,内地企业主该不该走这条路