


一则尚未得到官方证实的消息,近期在光伏行业引发了不小的震动。网传位于阿曼苏哈尔自贸区的联合太阳能公司年产10万吨多晶硅工厂,计划自10月起停产调整半年。这家工厂今年2月才刚刚投产,如果传闻属实,意味着其运营仅7个月便按下了暂停键。
截至目前,阿曼政府、苏哈尔自贸区以及项目相关企业均未发布正式停产公告。但外界之所以如此关注,是因为这个项目的象征意义远超一般工厂。它承载着海外多晶硅供应链“去中国化”的期望,也被视为中东地区切入全球光伏上游的关键一步。

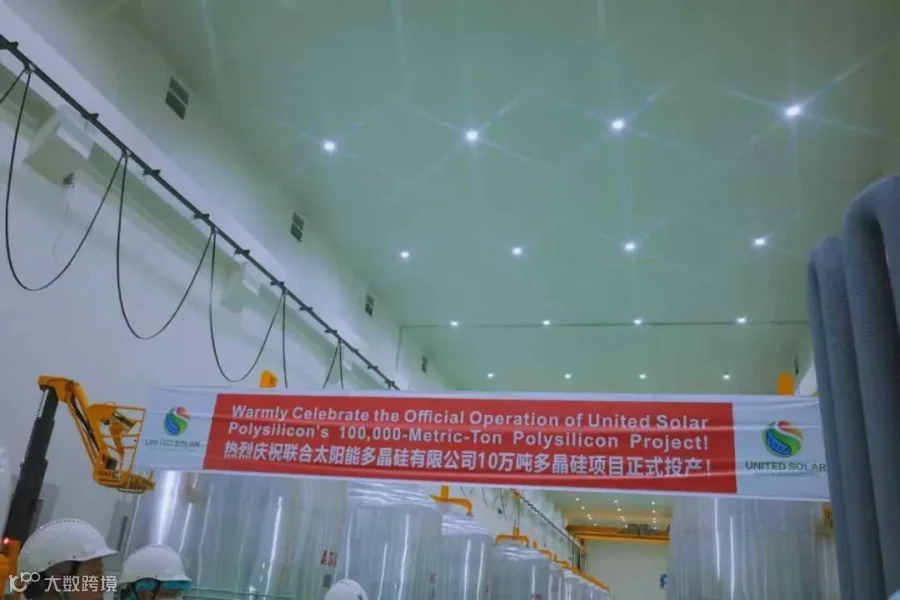
从纸面条件看,联合太阳能阿曼项目几乎占尽优势。2026年2月5日,该项目在阿曼苏哈尔自由贸易区正式开机,总投资约16亿至18亿美元,设计年产能10万吨太阳能级多晶硅。按照规划,全面达产后每年可支撑约40GW光伏组件的生产。
项目创始人张龙根曾任职于晶科能源和大全能源,拥有成熟的硅料行业经验。在其主导下,工厂核心施工采用中国标准,主要设备也从中国企业采购。融资方面,国际金融公司牵头提供了约4.8亿美元债权融资,阿曼本地银行提供了超过4亿美元融资,项目整体融资规模超过9亿美元。
但最核心的竞争力,还在于它的地理位置。阿曼不属于美国相关规则所界定的“受关注外国实体”范围。按照项目设计逻辑,这里生产的多晶硅可以凭借阿曼属地身份进入美国市场,规避部分针对中国硅料的限制。这意味着,联合太阳能不必在全球市场上与中国硅料硬拼成本,只要美国客户愿意为合规供应链支付溢价,阿曼较高的生产成本、薄弱的产业配套以及远距离物流成本,理论上都可以被覆盖。
然而,现实给出了另一套答案。最直接的冲击来自全球多晶硅市场。2026年7月,国内N型多晶硅价格一度跌至32.3元/公斤,约合4.75美元/公斤。行业普遍判断,即便落后产能有序出清,结构性过剩仍将持续,价格长期维持低位。进入9月,价差进一步拉大:海外非中国产多晶硅报价高达19.23美元/公斤,而国产合规可追溯硅料最低报价仅7美元/公斤左右。
这一价差直接击穿了阿曼项目的生存逻辑。联合太阳能首席财务官Binyam Giorgis在接受媒体采访时也承认,中国企业的成本优势来自“整个生态系统已经非常成熟”,阿曼项目则无法弥补全链条的成本劣势。
多晶硅是超高耗能的重化工产业,能源成本占比超过六成。阿曼依赖天然气发电,工业用电、用热成本远高于中国的平价绿电与工业电价。就连最初设想的中东能源红利,在实际运营中也没有完全兑现。
同时,项目只布局了多晶硅单一产能,没有配套上游工业硅,核心原料完全依赖进口,采购与物流成本持续抬升。多晶硅产业并不是简单的设备堆砌,它高度依赖完整的化工辅料供应链、成熟的产业工人、精细化的工艺迭代和就近配套体系。阿曼当地光伏化工产业基础薄弱,上下游配套零散,备件采购、工艺调试、异常运维的效率都远低于国内。这直接导致项目产能爬坡缓慢,产品稳定性不足,客户认证周期被大幅拉长,很难拿下长期稳定的海外大单。
更关键的是,期待中的溢价始终没有兑现。联合太阳能阿曼项目立项的底气,是押注美国供应链去中国化。但项目投产后,美国相关贸易政策的推进节奏却慢于预期。2026年8月,美国签署232条款公告,对进口多晶硅设定每公斤21美元的最低进口价,并计划于12月4日生效。政策落地的时间差,意味着联合太阳能在投产后的整个爬坡期都处于“政策预期存在、但实际保护未到”的窗口里。而在此期间,公司的现金流也出现了问题。
项目约16亿美元的融资中,有4.8亿美元是国际金融公司牵头的长期债务,超过4亿美元来自阿曼本地银行。高杠杆意味着固定的利息支出。在实际产量仅爬坡到3至4万吨每年的情况下,开工率越低,单位产品分摊的固定成本越高。当现金成本已经高于市场售价,继续生产只会加速现金消耗。主动停机检修、裁减现场人员,反而成了财务上更加理性的选择。
过去两年,在地缘政治推动下,全球光伏行业掀起一轮供应链重构。美国相关规则和本土制造补贴政策,持续倒逼海外组件厂寻找非中国硅料货源。市场一度形成共识:海外本土多晶硅产能会快速崛起,逐步替代中国硅料的全球供给份额。
但阿曼项目投产即承压的现实,戳破了这层行业幻想。光伏上游多晶硅,是光伏产业链里最难外迁、最难复制的核心环节之一。外界存在一个巨大的认知误区,把多晶硅产业等同于标准化组装制造业。实际上,多晶硅是典型的精细重化工行业,对能源稳定性、化工配套、工艺运维、产业工人、成本管控的要求,一点也不低于电池和组件环节。
中国硅料能占据全球九成以上产能,靠的不是单纯的规模优势,而是十几年打磨出来的全链条集群壁垒。国内早已形成了产业链的完整闭环,上下游就近配套,技术快速迭代,产能满负荷运转,长期通过规模化、精细化运营摊薄成本。这套成熟生态,是海外任何一个国家短期几年内都无法复刻的。
反观海外新建硅料项目,普遍存在“重投资、轻配套、高成本、低韧性”的通病。一方面,海外项目大多是单点产能布局,缺乏上下游协同,原料、辅材、备件高度依赖进口,物流与供应链成本居高不下。另一方面,海外缺乏成熟的光伏化工产业工人与运维体系,产能爬坡周期长、良品率不稳定,无法实现国内企业的满产高效运营。
不止阿曼项目,近期全球多个海外硅料产能都出现进度滞后、经营承压的情况。无论是欧美本土拟建产能,还是中东、东南亚新建项目,都无一例外面临成本高企、竞争乏力导致订单不足的难题。
所谓的硅料供应链“去中国化”,本质是政治需求与产业规律的强行对冲。短期在政策约束下,海外合规硅料会存在小众刚需市场。但长远来看,高昂的生产成本、薄弱的产业配套、脆弱的盈利模型,决定了海外硅料产能只能做小众补充,根本无法撼动中国硅料的全球主导地位。
阿曼项目的停产传闻,无论最终是否被官方证实,都已经为这场供应链重构的讨论提供了一个值得深思的案例:在高度成熟的产业生态面前,单靠资本和政策预期,很难在短期内复制一个完整的产业链。
免责声明:本文章仅代表作者个人观点,与出海壹路通无关。其原创性及文中陈述文字和内容未经壹路通证实,对本文及其中全部或者部分内容的真实性、完整性、及时性出海壹路通不作任何保证或者承诺,请读者仅做参考,并请自行核实相关内容。
部分素材来源:新华网、科技部、工业和信息化部
