

AI找电,已经找到充电站旁边了。
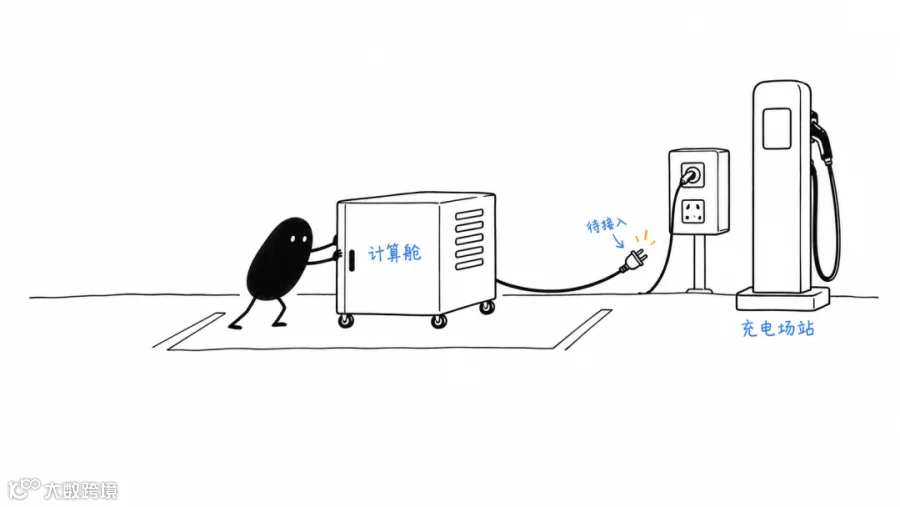
美国充电运营商Xeal在9月推出Laitent项目,计划在充电设施旁放置约一个停车位大小的计算舱,用闲置供电容量做AI推理。物业收租金或其他收益,计算业务承担电费,首个计算舱计划在2026年底上线。
这笔生意看中的,是物业已经接上电网。对算力项目来说,能用上现成的供电条件,就有机会少等一段接电时间。
电网要扩,设备要交,里面的芯片也要备齐。机会未必都在新一代算力芯片上,成熟FPGA、同步采样ADC和电源控制MCU,也可能跟着设备一起增加采购。
另一边,存储的涨价开始遇到终端承接问题。本期值得分开看:哪些需求正在落到设备订单上,哪些高价已经让买方犹豫。
01 算力找电,充电场站也成了选项
Xeal称,其网络覆盖1,600多处物业,拥有超过200MW已获许可、已安装的电气设施。计算设备打算利用的是充电负荷之外的容量,200MW是既有电气设施规模,首个计算舱还没有上线。
美国电网的压力,也不只有新项目排队接电。10月13日,PJM把最大发电警报延长至14日,并调用需求响应。异常温暖的天气碰上秋季设备检修,使特定时段的供电趋紧。截至13日通报,PJM尚未动用要求数据中心等大负荷启用备用发电的紧急措施。
有发电能力,还要有输电、变电和配电设备把电送过去。变压器、开关设备及保护控制系统没交付,项目照样可能等电。
设备厂的订单已经在增长。GE Vernova二季度电气化业务订单约63亿美元,有机增长66%,收入有机增长29%。伊顿美洲电气业务同期收入有机增长18%,十二个月滚动平均订单有机增长41%,新增中压开关设备产能计划在2027年上半年启用。
这些设备交付时,保护、测控和通信板卡也得跟上。测电流、识别故障、控制开关、传递数据,每一步都有电子器件配套。
02 电网为什么还需要成熟FPGA?
先看一项具体工作:测电流。
保护装置要比较不同相、不同位置的电流,如果数据不是同一时刻采到,时间差就可能混进测量结果。ADC负责把模拟信号变成数字,FPGA则可以控制采样节拍、接收多路数据,再交给处理器或保护逻辑计算。
FPGA是可以按需要配置内部逻辑的芯片,多路任务能并行处理。在电网设备里,它常常负责接口、同步和严格的响应时序,与执行软件、管理设备的CPU或MCU分工。
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
已有设备能说明这类需求。NovaTech的Kronos Series 3R变电站时钟采用Zynq-7000模块,把精密时间同步和冗余网络功能放在可编程逻辑中。报文经过接口时直接由硬件记录时间,减少软件处理带来的时间误差。
SystemCORP的采样值发布方案则采用Cyclone V SoC,由FPGA直接控制ADC,ARM处理器再按IEC 61850标准发送采样数据。这里看重的是采样、接口和软件通信如何配合,不是一味追求最新工艺。

设备厂已经围绕这些平台做好逻辑设计、软件和接口配置。同平台多交一批设备,就会重复采购原有物料。换芯片架构,要重新处理的不只有引脚,还有通信和采样时序。
XC7Z020-1CLG400I和5CSEBA6U23I7N分别属于Zynq-7000和Cyclone V SoC。上述案例披露到系列,尚未披露完整订货号。系列有电网应用,不等于每个具体型号都已进入这些设备。
配套器件也值得一起看。ADS8588SIPMR支持八通道、16位同步采样,每通道最高200kSPS,应用包括保护继电器及电网监测;AMC1301DWVR用于分流电阻电流检测,承担功率侧信号的隔离传输。
数据中心内部的整流和电源变换,则需要控制MCU。STM32G474RET6具备高分辨率定时器,已有PFC、LLC控制参考平台。截至10月14日,所查授权渠道页面列示其制造商标准交期52周、现货为零。
我们近期观察到FPGA询单增多。结合设备厂订单和现有应用,电力设备扩产很可能是部分成熟FPGA需求回升的来源之一。接下来更有价值的信号,是同平台连续补单,以及ADC、隔离放大器、控制MCU的配套采购是否同步增加。
03 存储的价格,开始不同步了
存储这边,问题变成了:高价还能往下游传多久?
2025年9月,我们判断这轮存储涨价不只是库存周期,也会带动收入、毛利率与估值提升,行情强度可能超过传统周期。今年1月,我们曾预计行情在一季度末出现高点。进入10月,部分现货和零售报价松动,但各类产品并没有一起往下走。
9月中下旬,部分品牌DDR4 16Gb颗粒连续出现价格修正,降价后买方承接仍不积极。DDR4 8Gb、3200MT/s现货基准,也从10月6日的46.32美元降至14日上午的45.971美元,回落约0.75%。
颗粒调整,成品内存条却未必跟着降。
渠道16GB DDR5-5600台式机内存条,9月8日至29日的四次周度报价都在190美元,10月13日小涨至193美元。同容量DDR4-3200从80美元涨到85美元,笔记本用16GB DDR4-3200 SODIMM同期仍为155美元。

零售端也有回落,但低价不稳定。海盗船CMK32GX4M2E3200C16、DDR4-3200、32GB套条,日本最低挂牌价从10月3日的39,580日元降到4日的29,980日元,13日又回到35,768日元,仍比月初低约9.6%。
这是同型号、不同商家的最低挂牌价变化。局部松动已经出现,连续下行还没有形成。
04 存储越贵,其他芯片的预算也越紧
整机厂不只买存储。如果存储不断涨价,而整机售价提不上去,其他物料的采购预算就会被挤压。再往后,设备厂减少出货,影响的是整张物料清单。
三季度全球PC出货同比下降20.1%,手机出货也同比下降约20%。高价与供货限制共同拖累出货,年初提前备货的PC渠道还在消化库存。设备卖得少了,新增设备需要的存储数量也会减少,单机容量增长能不能抵消这部分影响,还得继续看。
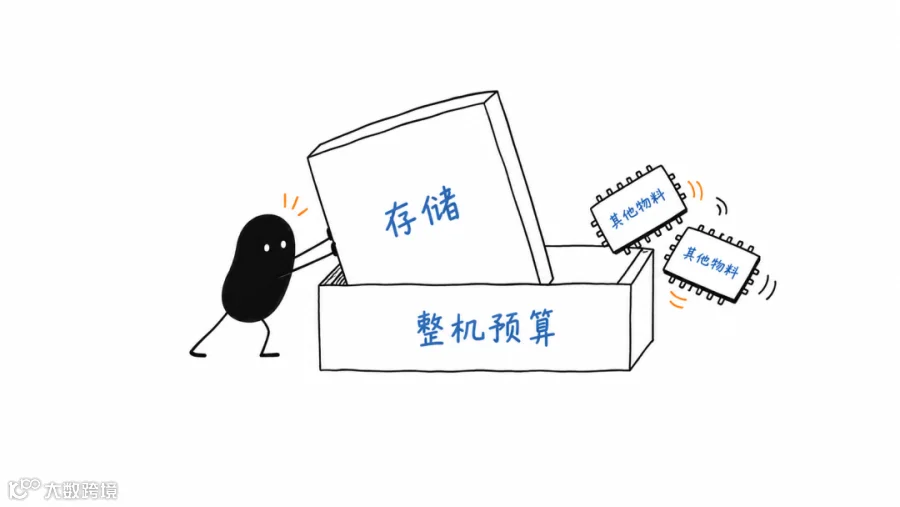
模组厂用高价颗粒生产,成品却难以按同样幅度提价;贸易商拿到的原厂报价仍高,客户又不愿继续追价。我们认为,继续上调消费类存储价格预期的依据正在减弱。
明年的供给也要重新算。美光爱达荷ID1工厂计划在2027年年中开始晶圆产出,铜锣厂预计同期开始形成规模出货。投产到放量需要时间,但评估明年价格,不能只照搬今年的紧缺程度。
另一边,美光已签约2027年绝大多数HBM供应,并预计2027至2028年供需仍紧。企业端长单与消费端现货,已经很难用同一个涨跌判断概括。
电力设备相关芯片,我们继续看既有平台的补单能否持续;消费类存储,则要看高价还能被终端接受多少。前者有设备扩产支撑,后者正在面对采购预算约束,不能用一句“AI需求强”把两边的生意都解释完。