

传统信贷模式以企业单体财务报表、固定资产抵押为授信依据,大量轻资产、中小配套企业因缺乏抵押物难以获得融资。供应链金融跳出单一企业授信框架,以真实贸易为基础,围绕核心企业的信用实力,依托应收账款、存货、订单等动产或债权资产设计融资产品,打通产业链资金堵点。
近年来,供应链金融市场规模持续扩张,应收账款融资、存货质押、订单融资、债权凭证等产品广泛应用于制造业、大宗商品、冷链、商贸等领域。但业务快速发展过程中,虚假贸易、重复确权、货权失控、核心企业过度授信等风险事件频发。部分核心企业利用供应链金融工具拉长账期、隐性占用上下游资金,甚至借助自建平台无序扩张债务,放大产业链脆弱性光明思想理...。监管部门陆续出台政策,强调回归本源、严控贸易真实性、防范核心企业信用无序扩张,供应链金融进入强监管、重风控的高质量发展阶段。

二、供应链金融主要风险类型识别
(一)信用风险:链式传染的核心风险
信用风险是供应链金融最根本的风险,与传统信贷最大区别在于风险不是孤立存在,而是沿产业链传导。供应链金融授信逻辑高度依赖核心企业兑付能力,金融机构往往将核心企业信用作为增信基础,向其上游供应商、下游经销商放款。
-
核心企业信用风险:当核心企业经营下滑、流动性紧张、发生债务逾期,其应付账款兑付能力下降,直接导致上游应收账款融资违约;部分核心企业存在多头授信、隐性债务扩张,在行业下行阶段集中暴露风险,引发整条供应链资金链紧张中国政府网。 -
上下游中小企业信用风险:中小企业经营稳定性弱,抗市场波动能力差,存在虚构交易、挪用融资资金、回款不闭环等问题。即使核心企业资质良好,上下游企业违规操作同样会造成资产违约。 -
确权风险:应收账款确权不实、虚假确权、单方确权,是高发风险点。部分交易双方串通伪造债权凭证,或存在应收账款重复质押、转让,形成一债多融,造成金融机构资产损失。
(二)贸易背景真实性风险
真实贸易是供应链金融的基石,所有融资都应当对应真实货物流转与交易往来。虚假贸易通常由上下游企业合谋,伪造购销合同、发票、仓单、物流单据,在没有真实货物交付的情况下套取融资资金,资金脱离产业链闭环,流入房地产、资本市场等领域,造成资金脱实向虚中国经济网。仓单造假、空单质押、重复仓单是存货融资场景的典型风险。贸易背景核验难度大的根源在于物流、资金流、信息流相互割裂,数据分散在企业、物流仓储、税务等不同主体,形成信息孤岛。
(三)操作与货权风险
操作风险贯穿业务全流程,源于内控缺陷、人为操作失误、第三方机构失职。在存货质押模式中,货权管理是重中之重:仓储监管方与融资企业串通虚增库存、私自放货;货物盘点流于形式,货物贬值、损耗、权属不清;质押物未完成法定登记,无法对抗第三方权利,都会导致金融机构丧失对质押资产的有效控制。 同时,业务流程不规范、合同条款瑕疵、质押登记遗漏、贷后资金监控缺位,都属于操作风险范畴。供应链金融涉及多方主体(银行、核心企业、中小供应商、仓储、平台服务商),参与主体越多,流程节点越多,操作漏洞产生概率越高。
(四)市场风险
市场风险主要来自大宗商品、原材料价格波动。存货质押业务中,质押物(钢材、农产品、能源、冻品等)价格大幅下跌,会造成质押物价值不足,担保敞口扩大。此外,行业周期波动、需求萎缩、政策调整,会冲击整条产业链,上下游企业订单收缩、回款变慢,同步推高违约概率。
(五)数字化与数据合规风险
数字供应链金融依托区块链、物联网、供应链信息服务平台开展业务,衍生出新的风险。一是数据质量风险:数据造假、数据篡改、数据口径不一致,线上凭证无法完全替代线下真实核验;二是信息安全风险,产业链交易数据、债权信息泄露;三是非持牌平台风险,部分核心企业自建信息平台,无序发行电子债权凭证,缺乏规范治理,存在债务隐性扩张隐患光明思想理...。同时数据采集、共享过程还需要遵守数据安全、个人信息保护相关法规,防范合规风险。
(六)法律合规风险
供应链金融涉及债权转让、动产质押、仓单质押、电子凭证效力等复杂法律关系。应收账款转让通知程序瑕疵、动产质押未登记、电子债权凭证权利界定不清、担保安排无效,一旦发生纠纷,金融机构优先受偿权可能无法得到保障。不同司法判例对仓单、电子凭证的认定差异,也增加业务不确定性。
三、供应链金融风险传导机制
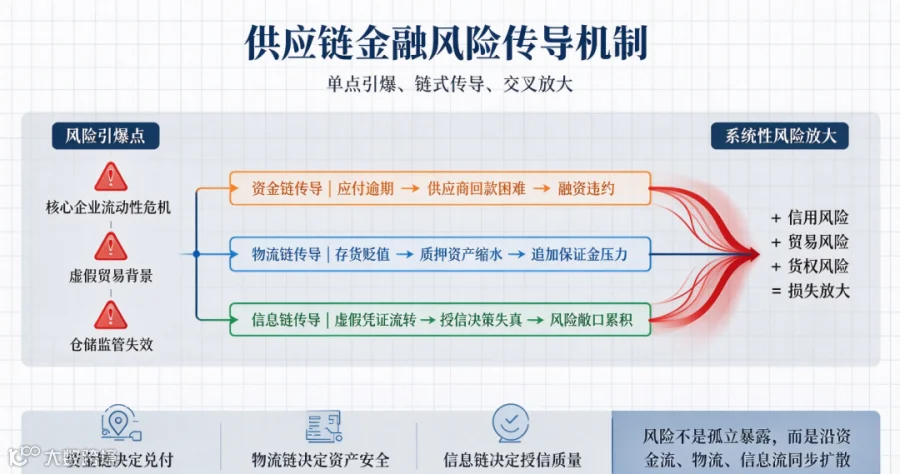
供应链金融风险呈现“单点引爆、链式传导、交叉放大”的特点,传导路径分为资金链、物流链、信息链三条主线。
-
资金链传导:核心企业流动性危机→应付账款逾期→上游供应商回款困难→供应商融资违约;下游经销商销售受阻,无法支付货款,同样反向传导至核心企业,形成双向风险传递。 -
物流链传导:存货价格下跌、仓储监管失效→质押资产价值缩水→追加保证金压力→企业资金断裂,风险传导至金融机构。 -
信息链传导:虚假单据、不实债权凭证在平台流转,信息失真不断传递,金融机构基于错误信息持续授信,不断累积风险敞口。
风险叠加效应显著。单一信用风险,若叠加虚假贸易、货权失控,风险损失将成倍放大。在行业下行周期,产业链集体承压,风险由个体风险升级为产业链区域性、行业性风险。
四、供应链金融风险防控体系构建

(一)坚守本源,把贸易真实性作为风控第一道防线
坚持供应链金融服务实体定位,融资规模、期限必须与真实交易匹配,严禁脱离交易背景的纯信用融资。建立多维度交叉核验机制,将合同、发票、物流单据、出入库凭证、资金流水、税务数据相互比对,实现 “三流合一”(物流、资金流、信息流)核验。完善应收账款、动产质押登记,严防重复质押、重复转让,落实确权管理,明确债权转让通知义务。
(二)重塑授信逻辑,管控核心企业过度信用扩张
改变 “唯核心企业论” 的授信思维,不能简单依靠核心企业兜底。建立核心企业全口径债务监测体系,合并统计贷款、债券、应付账款、电子债权凭证等全部负债,严控多头授信、大额风险暴露,对经营恶化、持续逾期的主体暂停新增债权凭证开立,阻断风险扩散通道中国政府网。授信评估兼顾核心企业实力与上下游交易对手资质、交易历史、回款记录,构建全链条主体画像,而非单一主体评估。
(三)完善货权与全流程操作风控
存货融资场景引入物联网监控,通过视频、传感器、定位实时监控仓储环境、库存数量、货物状态,降低仓储方道德风险。明确第三方仓储准入、评级与退出机制,落实仓储责任,定期现场盘点,动态评估质押物市场价格,设置价格预警线,当质押物价值不足时及时要求补充保证金或追加担保。金融机构落实贷前、贷中、贷后全流程管理,强化资金闭环,监控融资资金用途,防止资金挪用。
(四)依托数字技术搭建可信风控基础设施
运用区块链实现交易单据、债权凭证存证留痕,保证记录不可篡改;物联网解决存货监管痛点;大数据整合工商、税务、物流、司法、交易数据,构建动态风险评分模型,实现风险实时预警。但要明确:技术是风控工具,不能替代人工尽调。打通产业链数据壁垒,同时建立数据安全治理机制,规范数据采集、共享、存储,保障产业链数据合规。
(五)健全法律合规与风险处置机制
完善业务合同模板,厘清各方权利义务,规范应收账款转让、质押、电子凭证的法律安排,落实动产权利登记。建立风险预警、风险隔离、不良处置预案,对风险信号提前识别。同时落实监管要求,建立尽职免责机制,平衡业务创新与风控责任,鼓励金融机构合规开展服务中小微企业的供应链融资业务。
(六)多方协同,共建产业链生态风控
供应链金融是生态化业务,风险防控不能仅依靠金融机构。核心企业应当规范应付账款管理,杜绝利用供应链金融恶意拖欠货款;仓储、物流、信息平台服务商履行信息披露、资产监管义务;监管部门持续规范信息服务平台,压实各方主体责任,形成 “金融机构 + 核心企业 + 第三方服务商 + 监管” 协同风控格局。
五、结语
供应链金融是产融结合的重要载体,其价值在于依托真实产业链交易,弥补中小微企业信用短板。但其风险链式传导的特性,决定了发展必须以风控为前提,不能片面追求规模扩张。未来供应链金融发展方向,应当回归真实贸易场景,摆脱对核心企业信用的过度依赖,借助数字化手段穿透核验交易与资产,构建全链条、动态化的风险管理体系。在严格守住风险底线的基础上,持续优化金融供给,更好发挥供应链金融强链、补链、稳链作用,助力实体经济高质量发展。