10月14日沿海地区LNG海气集体大幅度涨价200-400元/吨,给了此轮中石油天然气竞拍抢气添了一把火,一些LNG工厂抢气情绪高涨;本轮调价核心驱动来自原料气竞拍成本抬升,叠加冬季采暖季临近,下游提前备货,上游挺价意愿强烈。但连续涨价后,下游用户接货心态趋于谨慎,高价拿货意愿减弱,成交节奏放缓,市场博弈加剧。
今日国内LNG市场迎来一轮集中补涨,海陆气源同步走强,多数区域单次上调200-300元/吨,采暖季还未正式开启,市场价格已经迈入7元时代,业内普遍预判冬季高点有望冲击七八千大关。
昨日中石油直供全国液厂原料气竞拍结束,液厂生产成本破7000元大关,成本支撑叠加海气价格持续上涨,昨天多家液厂2次调涨,今日国产LNG价格继续集中上涨,涨幅达300元/吨。
海气方面,国际现货价格涨至29美元/百万英热,再加上随着北方冬季保供节奏推进,接收站控量惜售心态明显,今日华南、华东、华北海气价格上涨100-200元/吨。
后市来看,虽然目前下游需求未见明显好转,但原料气成本支撑叠加国际现货高位运行,上游挺价意愿强烈,预计短线LNG价格将偏强运行。
未来两天行情预测
短期市场仍维持偏强格局,原料气成本支撑力度较强,上游挺价意愿充足,价格高位震荡为主。不过连续大幅上涨后,下游承受能力接近临界点,高价会抑制终端采购积极性,继续大幅冲高空间有限。需持续关注后续工厂出货、槽车流通情况,以及沿海海气到港信息。若后续备货节奏放缓,局部区域或出现报价松动。
行业资讯
1. 国内原料气竞拍交易完成,成交价格走高,推高液厂生产成本(卓创资讯)
2. 北方多地气温逐步走低,燃气企业启动冬季气源储备工作(金联创)
3. 国际现货LNG价格维持高位,进口海气成本压力持续存在(普氏能源)
4. 国内部分LNG液厂进入检修周期,短期气源供给增量受限(隆众资讯)
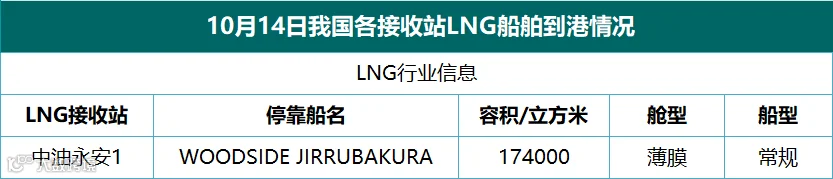
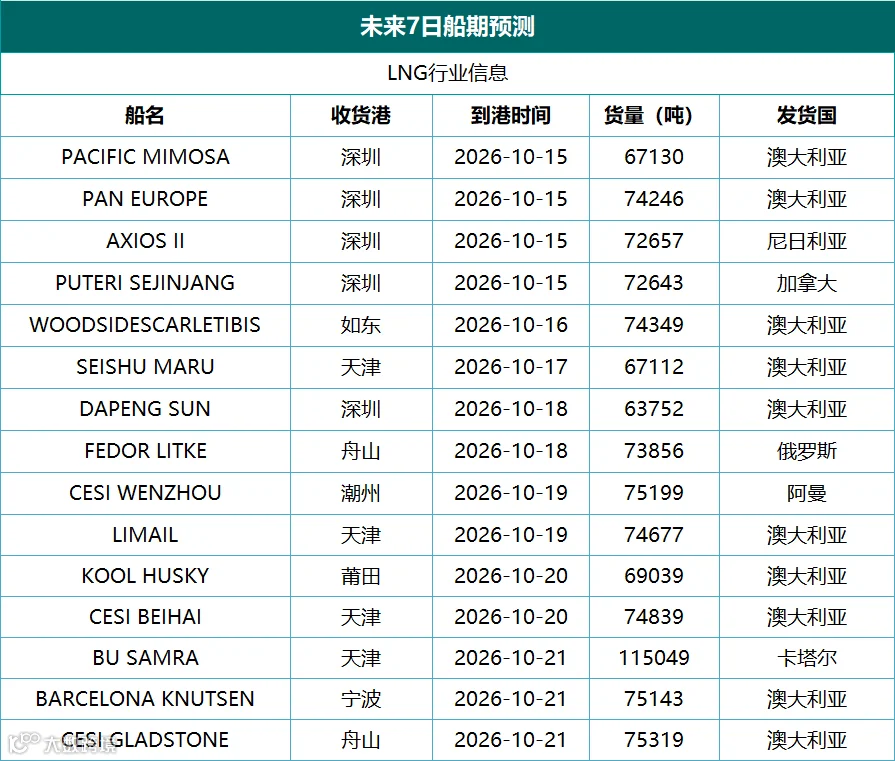
5. 沿海LNG接收站到港船期更新,近期进口货源到港稳定(油气网)
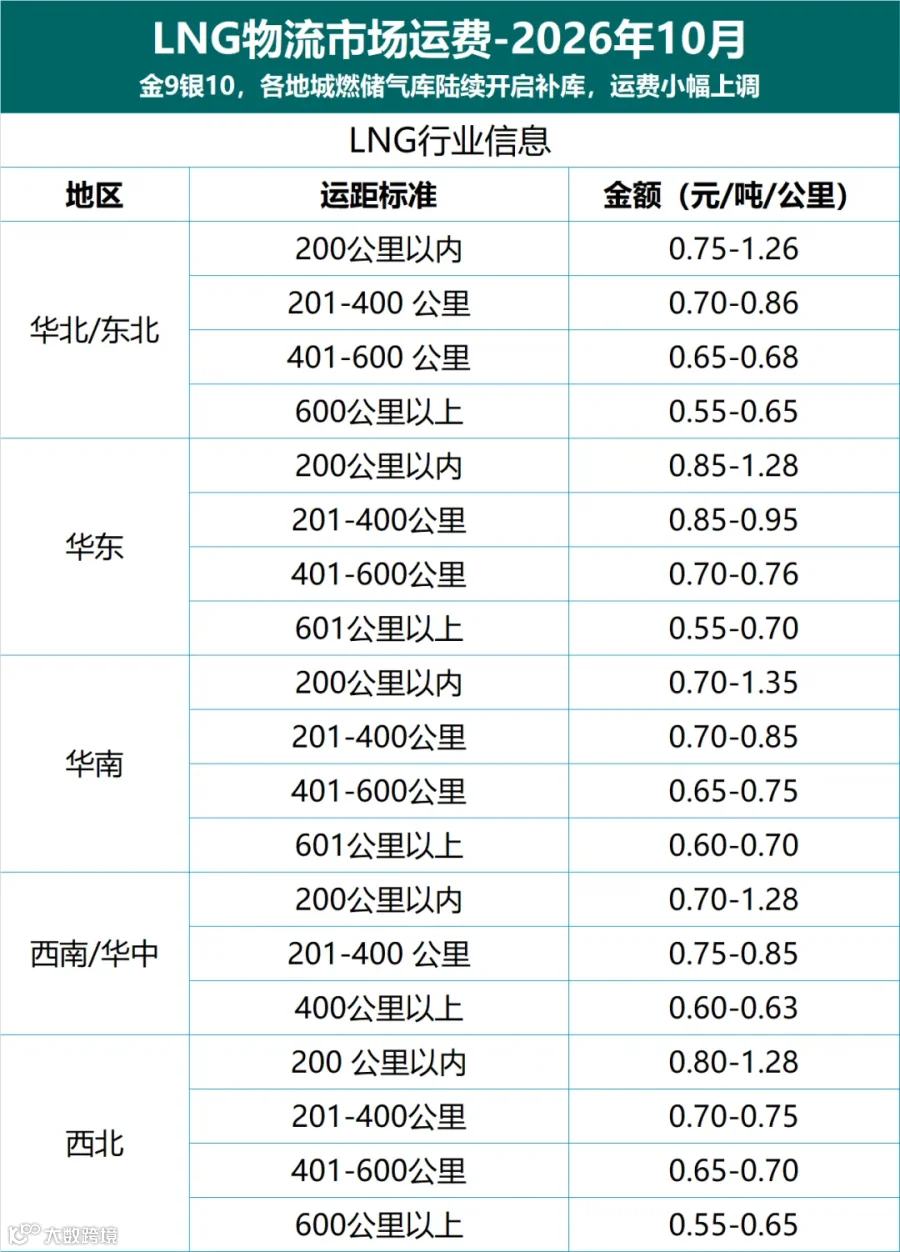
6. 跨省槽车运力监测:西北外运槽车流转效率平稳,运费小幅上行(我的钢铁网)
7. 工业用气需求保持刚性,不少制造企业提前锁定冬季用气资源(中国能源网)
8. 国内多地发布冬季天然气保供方案,提前部署应急供气预案(国家能源局官网)
9. 国内LNG储罐库存数据公布,内陆工厂库存维持偏低水平(油气资管网)
10. 市场调研:下游终端企业对高价气源抵触情绪逐步显现(能源界)
中石油直供全国液厂原料气竞拍结果
投放量:14600万方,日均912.5万方,较上期增加12.5万方/日
原料气价格:4.27-4.51元/方,较上期低价涨0.33元/方,高价涨0.31元/方
液厂生产成本约:6844-7192元/吨,较上期低价涨478.5元/吨,高价涨449.5元/吨
成交量:14600万方,无流拍
交收日期:10月15日8:00至10月31日8:00