

巴西电动两轮车市场目前确实是“高增长 + 高门槛”。对中国企业来说,机会真实存在,但已经从“谁先发货谁赚钱”变成“谁能搞定认证、关税和本地渠道”。
市场现状:增速很快,但基数仍然偏小
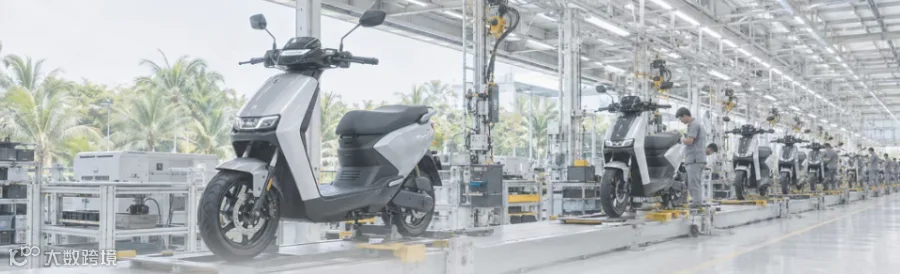
2026年上半年,巴西电动摩托车注册量约1.4万辆,同比增长约157%,电动摩托车市场份额从0.53%提升到1.19%。中国品牌在巴西电动摩托车进口中占比很高,整车及CKD散件约占72%,中端市场基本由中国供应链主导。台州地区2026年1—4月对巴西电摩出口同比增长超过9倍,说明出口端热度非常高。
不过,电动两轮车在巴西整体摩托车市场里占比仍低。2026年上半年巴西摩托车总注册量超过117万辆,电动摩托车只是增量中的增量。所以它更像“早期快速渗透阶段”,不是已经成熟的红海市场。
需求结构:外卖配送和中低收入通勤是核心场景
巴西城市拥堵明显,圣保罗、里约等大城市对通勤成本敏感;燃油价格偏高,也让电动两轮车的全生命周期成本优势更突出。目前主要需求集中在三类:
外卖/即时配送骑手:看重续航、可拆卸电池、低维护成本和换电效率;
城市通勤人群:关注价格、上牌便利性、售后网点;
中高端通勤/休闲用户:愿意为智能化、长续航、品牌体验付溢价。
换电模式在巴西可能比纯充电桩更容易跑通,因为很多骑手住在公寓楼,充电条件不足,且配送场景需要“3分钟补能”。
关税窗口:2026年底前CKD/SKD有零关税配额,但额度有限
从2026年7月1日起,巴西对纯电动整车进口关税已上调至35%。不过,针对CKD/SKD散件组装,巴西在2026年7月1日至12月31日设立了4.63亿美元的零关税配额。配额内免征关税;超出配额后,SKD适用35%,CKD适用14%。2027年起,CKD和SKD将统一按35%征税。
这意味着:
单纯CBU整车出口的成本压力明显上升;想长期做巴西市场,基本要转向SKD/CKD本地组装或本地合作。
合规红线:Contran 996和INMETRO是最大坑
巴西从2026年起执行Contran 996号决议,对电动两轮车分类非常严格。
类型 关键判定 上路要求
电动自行车 ≤1000W,≤32km/h,仅脚踏助力,无独立油门 免驾照、免牌照
轻便摩托车 ≤4kW,32—50km/h 必须上牌,持A类驾照或ACC
超50km/h电摩 功率或速度更高 按摩托车管理,合规要求更严
如果产品带独立油门、实测速度超过32km/h,哪怕国内按“电自”设计,也可能被巴西认定为轻便摩托车或摩托车,必须上牌、持证、缴税。
认证方面,电池、电机、刹车、轮胎等核心部件通常需要INMETRO认证;带蓝牙、Wi-Fi、4G/5G等无线功能还要做ANATEL认证;整车还需满足LCVM环保认证和CAT安全认证,且通常需要巴西本地主体配合。
竞争格局:中国品牌占优,但日系和本土品牌仍在
目前巴西电动摩托车市场里,Vmoto、Shineray、雅迪、台铃、爱玛、大阳、力帆、淮海等中国品牌比较活跃。Shineray、雅迪等已经在推进本地工厂或本地化布局。本田、雅马哈在燃油摩托领域仍然强势,电动化布局相对慢一些,但它们的渠道和售后网络仍是长期壁垒。
给外贸和出海企业的建议
先定车型分类,再定出口路径。 不要直接用国内“新国标电自”参数判断巴西合规性。
优先评估CKD/SKD。 2026年底前还有零关税配额窗口,但要确认额度、进口商资质和本地组装能力。
认证必须前置。 INMETRO、ANATEL、LCVM、CAT、进口许可LI要提前规划,避免到港后卡关。
渠道比价格更重要。 巴西线下渠道占比高,售后、配件、维修网络决定复购。
关注B2B配送和换电。 这是目前巴西电动两轮车最容易形成规模化订单的场景。
总体判断:巴西电动两轮车不是短期概念,而是有真实需求支撑的增量市场。但2026年下半年到2027年关税收紧、认证趋严,会把一批只做低价贸易的参与者筛掉。真正能吃到红利的,会是提前完成车型分类、认证布局和本地供应链安排的企业。
|
|
关注阳森 帮你一键解决清关问题
