

关注我们
1
挤水分阶段:
115GW在册许可下的“真实金矿”在哪里?
根据ANRE的最新监管数据,项目从获得初始技术许可到最终落地的合规金字塔如下:
有效技术并网许可(ATR):处于有效期内的许可项目共1,643个,对应装机114,966MW(环比增1.28%)。
签署并网合同(CR):已完成接驳合同签署的项目1,045个,对应容量62,722MW(环比增4.91%)。
获建筑许可证(AC):具备施工准备度的项目736个,对应容量39,281MW(环比大幅增长8.13%)。
获设立许可证(AI):获得ANRE颁发设立许可的高成熟度项目252个,对应容量15,362MW(环比增3.80%)。
从115GW的有效ATR指标,到仅15.3GW最终取得设立许可,筛选落差极其剧烈。
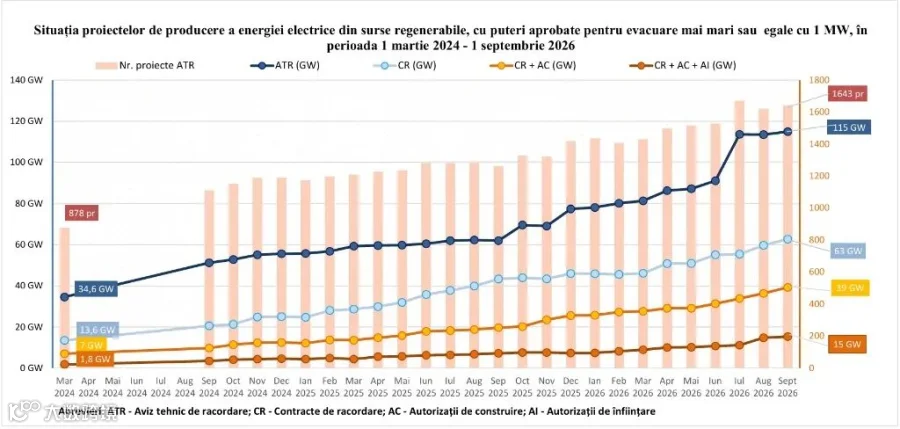
从单月动态来看,8月至9月期间,建筑许可证(AC)阶段的项目容量环比大幅增长了8.13%。这传递出一个清晰的信号:前期积压的“纸面项目”正在加速分化,具备资金和开发实力的头部团队正全力推动项目跨越合规门槛,而缺乏执行力的项目正面临淘汰。
2
时间窗口挤压:
2026-2027年迎来成熟项目的“交付潮”
项目何时能真正并网发电?ANRE对不同成熟度级别的项目给出了明确的时间排期:
1. 施工准备阶段项目(已获AC,共720个项目 / 38,738 MW)
2026年:预计投产242个项目(10,847MW)。
2027年:预计投产248个项目(12,506MW)。
后续年份衰减:2028年降至6,666 MW(99个),2029年3,003MW(46个),2030年后逐年大幅递减。
边缘节点项目:另有4个项目(300 MW)预定于2025年完成,12个项目(243 MW)排期在2035年之后。

在这一特定样本组中,仅未来两年(2026-2027)规划集中投产的容量就高达 23.3 GW以上。
2. 核心高成熟度项目(已获ANRE设立许可 AI,共246个项目 / 15,065MW)
2026年:预计投产93个项目(4,213MW)。
2027年:预计投产73个项目(6,048MW)。
另有1个项目(73.62MW)预定于2025年完成,5个项目(223.76MW)排期在2035年之后。
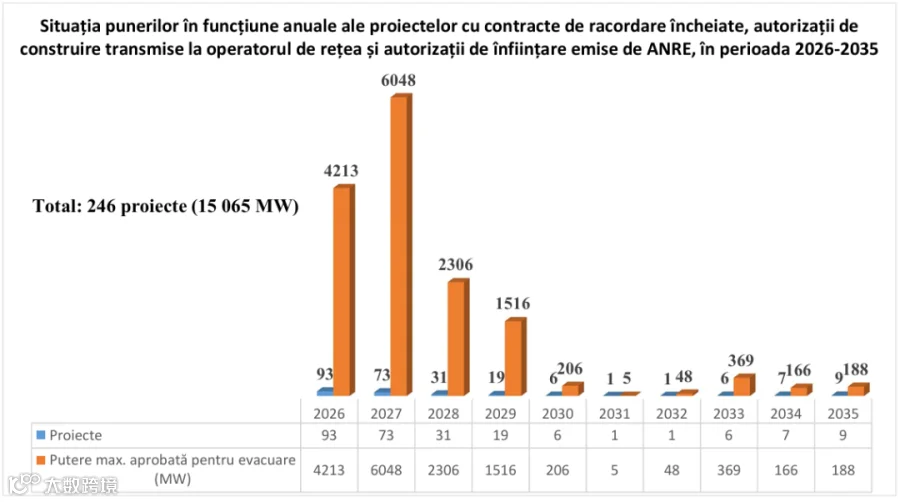
无论是拿到了建筑许可(AC)还是最高级别的设立许可(AI),近三年内的投产曲线都呈现极陡峭的“前重后轻”特征。未来两年(2026-2027)仅已获AI许可的核心资产就有超10.2GW规划集中交付,势必对本地EPC劳动力和变压器等供应链带来严峻考验。
3
动脉堵塞危机:
输电网与配电网的非对称压力
项目能否顺利送出,关键取决于电网的接驳承载力。ANRE针对上述720个已获AC的排期项目揭示了不均衡的电网分布:
在该38.7GW样本组中,国家输电网与各大配电网的接驳分布如下:
Transelectrica(国家输电网):接驳161个项目,容量高达28,302MW(占比 73.1%)。
DEER(配电网):接驳220个项目,容量4,071MW。
RER(配电网):接驳201个项目,容量3,722MW。
DEO(配电网):接驳107个项目,容量1,866MW。
Delgaz Grid(配电网):接驳31个项目,容量777MW。
输电网承载了绝大多数大型集中式项目。随着 Transelectrica主干网的接入容量迅速吃紧,输电线路的扩容改造升级进度,将成为未来2-3年制约绿电消纳最大的物理瓶颈。
4
破局者落地:
储能(BESS)已成为高成熟度项目的关键配置
面对电网承载力极限与潜在的弃风弃光风险,“源网荷储”模式在罗马尼亚展现出提速迹象。
ANRE数据显示,在736个已获建筑许可证(AC)的项目中,已有212个项目明确配置了储能系统(包含电站配储与独立储能),项目数占比达到28.8%(对应最大允许接驳容量13,936.38MW,容量占比约 35.5%)。
更值得注意的是,其中有44个配储/储能项目(共3,334MW)计划在2026年内正式投产运营。
行业普遍预计,随着更多储能设施投运,罗马尼亚市场将加速从纯绿电发电转向“储能+电网辅助服务”的多元化收益阶段。
5
对新能源产业意味着什么?
对于拟进入或已入局东南欧新能源市场的投资者、设备厂商及承包商而言,这份官方监管数据蕴含着深刻的行业变化:
1. 项目资产评估逻辑与合规门槛重构
需要特别注意的是,在罗马尼亚法律框架下,ATR(技术接驳许可)并不支持直接的主体转让,变更主体通常需电网重新审核出具。结合电网容量日益紧缺的现状,早期ATR资产的投机空间被大幅压缩。具备明确接驳位置、已取得AC/AI(施工/设立许可)的高成熟度资产,将成为市场并购(M&A)的核心标的。
2. 中东欧储能装备迎来黄金爆发期
2026年即有3.3GW储能项目计划落地,后续更有近14GW的储备需求。这对电池储能(BESS)集成商、PCS(变流器)厂商以及EMS软件服务商而言,是不可多得的增量市场。拥有高安全性、快速交付能力及当地合规认证的储能产品将迎来市场关注。
3. 供应链履约与EPC交付能力面临考验
2026-2027年高成熟度项目的集中交付需求,将大幅拉高当地电建成本与设备采购周期。中资企业及跨境投资者需提防由于变压器等长周期设备缺货导致项目超期、进而引发并网许可失效的风险。
4. 市场收益模型需综合考量
随着光伏与风电项目的集中并网,现货市场的时段性电价波动可能加剧。投资者在构建财务模型时,建议引入长期PPA(购电协议)、储能时移套利以及辅助服务等多重收益机制。
结语
罗马尼亚新能源市场正经历从“规划占位”到“凭实力交付”的转型期。115GW的在册许可代表着长远发展空间,但真正的投资红利只属于那些能够解决电网消纳、快速完成供应链闭环并前瞻布局储能的专业玩家。

关于我们
欢迎关注“光伏企业出海指南”。Sinoclix Energy专注为中国新能源投资者和机构提供欧洲优质新能源项目渠道。我们在项目开发、建设及运营方面经验丰富,帮助投资者规避投资风险, 优化投资回报率。让我们携手探索欧洲新能源,共同推动绿色发展!
项目对接|商务合作
📱微信公众号在线咨询,Sinoclix Energy 团队于24小时内回复。
📧 电子邮件咨询: wynne@sinoclix.energy
✍️ 填写在线表格:点击“阅读原文”链接
- 谢谢关注 -


扫码关注公众号
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|green-energy-hub
项目合作在线咨询
欢迎关注“光伏企业出海指南”,获取优质海外项目资源,紧贴最新国际能源资讯,助力开拓能源业务,连接国际市场,实现数字化出海。
微信号|wynneliu
