
大数跨境

2.3MW 成硬门槛!英伟达 DSX Ready 首批 6 家过关AI 工厂「心脏」入场券,中国厂商暂缺席!

2.3MW 成硬门槛!英伟达 DSX Ready 首批 6 家过关AI 工厂「心脏」入场券,中国厂商暂缺席! AI热设计
2026-10-14
4
导读:2.3MW 级巨型 CDU 已经成为 AI 工厂能否落地的硬门槛,而首批拿到认证入场券的 6 家企业里,没有一家中国大陆厂商。

2.3MW 成硬门槛!英伟达 DSX Ready 首批 6 家过关
AI 工厂「心脏」入场券,中国厂商暂缺席
2026-09-21 发布 · 数据来源:NVIDIA 官方博客及多家行业媒体
多数人判断一家 AI 工厂的实力,看的是装机了多少块 GPU。但英伟达在 2026 年 9 月 21 日推出的一纸「DSX Ready」认证,把竞争的标尺悄悄挪到了别处——液冷系统的「心脏」:冷却液分配装置(CDU)。这期我们拆解一个被忽视的事实:2.3MW 级巨型 CDU 已经成为 AI 工厂能否落地的硬门槛,而首批拿到认证入场券的 6 家企业里,没有一家中国大陆厂商。
2.3MW
巨型 CDU 硬门槛
6 家
首批过关 · 0 家中国大陆
100GW
十年末容量预测
一、英伟达为什么要发 DSX Ready?
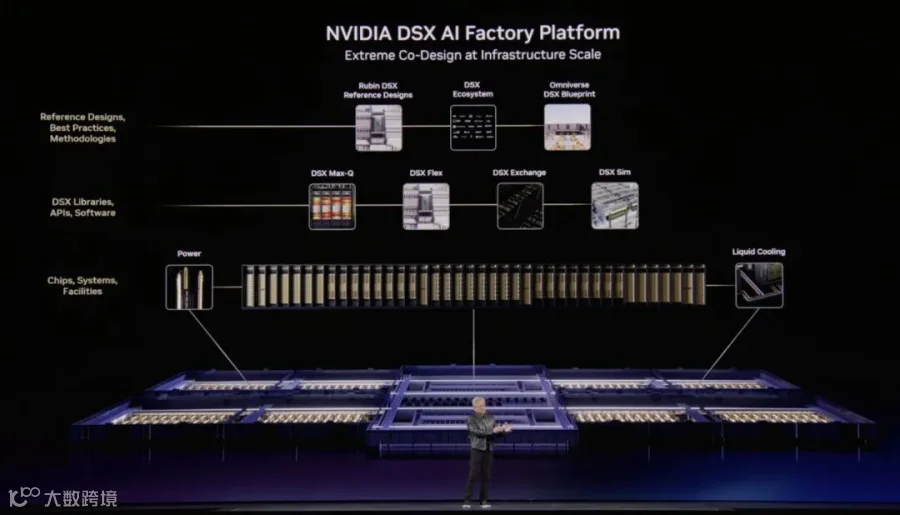
英伟达在 2026 年 GTC Taipei 上发布了 DSX AI Factory Platform,把「AI 工厂」定义为一个横跨计算、网络、电力、冷却、设施与软件的整体系统。DSX Ready 是这个平台逻辑向「供应商遴选」环节的延伸,于 9 月 21 日在官方博客正式推出。
过去一个 AI 工厂项目跑在三条几乎不共享设计语言的采购链上:算力与网络来自英伟达自家栈,电力来自公用事业和电池厂商,冷却来自机电承包商。三条链在接口处各自假设——液温、控制协议、冗余、维护间距——任一分歧都会变成工期与预算的黑洞。DSX Ready 要做的事,是在「参考设计」层面把接口争论一次性定死,在浇筑混凝土之前就让供应商对齐。
英伟达强调,「系统视角」在当下尤为关键:AI 工厂里优化任何单一部件,都可能把瓶颈转移到别处——算力堆得再高,电力配置不当就会让容量闲置(stranded),冷却 overhead 又会继续吃掉本该留给 GPU 的电。只有把整座工厂当一个系统来设计,才能把「机柜里的算力」真正变成「产出的 token」。
英伟达在官方博客中给出了一组关键背景数字:公司预测到本十年末,全球将有 100 GW 的 AI 工厂容量上线,而设施电力预算正成为「能在同一信封里塞进多少算力」的首要约束。正是在这个约束下,一份标准化的供应商短名单才具有了商业重量——大型设施的建设方不可能逐一评估每个潜在供应商,DSX Ready 目录把这个过程大幅缩短。
二、首批 6 家:谁拿到了入场券
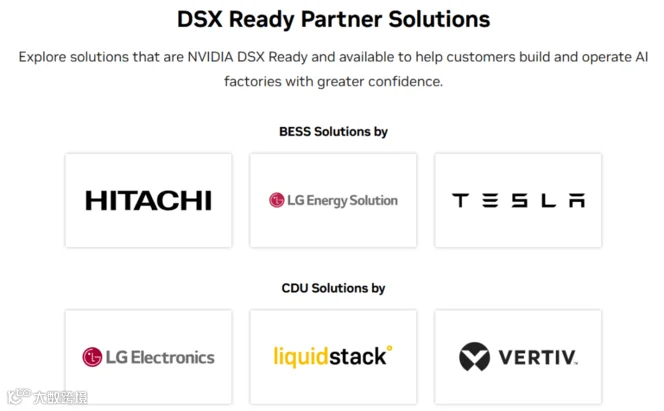
DSX Ready 首发仅两个品类:电池储能系统(BESS)与冷却液分配装置(CDU)。英伟达官方公布的初始名单共 6 家,刻意把门开得很窄:
BESS(电力侧)3 家:日立能源 Hitachi Energy、LG 新能源 LG Energy Solution、特斯拉 Tesla(Megapack 位列首批)
CDU(散热侧)3 家:LG 电子 LG Electronics、LiquidStack(2026 年 3 月被特灵 Trane 收购)、维谛 Vertiv
两个品类的认证路径并不相同:BESS 厂商须跑完指定测试、提交数据供英伟达审查批准;CDU 厂商则使用英伟达提供的「CDU 自认证套件」判断具体型号是否达标。一条硬规则是:DSX Ready 认证挂在「具体产品」上,而非公司或其整个产品组合——这意味着即便 LG 拿下认证,也只针对特定型号,而非「LG 出品皆可」。
电力侧的含金量同样不低。LG 新能源是以其基于磷酸铁锂(LFP)的 JF2 AC LINK 完成 BESS 认证,该系列单套可储能 5.1 MWh,支持交/直流两种输出;特斯拉的 Megapack 亦出现在首批产品中。对 AI 工厂建设者而言,一块合格的 BESS 意味着可以把储能写进「备电 + 电能质量支撑 + 削峰填谷」的整体策略,而不是被动接受电网给定的负荷曲线。
门开得窄并非偶然。存储和冷却,正是一个项目电气包络与热包络被固定的两个地方,也是错配暴露后最难挽回的环节。先卡住这两类,等于先把最贵的返工风险挡在门外。
首批 6 家 DSX Ready 厂商(按品类) 官方公布初始名单 · 2026-09-21 BESS · 电力侧(3 家) 日立能源 Hitachi Energy LG 新能源 LG Energy Solution 特斯拉 Tesla(Megapack) CDU · 散热侧(3 家) LG 电子 LG Electronics LiquidStack(特灵 Trane) 维谛 Vertiv 注:认证挂在「具体产品」上,而非公司或其整个产品组合
图 1:首批 DSX Ready 6 家厂商按品类分布
三、2.3MW 为什么是「心脏」级门槛
要理解 2.3MW 的分量,先得知道 CDU 是什么。CDU 管理着液冷回路中冷却液的流量与温度,把高密度计算系统产生的热量搬走。在英伟达公开的 CDU 资格规范里,2.3MW 是液对液 CDU 的「最低推荐容量」,而在 DSX Ready 章节里它被抬升为一道硬地板——低于此线,连报名的资格都没有。
最直观的例证来自 LG 电子:它完成了 600kW、1MW、2.6MW 三款型号的设施级认证,但只有 2.6MW 那款迈过了 DSX Ready 的附加门槛,前两款因低于 2.3MW 被挡在门外。这本身就说明门槛的筛选力度——不是「做了 CDU」就能进,而是「做到 2.3MW 以上且全规格达标」才进。
过关 CDU 制冷能力对比(MW) 液对液 CDU 单台制冷容量 · DSX Ready 硬门槛 2.3MW 2.3MW 硬门槛 维谛 CoolChip 2.3 LG 电子 2.6 台达 Delta* 3.0 LiquidStack 14(可扩展) *台达为产业链旁证,未进入首批;LiquidStack 14MW 为 4°C 逼近温差下可扩展上限
图 2:过关 CDU 制冷能力对比(含 2.3MW 硬门槛线)
越过这道地板的型号,技术规格相当苛刻(基于英伟达公开的 CDU 资格规范):
· 流量:在 2.3MW 地板上,每分钟至少推动 3,450 升(约 911 美制加仑)冷却液;
· 自耗电:做这件事的自身功耗不得超过 69kW;
· 接口:六英寸法兰、设施侧双向调节阀、支持 380–415V 与 480V(50/60Hz)区域制式;
· 可靠性:须提交主要部件的 MTBF/MTBR 数据,并具备区域 CE 或 UL 认证;
· 数字孪生:须提供该设备的 SimReady 数字孪生,接入英伟达 Omniverse 仿真;
· 控制:供液设定值须能经 Modbus TCP 每几秒刷新一次,且不磨损控制器非易失存储器。
之所以把 CDU 称为 AI 工厂的「心脏」,是因为它的容量与冗余直接决定了机房能塞多密。散热一旦不匹配,无论堆多少加速器,单机架可排出的热量都被封顶——这正是「心脏」二字的由来:供不上冷,算力就跳不起来。
▍划重点 2.3MW 不是营销口号,而是英伟达写在资格规范里的「报名资格线」——LG 电子两款低于此线的型号直接被挡在门外,只有 2.6MW 那款入选。做不到 2.3MW,连被评估的资格都没有。
四、案例拆解:三款过关 CDU 的取舍
维谛 CoolChip 2.3MW:9 月 21 日官宣,是史上第一款专门以 DSX Ready 身份过关的 CDU。液对液架构,支持直触芯片(direct-to-chip)与后门热交换器,可部署于机柜列尾或机房周边,把维谛液冷延伸到边缘、托管与超大规模部署。
LG 电子 2.6MW:9 月 22 日跟进,完成了 600kW/1MW/2.6MW 三档设施级认证,最终仅 2.6MW 款达到 DSX Ready。同一个品牌、同一套技术,只有跨过 2.3MW 的那一款入选,门槛的物理属性一目了然。
LiquidStack(特灵)GigaModular:9 月 28 日过关,采用浸没式路线,容量可扩展至 14MW(4°C 逼近温差)。特灵在 2026 年 3 月完成对 LiquidStack 的收购,说明热管理正被大型设备集团收编,当作 AI 基建的核心资产来运营。
旁证来自产业链军备竞赛:台达(Delta)已发布 2.4MW 与 3MW 液对液 CDU,并配套 800V DC 供电与预制模块化机房,虽未进入首批,却印证了「3MW 级」正成为头部玩家的基线。英伟达透露其 marketplace 中已有超过 40 款 CDU(部分已批准、部分仍在自验证),2.3MW 只是把闸门拉起的起点。
五、从芯片到电网:一条被「焊死」的热链
把视野拉到系统级,CDU 只是热链的一环。英伟达在资格说明的幻灯片里给出了一条从芯片到电网的链路:
从芯片到电网:一条被「焊死」的热链 英伟达 CDU 资格说明链路 · 设计点压在高温端 冷板 45°C 机架取热 1.5 L/min/kW CDU ≤4°C 逼近 设施冷水 41°C 干冷器 零耗水排热 供液温度设计点落在 ASHRAE S30–S50 高温端;更高的供液温度 = 更省水、更省电的散热
图 3:从芯片到电网的热链温度梯度
冷板工作在 45°C → 机架按 1.5 升/分钟/千瓦 的速率取热 → CDU 以不超过 4°C 的逼近温差衔接 → 设施侧冷水以 41°C 抵达 CDU → 干冷器排热且零耗水。ASHRAE TC 9.9 把供液温度分为 S30–S50 等级(30°C–50°C),而这条链路的设计点就压在高温端——用更高的供液温度换取更省水、更省电的散热。
与热链并行的是电链的革命:英伟达把 800V DC 供电架构写进 DSX 参考设计,目标是减少从设施电到计算之间的转换级数。在 Vera Rubin NVL72 相关场景下,相比 54V 配电,800V DC 端到端效率预计提升 3%–5%(英伟达投影,2027 年可用)。GB200 NVL72 整机柜直液冷需排出约 120kW 热量——这正是「不算冷却,电力就被散热 overhead 吃掉」的具象注脚。
英伟达在说明会上还给出了「为什么先从 CDU 开口」的理由:这条链路连接着机房与冷源,是机柜回路与建筑回路之间的接缝——把资格规范钉在这里,等于在最容易扯皮的地方先划好边界。同一场说明提到,其 marketplace 已收录超过 40 款 CDU,另有 8 家供应商提供 PG25 冷却液(25% 丙二醇 + 水)。
六、为什么首批没有中国厂商
NVIDIA GTC 2026:Rubin GPU、Groq LPU、Vera CPU,以及NVIDIA为实现万亿参数推理而构建的产品-  StorageReview.com一个被反复提及的事实:首批 6 家全部来自美国、韩国与日本,中国大陆厂商无一在列。需要明确的是,DSX Ready 不是一道「排除令」,而是一份面向全球供应链的参考设计短名单——其规范本身就为 400V 级(欧亚太)与 480V(北美)双制式设计,认证以「具体产品」为单位。
基于公开信息,可以做如下战略逻辑推演(非官方披露):中国厂商若想进入该名单,须针对具体 CDU 或 BESS 型号走英伟达的自认证/测试路径,提交 MTBF/MTBR、SimReady 数字孪生等材料。短期看,缺席意味着在「参考设计驱动」的投标中可能被直接跳过;但认证不强制采购,且英伟达已明确后续将持续扩展品类(基础设施与软件)。真正的变量,在于本土液冷与储能厂商能否把产品规格推过 2.3MW 这道物理与标准双重门槛——门槛是公开的,路径也是公开的,剩下的只是工程执行力。
从产业信号看,热管理与储能正被大型设备集团快速收编——特灵收购 LiquidStack、LG 两度入选、日立能源与特斯拉同框,都是「AI 基建即能源基建」这一逻辑的落地。对中国供应链而言,真正的机会窗口在于认证品类扩张的节奏:英伟达已明确后续会向更多基础设施与软件品类扩展,谁能先一步把产品规格做进参考设计,谁就更可能抢到下一批入场券。
▍划重点 缺席≠被排除。DSX Ready 是一份面向全球供应链、以「具体产品」为单位的参考设计短名单,门槛与路径都是公开的;短期风险是被「参考设计驱动」的投标直接跳过,真正的变量是本土厂商能否把规格推过 2.3MW 这道双重门槛。
七、结语:胜负手从「算力」转向「每兆瓦令牌」
英伟达给 AI 工厂定的度量衡只有一句话——每消耗一兆瓦,能产生多少有用的 token。DSX MaxLPS 在 Lambda 的五机柜集群上做了首验证:在同一电力预算下,集群级 token 吞吐从约 400 万/秒提升到 500 万/秒,提升 24%,每瓦性能提升 23%。
当算力扩张撞上电力与散热的天花板,AI 工厂的胜负手正在从「谁买的 GPU 多」转向「谁能让每兆瓦产出更多 token」。而 2.3MW 的 CDU,正是这盘棋里最先被钉死的棋子——它既是技术门槛,也是一张重新排定供应链座次的入场券。
▍3 句话带走本文
1. 2.3MW 是入场券,不是参数:低于它连被评估的资格都没有,LG 电子两款小容量型号已替行业验证。
2. 首批 6 家,0 家中国大陆:门开得窄是商业选择而非禁令,路径公开,拼的是工程执行力。
3. 胜负手变了:从「谁的 GPU 多」转向「每兆瓦产多少 token」,而 CDU 是这盘棋最先被钉死的棋子。
看都看到这里了,点个关注,获取更多企业 AI 转型的案例和前沿 AI 资讯。

【声明】内容源于网络
0
0
AI热设计
聚焦AI芯片、服务器与数据中心、6G通讯与基站、3C电子产品、散热模组、高功率散热器等领域前沿、最新行业资讯发布平台
内容 102
粉丝 1
AI热设计 聚焦AI芯片、服务器与数据中心、6G通讯与基站、3C电子产品、散热模组、高功率散热器等领域前沿、最新行业资讯发布平台
总阅读19.1k
粉丝1
内容102