
大数跨境

重磅!英伟达全新ZQD-零压降快接头亮相 OCP 2026:VRU 机柜接口统一收口,液冷供应链受益名单曝光

重磅!英伟达全新ZQD-零压降快接头亮相 OCP 2026:VRU 机柜接口统一收口,液冷供应链受益名单曝光 AI热设计
2026-10-14
6
导读:ZQD 全新接头在 2026 年 OCP 全球峰会 揭晓,ZQD 的意义不只是一个零件的涨价,而是液冷连接从"被动密封"走向"主动流量管理"的拐点。
核心速览 · 4 个关键词
ZQD 零压降快速接头VRU 兆瓦级机柜单机柜价值翻倍 $20,500英伟达"长臂管理"
一句话结论:多数人聊AI液冷,还停留在 UQD 和 MQD 两个字母上;但摩根大通 2026 年 10 月的供应链拆解报告,悄悄曝光了英伟达下一代 Vera Rubin Ultra(VRU)机柜的关键变化——部分快速接头将从 MQD/UQD 升级为规格更高的 ZQD。单价翻倍、单机柜价值翻倍,全球液冷快接头供应链因此被一次性"点亮"。这不只是一次零件迭代,而是 AI 算力散热进入兆瓦级时代后,连接界面被迫重构的信号。
$20,500
VRU 单机柜 QD 价值
≈2 倍
较 Vera Rubin 提升
200kW+
VRU 单机柜热负荷
一、ZQD到底是什么:从UQD到ZQD的四级跳
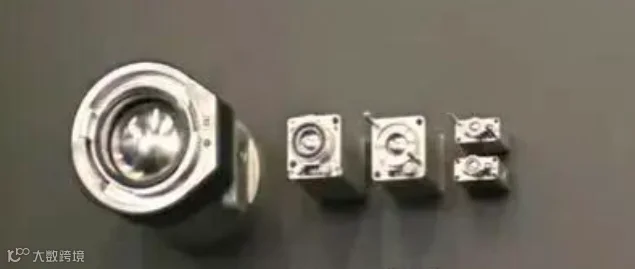
ZQD 的官方命名在 2026 年 OCP 全球峰会 揭晓:Zero Pressure Drop Quick Disconnect(零压降快速接头)——即在保证密封与盲插便利的前提下,把连接处的压降降到最低,从而节省 CDU 泵的功耗冗余。摩根大通此前的拆解则将其工程特征概括为"无滴漏 + 可控流量"。它并非独立于体系的新物种,而是英伟达在 VRU 阶段对液冷连接规格的又一次上探——把"被动密封"升级为"低阻、可控、零滴漏"的密封节点。
液冷快接头家族如今已形成清晰的四级阶梯。UQD(Universal Quick Disconnect)基于 OCP 开放计算标准、由英特尔牵头,是当前数据中心液冷的主流互操作标准,强调跨厂商互换、避免供应商锁定;MQD(Multi Quick Disconnect)由史陶比尔基于英伟达规范开发、专为 Vera Rubin(VR200)设计,DN3 通径、16 bar 耐压、不锈钢材质,是面向更高密度场景的专用件;NVQD 是英伟达生态内的快接头认证序列,酷冷至尊、丹佛斯等均有对应产品;ZQD 则是 VRU 阶段的新规格,在 MQD/UQD 基础上进一步提升流量控制精度与零滴漏可靠性。
ZQD 会落在一处核心、两处接口:计算托盘 Bianca 模块随 GPU 冷板升级,使用 ZQD06 规格;全部 9 个计算托盘与 9 个双层交换机托盘的入口快速接头,以及机架集流腔底座,统一升级为更大流量的 ZQD14 规格。这与 OCP 2026 现场展示的 ZQD 方案完全对应——型号覆盖服务器内部(ZQD06)与机柜外部(ZQD14)全链路接口,意味着从芯片冷板到机架集流腔的每一处连接,都被收口到统一的低阻快接头标准。
二、数字说话:单机柜价值为何翻倍
摩根大通给出了三代机柜快接头(QD)的采购价值测算:GB300 NVL72 约 9,400 美元,Vera Rubin NVL72 约 11,000 美元,Vera Rubin Ultra NVL72 约 20,500 美元,较 VR 提升接近 100%。
价值翻倍的核心,来自旧版 UQD/MQD 向零滴漏 ZQD 的切换——ZQD 单品价格约为原有产品的 两倍。把 VRU NVL72 拆开看,快接头分布极其密集:运算托盘内部含 12 个 MQD、8 个 ZQD06、8 个 miniQD,外部再配 2 个 ZQD14,单托盘快接头成本约 750 美元;交换机托盘为双层板,含 8 个 MQD,外部 2 个 ZQD14;44U 机柜歧管的 88 个插座,由 UQD08 全部替换为大流量 ZQD14。
图表一|三代机柜快接头(QD)采购价值
0 5k 10k 15k 20k $9.4k $11k $20.5k GB300 Vera Rubin Vera Rubin Ultra
数据来源:摩根大通(J.P. Morgan)供应链测算,单位:美元/机柜
支撑这套规格跃迁的,是快接头本身的工程门槛。符合 OCP 标准的 UQD 额定插拔寿命超过 5,000 次,盲插版本(UQDB)可容忍 ±5mm 径向与 ±2.7° 角度偏差以吸收机柜装配公差;推拉式单手操作插入力约 45–50N,单次插拔泄漏量 ≤0.025ml。ZQD 在"零滴漏"基础上叠加"可控流量",意味着在更紧凑的 ZQD14 通径内集成流量与压力调节能力,以匹配 VRU 单机柜 200kW 以上的热负荷分布。这也是其单价能达到旧品两倍的根本原因——它卖的不是"一个接头",而是一处带流量管理能力的密封节点。
三、为什么是现在:功耗与密度的物理极限
一切由功耗与密度的物理极限驱动。Blackwell 单芯片功耗约 1,200W,Rubin 已飙升至约 2,300W,机柜功率密度从 GB200 的 120kW 以上,一路推高到 Rubin 的 200–362kW。风冷的物理极限仅约 800–1,000W,100% 全液冷已是唯一解。
冷板结构随之剧变:GB200 的"1 CPU + 2 GPU"共用一块大冷板,单机柜 36 块;GB300 改为每颗芯片独立小冷板,冷板数量暴增至 108 块,快接头用量同步翻倍。从 GB200 到 GB300 再到 VR,单机柜快接头用量由约 126 对 攀升至 200–300 个。一个拥有 100 个 Rubin 机柜的 AI 数据中心,快接头需求量即达 2–3 万个。
图表二|液冷渗透率与快接头用量演进
0 15% 30% 14% 30%+ 2024 渗透率 2026 渗透率
补充|单机柜快接头用量:GB200 ≈126对 → GB300 ≈250对 → Vera Rubin ≈200–300个(口径不同,仅示趋势)
数据来源:2026液冷产业深度报告、Netonx;冷板式液冷约占65%市场份额
这条链路的安全边界极窄。液冷系统循环的是去离子水、乙二醇或氟化液等导电介质,一旦泄漏可能引发短路,单次故障损失可达数百万元。行业要求 CDU 密封测试阈值达 10⁻⁵ 至 10⁻⁷ mbar·L/s,氦质谱检漏精度可达 10⁻⁸ Pa·m³/s。ZQD 强调的"零滴漏可控流量",正是为这种高密度、高价值场景而生。
液冷渗透率从 2024 年的 14% 快速攀升至 2026 年的 30% 以上,冷板式液冷约占 65% 市场份额;2025 年全球 AI 服务器产值突破 4,000 亿美元、年增 45%。液冷已从"可选"变为"必选"。据汉深流体 2025 年市场分析,OCP UQD 的供应已趋紧张,或成为 AI 服务器液冷增长的主要瓶颈之一——这恰恰说明 ZQD 这类高规格接头的量产节奏,将直接决定整条液冷产业链的交付能力。
四、全球供应链同步曝光:谁在受益
更具体的信号来自 2026 年 OCP 全球峰会现场:英伟达展示了面向下一代液冷架构的快速接头 ZQD(Zero Pressure Drop Quick Disconnect) 方案,型号涵盖服务器内部及外部的 ZQD 型号;其 MGX 生态展区同步展示了 ZQD 液冷接头及多家供应商的产品,将这条此前仅在拆解报告中出现的供应链,第一次摆到了公开聚光灯下。
图表三|OCP 2026 披露的 ZQD 供应链全景
Auras(双鸿)Cooler Master(酷冷至尊)Danfoss(丹佛斯)LOTES(嘉泽)Luxshare(立讯精密)Foxconn(鸿海)Nidec(尼得科)Staubli(史陶比尔)健策精密英维克NETONX(诺通)立敏达(领益智造控股)比亚迪电子
数据来源:2026 OCP 全球峰会英伟达 MGX 生态展区披露
ZQD 的路线曝光,等于把受益厂商一次性"点亮"。液冷快接头供应链呈现 国际龙头 + 台系主力 + 大陆崛起 的三层结构:国际层面,史陶比尔、丹佛斯、派克凭技术积累稳居第一梯队;台系层面,奇鋐(AVC)、富世达(Fositek)、双鸿(Auras)、鸿海等凭借冷板+接头一体化能力,订单弹性最大;大陆层面,英维克、比亚迪电子、立敏达、中航光电正快速切入核心供应链,其中中航光电 UQD 国内市占率约 90%。英特尔牵头的通用快接头互插互换联盟已认证英维克、丹佛斯、立敏达、蓝科电气、正北连接五家厂商,超 250 组样品经 1,500 余次测试实现跨厂商可靠互插,意味着采购 UQD 时不必绑定单一供应商。
图表四|液冷快接头供应链三层结构
层级
代表厂商与定位
国际龙头
史陶比尔、丹佛斯、派克——技术积累深厚,稳居第一梯队,出货领先
台系主力
奇鋐(AVC)、富世达(Fositek)、双鸿(Auras)、鸿海——冷板+接头一体化,订单弹性最大
大陆崛起
英维克、比亚迪电子、立敏达、中航光电——快速切入核心供应链,份额持续提升
摩根大通在散热板块中明确优先看好 AVC(奇鋐),认为其在 GPU 与 ASIC 系统冷板规格持续升级中拥有领先份额与优于同业的利润率;同时看好 富世达(Fositek),认为其短期毛利率具备向上空间,长期受益快接头规格升级与单机价值提升。
三个真实案例印证这条主线。
案例一|富世达(Fositek):2026 年 3 月营收达 16 亿元、年增 95.02%,累计第一季营收 41.83 亿元、年增 85.81%,双双打破历史纪录,浮动快接头已进入 AWS 与 ASIC 服务器液冷供应链。
案例二|英维克(Envicool):2025 年 1–11 月累计液冷订单超 30 亿元,其中 70% 来自超大型 AI 算力中心,在手订单金额为 2024 年液冷业务全年营收的三倍。
案例三|立敏达(Readore):在 GTC 2026 作为 Vera Rubin 架构 Manifold 生态中唯一的中国大陆供应商,展出 Inner Manifold 与 UQD/MQD 快接头配套产品,2026 年 1 月被领益智造并购并表。
值得补充的是,英伟达对水冷供应链正转向 "长臂管理":GTC 2026 公布四家冷板 A 组供应商(奇鋐、酷冷至尊、健策精密、台达),由鸿海、纬创、广达三家 ODM 负责组装;健策精密(Jentech)更被列为 Rubin Ultra 三件式可拆均热盖的主供,单机价值较标准 Rubin 提升 4–5 倍。快接头只是这条精密热管理链条上最具弹性的增量环节之一。这种"长臂管理"既抬高了头部厂商的份额天花板,也压缩了中小供应商的议价空间——规格升级的红利,将更多流向已通过 AVL/RVL 认证的成熟玩家。
五、产业逻辑与风险
增量逻辑清晰:QD 规格从 UQD/MQD 向 ZQD 升级,单价与用量"双升",直接推高单机柜价值。但节奏是核心变量——Rubin Ultra 均热盖小批量试产预计 2026 年第四季度,大规模量产时点为 2027 年第一至二季度;ZQD 相关产能与良率能否跟上,决定这轮增量能否如期兑现。
另一重变量是标准化博弈:OCP UQD 强调开放互换,MQD/ZQD 则是英伟达面向自身平台的专用规格。供应商既享受规格升级带来的单价红利,也面临 NVIDIA 集中采购、资格重新分配的约束。真空钎焊良率仍卡在 85% 左右、氦检一次通过率是产能瓶颈,这意味着在需求爆发期,具备稳定交付与高良率的头部厂商将拿到超额份额。
对产业链观察者而言,ZQD 的意义不只是一个零件的涨价,而是液冷连接从"被动密封"走向"主动流量管理"的拐点。过去快接头只是冷板与 CDU 之间的机械接口;当 AI 机柜功率密度逼近 400kW,每一处接头的流量分配都直接影响整柜散热均匀性,"可控流量"因此从可选项变成必选项。这解释了为何英伟达要在 VRU 阶段把核心接口统一收口到 ZQD14——用标准化的大流量规格,换取整柜热设计的冗余度。
三个确定性:① 液冷快接头是冷板与 CDU 之间"最后一道密封",ZQD 标志其从"能插拔、少滴漏"迈向"可控流量、零滴漏"的新规格纪元;② 当 100% 全液冷成为 AI 算力标配,单机柜价值翻倍已是确定性增量;③ 这条被曝光在全球供应链地图上的细小管路,正成为决定算力安全边界的关键一环。
看都看到这里了,点个关注,获取更多企业 AI 转型的案例和前沿 AI 资讯。
本文基于摩根大通供应链拆解、2026 液冷产业深度报告及公开厂商资料整理,仅供研究与学习参考,不构成任何投资建议。

【声明】内容源于网络
0
0
AI热设计
聚焦AI芯片、服务器与数据中心、6G通讯与基站、3C电子产品、散热模组、高功率散热器等领域前沿、最新行业资讯发布平台
内容 102
粉丝 1
AI热设计 聚焦AI芯片、服务器与数据中心、6G通讯与基站、3C电子产品、散热模组、高功率散热器等领域前沿、最新行业资讯发布平台
总阅读19.1k
粉丝1
内容102