


930 之后,很多人的账号安静了。
朋友圈的广告删了,昵称里的"金融""信贷"几个字摘掉了,一些常年晒产品的账号干脆停更。有人以为这是"暂时的调整",但从各平台这半年密集出台的规则来看,这不是调整,是换了一套标准。
这篇就两件事:比背规则更管用的判断标准、真正能长期发的六类内容。
01
一条判断标准,比背规则更管用
你的内容,会不会引导用户产生交易行为?
只要会引导用户产生具体的金融行为,就是违规的金融营销;
只提升认知、不引导操作,就是合规的科普。
"征信花了怎么办"的通用方法✅
"这种情况可以找我办" 🚫
"一家企业的经营数据怎么看" ✅
"这家企业我能帮你做下来" 🚫
"某个行业最近的变化" ✅
暗示"跟着我做就能赚" 🚫
02
真正能长期发的六类内容
标准清楚了,接下来是具体发什么。下面这六类,都是平台在公约里明确鼓励的方向,也是从业者能长期做下去的方向。
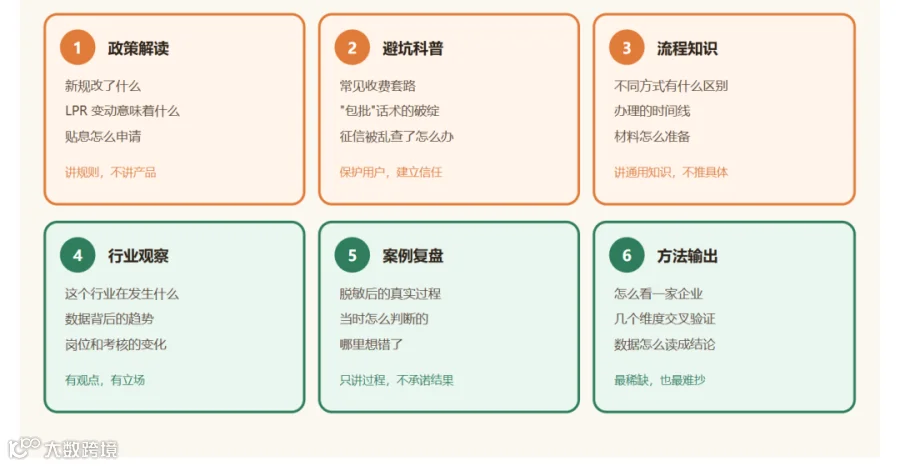
前三类是"讲给客户听"的,目的是建立信任;后三类是"讲给同行听"的,目的是建立专业身份。两类内容互相带动,前者的读者会变成客户,后者的读者会变成合作方。
03
讲给客户听,建立信任关系
第一类,政策解读。新规改了什么、LPR 变动意味着什么、某项贴息怎么申请。这类内容的价值在于"把规则讲明白"。

第二类,避坑科普。这是最容易建立信任的一类。常见收费套路有哪些、"包批"话术有哪几个破绽、征信被机构反复查了该怎么办。这类内容有个特点:它站在用户那一边。

第三类,流程知识。不同方式之间有什么区别、办理的时间线大概多长、材料要提前准备什么。这类内容是纯知识,不涉及具体产品,但在实际沟通中能省下大量重复解释的时间。很多人看完就知道自己属于哪种情况。
这三类内容有一个共同点:都能被搜索到。政策解读、避坑科普、流程知识,都是用户会主动去搜的东西。
04
让客户懂你,建立专业身份
第四类,行业观察。这个行业正在发生什么、数据背后的趋势是什么、岗位和考核有哪些变化。这类内容的价值在于"有观点"。

第五类,案例复盘。把一个真实过程脱敏之后讲出来:当时是怎么判断的、哪一步想错了、后来怎么调整的。这类内容最容易让人信服,因为它不可能编。

第六类,方法输出。这是我认为最值得长期做、也最稀缺的一类:把"怎么看一家企业"这套方法讲出来。一家企业的经营是真是假、几个数据放在一起对不对得上、哪些位置最容易出问题。
1)企业尽调
通过专业可信的工具去分析企业的各项指标
2)风险识别
贷前初筛:客户进行全方位的综合判断一天省两个小时;
贷中报告:包含司法风险、企业稳定性、经营稳定性、经营成长、供应链稳定性、税务风险、关联交易风险、业务真实性。每个维度都有强弱判定;
下户贷后:有清单,有依据,能保存,客户回答当场记录,双方签字。这份记录又能进档案。

3)定期监控
工商信息、经营风险、司法执行、税务风险、多方申请与中标、科创资质。任一方向出现变动,主动推送预警。避免客户中途出事影响后续合作。
05
落到工具上:参考头部媒体和监管解读,看好风向标
鹰眼报告AI以上六项内容几乎都有涵盖,可以成为从业者参考的素材。
1)政策和行业解读类:讲一项政策对哪类企业影响更大,可以用企业划型和行业标签分组说明。
2)避坑科普类:讲某类套路怎么识别,可以说到具体位置,比如一家企业的税票连续月数断了、上下游集中度过高,这些都是可核验的细节。
3)流程知识类:讲企业需要提前准备哪些数据,税票、纳税等级、社保人数、固定资产这几栏是可以提前自查的。行业观察类:讲行业变化,用具体的数量级支撑观点,比空泛的趋势判断有说服力。
4)案例复盘和方法输出类:可以直接用报告解读。一份企业报告跑完,能拆出风险点清单、需要核实的问题、维度强弱分布、关联关系穿透,这些转成内容就是天然的素材。
这也是新规要求"内容经机构穿透式审核"之后,最稳的一种写法:
你讲的是从数据里读出来的东西,不是自己想出来的东西。