关注 Eshine Global|熠信国际
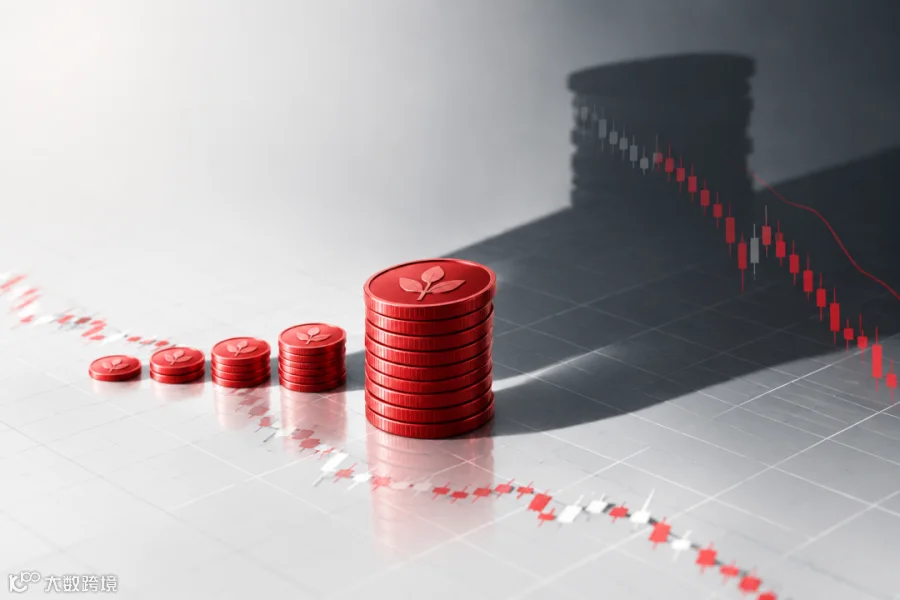
买入时看中的是5%的股息率,持有后面对的却是15%的股价回撤。原本想安稳收息,结果股息还没拿到,本金已经先缩水了。对于希望靠红利股票或基金获取稳定现金流的投资者来说,这种落差尤其难受。
我们买红利资产,往往是看中了企业持续分红的能力。但股息可以补充现金流,却不能保证本金不受市场波动影响。如果这笔钱未来要用于养老、子女教育或家庭支出,仅仅盯着股息率,显然还不够。
那么,红利股收息,真的比保险更划算吗?
我们需要比较的,除了收益高低,还有现金流的稳定性、资金的灵活性,以及未来能兑现多少合同明确的保证利益。这才是红利资产与离岸储蓄保单之间,值得认真算清楚的一笔账。
01 错位的防线,股息与合同确定性的底层差异
很多投资者习惯用红利股来构建家庭的现金流底座。他们试图通过持有高股息资产,在获取股票流动性的同时拿到类似债券的固定收益。这是一种对资产属性的误读。
红利股的本质依然是权益资产,它的核心职能是分享优质企业的成长红利与资本利得。这笔投资的收益来源于企业的阶段性盈利和管理层的分红意愿。当行业周期转弱或企业面临资本开支压力时,分红额度可能面临缩减甚至暂停。
更为关键的是,股票的市价必须时刻接受二级市场流动性的重估。当宏观预期发生转变,高股息资产同样无法豁免估值波动的地心引力。股息是企业经营的结果,不是金融合同里的负债。你不能要求一笔参与商业博弈的资金,同时承担起刚性兑付的责任。
02 流动性的双刃剑,随时离场可能面临纪律失控
权益市场最大的优势是极高的流动性。这使得资金可以快速响应市场变化,随时捕捉外部的商业机会。但对于家庭基石资金而言,这种优势有时会转化为财务纪律的挑战。
当你把用于退休养老或子女未来发展的备用金放在股票账户时,你注定要承受盯市的心理消耗。当市场发生剧烈回撤,如果刚好面临家庭刚性支出的时间节点,你就不得不直面流动性的反噬。在底部区间被迫变现,账面的浮亏就会瞬间转化为不可逆的资本折损。
真正的长期防守资金,不仅要防范市场的外部风险,更要防范持有人自身在恐慌或贪婪中的操作变形。基石资金需要的不是随时离场的自由,而是跨越波动的定力。
03 维度的置换,离岸契约的真实防御机制
面对长周期的不确定性,离岸保单提供的是另一种财务逻辑。它并不是一个完全脱离外部风险的绝对避风港,而是一种用时间换取空间的底层架构。
香港和新加坡的储蓄险体系,本质上是通过底层全球化、多资产的配置组合,利用保险公司的准备金机制来平滑单一市场的短期剧震。同时,多币种计价可以帮助家庭增加资产计价和未来支出的选择,但它本身不等于消除汇率波动风险。它降低了二级市场每日定价对账户的直接影响,并通过合同约定明确部分保证利益、现金价值和长期安排。
它放弃了短期的收益弹性和资金的绝对灵活性,换取的是一套相对独立于单一经济体波动的运作系统。它是家庭资产负债表上的压舱石,不是赚取短期超额收益的放大器。

04 揭开面纱,确定性背后的成本与边界
真实的商业世界没有完美的底层资产。离岸保单的防御性同样建立在严格的边界和机会成本之上。作为专业的资产规划,我们必须直面这种确定性背后的代价。
首先是流动性让渡。在保单生效初期,资金的现金价值和退出能力会受到限制,提前退保可能产生实质性的本金折损。其次是利益的结构划分。只有合同明确列明的保证利益,才属于产品条款中相对明确的部分。非保证利益则会受到保险公司经营表现、投资回报和分红政策等相关因素的制约。
此外,由于涉及跨境架构,这类配置还必须直面汇率的长期变量,以及投保人税务居民身份和当地金融监管合规的多重审查。专业的防御不是盲目锁仓,而是在充分理解流动性成本和退出代价后作出的战略安排。
05 各司其职,用场景定义资金的真实归宿
成熟的资产配置从来不是在股票与保险之间做非黑即白的单选题。红利资产与离岸保单并不对立,它们在家庭资产结构中承担着完全不同的功能。
那些亏得起、需要保持高流动性以博取周期溢价的资金,理应留在资本市场中保持进攻姿态。而那些关乎未来二十年后的养老刚需、子女长期的教育经费,或者是企业主用于公私风险隔离的底层准备金,则需要从高频波动的交易账户中剥离。
将其装入保单契约,在符合当地法律和保单条款的前提下,指定受益人机制有助于简化部分资产传递流程,但不能完全替代遗嘱与专业法律安排。它的核心价值是完成更清晰的受益人安排和跨代际资产传递。红利资产提供增长和流动性,离岸保单提供长期合同安排。两者不是谁取代谁,而是分别服务于不同的资金目标。
宏观周期的切换,正在考验每一个家庭的资产结构。
如果您正在审视现有的权益类配置比例,或者希望详细评估离岸保单的保证利益测算、跨境资金合规及家族传承架构,欢迎与我们的资深顾问预约一次深度咨询。
我们将结合您的实际需求、现金流规划和风险承受能力,提供基于产品条款与家庭目标的测算分析。厘清每一笔资金的真实任务,是跨越周期的第一步。
本文仅作一般信息分享,不构成投资、保险、税务或法律建议。具体安排应以个人情况、产品正式条款及专业意见为准。
Eshine Global|熠信国际
我们以跨境资产配置、家庭保障、教育规划与财富传承为核心,协助家庭厘清资金目标、风险边界与长期安排。