中金研究
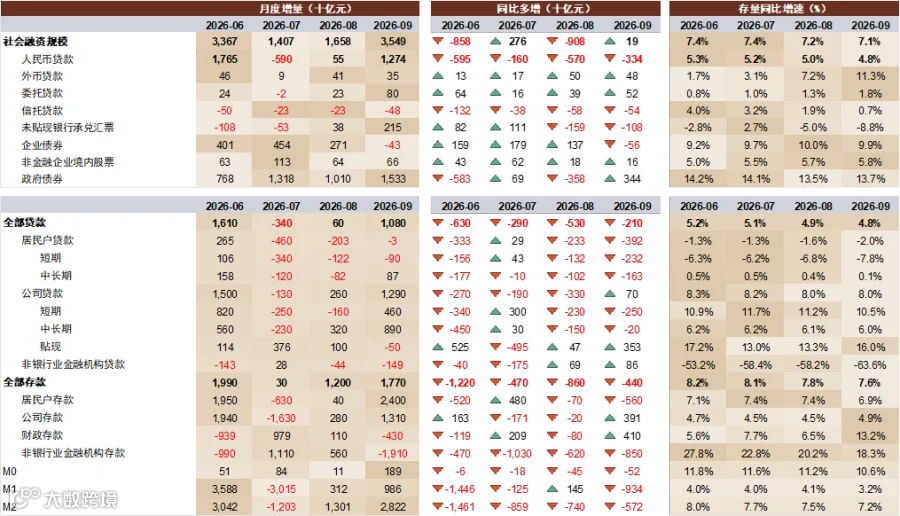
人民银行发布9月金融数据:新增社融3.55万亿元,由上月的同比少增9000亿元转为同比小幅多增192亿元,社融存量同比由7.2%放缓至7.1%;人民币贷款1.08万亿元,同比少增2100亿元,M2、M1同比增速分别放缓至7.2%、3.2%,分别较上月下降0.3个百分点、0.9个百分点。
居民去杠杆延续,存款搬家放缓
居民去杠杆延续。9月人民币贷款新增1.08万亿元,同比少增2100亿元,对公信贷增长边际改善,但零售依然较弱,具体看:
1. 居民贷款:9月新增居民贷款接近零增长,同比少增约3900亿元,少增幅度为今年4月以来最大,去杠杆趋势延续。其中居民短期和中长期贷款分别同比少增2320亿元/1630亿元,体现居民购房与消费需求偏弱,同时银行防控风险主动收缩信用卡、消费贷供给。后续可重点观察9月末房贷贴息政策落地后对新增信贷的影响。
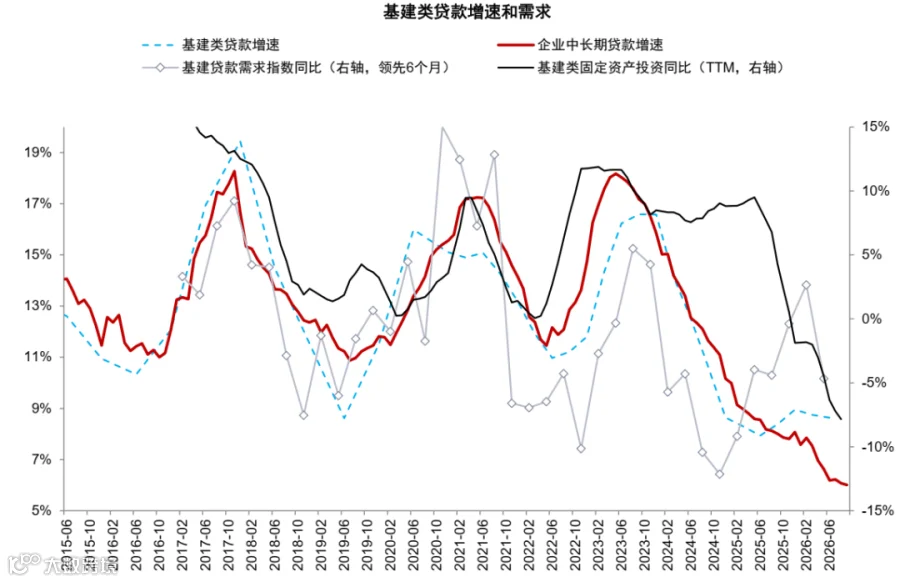
2. 对公贷款:9月对公贷款新增约1.29万亿元,同比多增约700亿元。其中对公短期贷款同比少增2500亿元,对公中长期贷款同比少增200亿元。对公中长期贷款少增幅度环比改善,主要受益于政策性金融工具加速落地与季末投放加码。
政府债同比多增支撑社融。9月新增社融同比基本持平,其中政府债净融资同比多增约3440亿元,发行节奏加快,对社融形成主要支撑。值得关注的是,政府债同比多增的同时,9月财政存款同比多增4100亿元,财政支出速度可能也有放缓。
存款搬家边际放缓。M2同比增速7.2%,环比下降0.3个百分点,主要由于贷款创造速度下降;9月非银存款净减少1.9万亿元,去年同期低基数下仍同比少增约8500亿元;M1增速3.2%,同比下降0.9个百分点,M1-M2剪刀差走阔0.7个百分点,存款活期化进程减速,均反映资本市场波动环境下存款搬家趋势放缓。
银行投资观点。综合而言,当前信贷需求仍然较弱,后续仍然需要观察8000亿元政策性金融工具投放、房贷贴息政策的落地以及PSL降息扩容等政策节奏变化对四季度信贷需求的刺激效果。对于上市银行,我们预计三季度银行息差保持平稳,债券和股权投资贡献其他非息收入,上市银行净利润增速和分红保持稳定,银行仍具备高股息投资价值。我们看好基本面稳定、股息较高的国有大行,以及所处区域经济活跃、具备成长性的头部区域行。
风险
稳内需政策落地效果。
图表:9月金融数据一览
资料来源:人民银行,Wind,中金公司研究部
图表:居民去杠杆,政府加杠杆,企业杠杆微升

资料来源: Wind,中金公司研究部
图表:核心贷款增速继续下行,短期融资增速处于高位

资料来源: Wind,中金公司研究部
图表:直接融资在社融存量和增量中的占比均持续上升
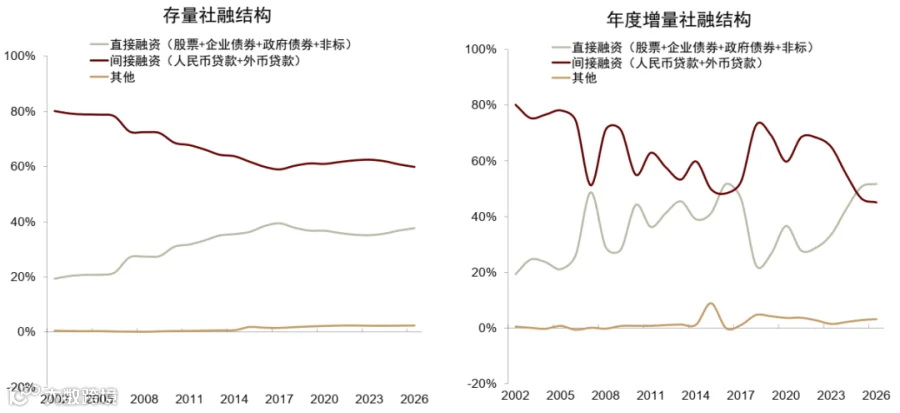
注:社融历史数据已加入政府债券。直接融资包括包括二级市场股票融资、企业债券、政府债券和非标;间接融资包括本外币贷款;非标融资包括信托贷款、委托贷款和未贴现银行承兑汇票。2026年数据截止至9月。
资料来源: 中国人民银行,Wind,中金公司研究部
图表:实体企业和居民的融资中,贷款占比仍约70%
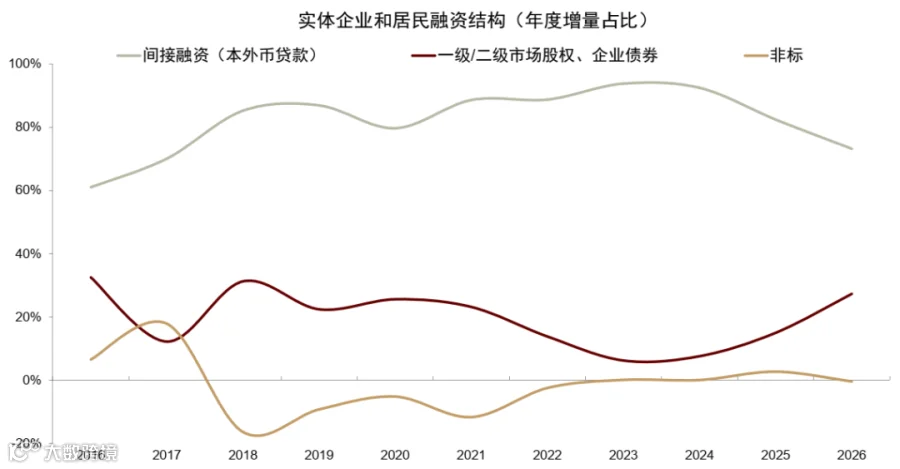
注:实体经济融资包括企业和居民和贷款、股权融资和非标;一级市场股权融资使用私募股权基金和创业投资基金的管理规模,二级市场股权使用非金融企业股票融资规模;间接融资包括本外币贷款;非标融资包括信托贷款、委托贷款和未贴现银行承兑汇票。2026年数据截止至9月。
资料来源: 中国人民银行,Wind,中金公司研究部
图表:企业中长期贷款增速持续回落
资料来源:中国人民银行,Wind,中金公司研究部
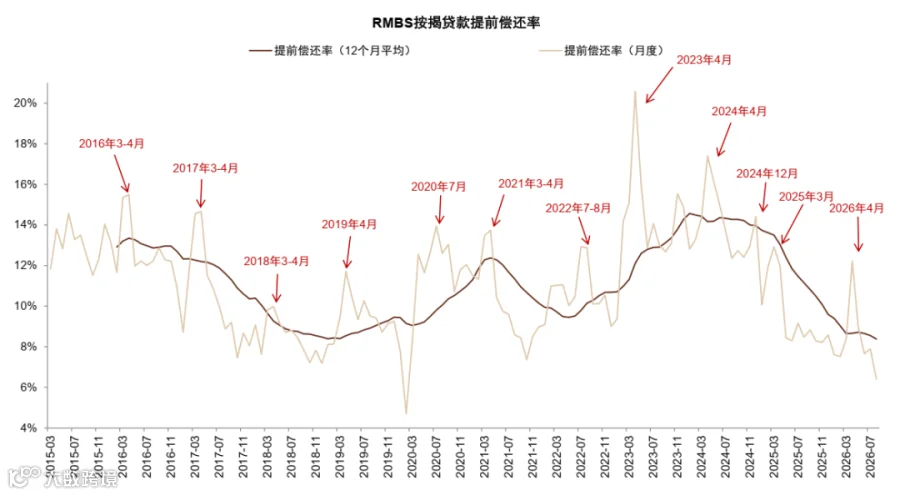
图表:8月按揭早偿率进一步下滑
资料来源: Wind,中金公司研究部
图表:科技类贷款增速较快,房地产和消费相关贷款负增长

资料来源: Wind,中金公司研究部
图表:新增贷款集中在基建、制造、科技等新兴领域

资料来源: Wind,中金公司研究部
Source
文章来源
本文摘自:2026年10月14日已经发布的《居民去杠杆延续,存款搬家放缓——9月社融数据点评》
林英奇 分析员 SAC 执证编号:S0080521090006 SFC CE Ref:BGP853
许鸿明 分析员 SAC 执证编号:S0080523080007 SFC CE Ref:BUX153
张静雅 联系人 SAC 执证编号:S0080126050022
张帅帅 分析员 SAC 执证编号:S0080516060001 SFC CE Ref:BHQ055
Legal Disclaimer
法律声明