搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
距常规监管要求仅0.01个百分点,宁晋农商行上半年净利润只剩5084万
>
距常规监管要求仅0.01个百分点,宁晋农商行上半年净利润只剩5084万
坤舆商业观察
2026-10-15
3
2026年上半年,宁晋农商银行的资本充足率已经逼近常规监管要求。
截至6月末,宁晋农商银行资本充足率为10.51%,核心一级资本充足率也降至8.26%。
按照《商业银行资本管理办法》,商业银行资本充足率最低要求为8%,同时还需在此基础上计提2.5%的储备资本。
按10.5%的常规监管要求计算,宁晋农商银行目前仅高出0.01个百分点。
与此同时,宁晋农商银行的资产
质量
也在持续下行。
2025年末,宁晋农商银行不良
贷款
余额达到9.63亿元,不良率4.92%,而2023年末这两个数字分别只有4.39亿元和2.83%。
7月底,中诚信国际在跟踪评级
报告
中将“不良持续上升、拨备计提不足、瑕疵类贷款占比较高”和“资本安全垫薄弱”同时列入主要关注事项。
对于这家扎根中国电线电缆之乡、资产规模只有300多亿元的县域农商行来说,过去几年积累的资产质量压力,已经开始挤压利润和资本补充空间。
01
不良两年翻倍,风险集中在本地产业链
从近三年数据看,宁晋农商银行的不良贷款持续攀升。
2023年末,该行不良贷款余额4.39亿元,不良率2.83%;2024年末分别升至7.09亿元和3.98%;到2025年末,不良贷款余额进一步增至9.63亿元,不良率达到4.92%。
两年
时间
,不良贷款余额增长超过一倍,不良率上升2.09个百分点。
2025年,新增不良仍明显高于处置规模。
2025年,宁晋农商银行新增不良贷款7.05亿元,全年处置4.51亿元,其中现金回收1.95亿元、核销2.56亿元。由于新增规模明显高于同期处置规模,不良贷款余额继续增加。
中诚信国际披露,目前存量不良主要集中在电线电缆、机械设备等制造业以及批发零售业。
不良的结构也在变化。
2023年末,宁晋农商银行损失类贷款只有0.17亿元,占全部贷款的0.11%;2025年末已经增至2.83亿元,占比升至1.45%。同期关注类贷款为7.20亿元,占比3.68%。
如果按照五级分类口径将关注类与不良贷款合计,2025年末两者占全部贷款的比例已经达到8.60%。
从风险分布看,这与宁晋农商银行的业务结构高度重合。
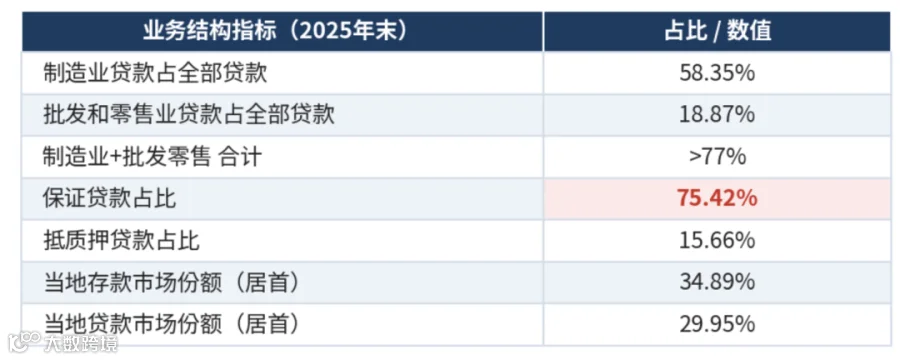
宁晋是全国重要的电线电缆生产基地,而宁晋农商银行又是一家典型的县域银行。截至2025年末,制造业贷款占全部贷款的58.35%,批发和零售业占18.87%,两项合计超过77%。相关贷款主要投向电线电缆、配套机械设备零部件,以及产业链上下游的原材料供应和批发零售企业。
2025年宁晋电线电缆行业产值同比增长7.1%,但中诚信国际指出,部分电线电缆生产和销售企业受到原料价格上涨、应收账款账期拉长影响,现金流出现阶段性紧张,无法及时偿还贷款。
对一家贷款高度集中于本地产业链的银行来说,部分企业的资金压力会更直接地反映到资产质量上。
另外,宁晋农商银行的贷款担保方式也比较集中。截至2025年末,该行保证贷款占比达到75.42%,抵质押贷款仅15.66%,担保方主要为当地企业法人和自然人。
保证贷款占比较高,也意味着宁晋农商银行的风险缓释效果,更依赖当地担保方的财务实力和代偿意愿。
02
利润跌去七成,拨备跌破监管线
不良持续增加以后,最先被侵蚀的是利润。
2025年,宁晋农商银行营业收入9.46亿元,与上年基本持平,拨备前利润仍有6.37亿元。但随着不良贷款增加,该行全年计提信用减值损失4.53亿元,另计提抵债资产减值损失6516万元,两项合计约5.18亿元,相当于拨备前利润的81.33%。
最终,净利润从2024年的2.21亿元降至5614万元,平均资本回报率从13.39%降至3.24%。
2026年上半年,宁晋农商银行收入端有所改善。营业收入4.91亿元,同比增长4.79%;其中净利息收入3.73亿元,同比增长12.79%,占营业收入约76%。
但净利息收入增长,主要来自负债成本下降。
上半年利息收入6.43亿元,同比增长1.11%;利息支出则从3.05亿元降至2.70亿元,同比下降11.57%。净利息收入同比增加约4234万元,其中超过八成来自利息支出的减少。
此前宁晋农商银行的息差已经开始收窄。
2025年,宁晋农商银行净息差从3.04%降至2.83%。中诚信国际指出,在LPR下行、减费让利和同业竞争加剧等因素影响下,该行资产收益率下降,虽然多次下调存款利率、优化存款结构降低了
融资
成本,但资产收益率下降
速度
仍快于负债成本下降速度。
非息收入的贡献也有限。上半年投资收益1.10亿元,较上年同期的1.40亿元下降21.68%;手续费及佣金净收入从82万元增至690万元,但绝对规模仍然较小。
拖累利润的还有减值。
今年上半年,宁晋农商银行业务及管理费从上年同期的1.51亿元降至7829万元,减少超过7200万元;同期信用减值损失却从1.02亿元增至3.24亿元,同比增加2.22亿元。
在收入增长、管理费用大幅下降的情况下,营业利润仍从上年同期的1.97亿元降至8555万元,净利润从1.69亿元降至5084万元,同比下降69.94%。
与此同时,宁晋农商银行的拨备覆盖率也在持续下降。
2025年,宁晋农商银行贷款损失准备占总贷款的比例从6.45%升至6.89%,拨备计提力度有所提高。尽管如此,在不良率快速上升的背景下,拨备覆盖率仍从2024年末的161.96%降至140.00%,
这一水平已经低于当地监管要求
。
同期,不良贷款占“资本+贷款损失准备”的比例升至31.14%,较上年增加6.46个百分点。
03
资本充足率逼近监管要求,扩张空间收窄
宁晋农商银行的资本压力,不只是利润下降带来的结果。
2025年,该行总资产从305.93亿元增至332.97亿元,同比增长8.84%;风险加权资产则从175.32亿元增至200亿元左右,增幅达到14.08%。同期,所有者权益从17.24亿元增至17.44亿元,仅增长1.20%。
风险加权资产的增长速度,是所有者权益增速的十倍以上,资本充足率随之连续下降。
2024年末,该行资本充足率为12.07%,2025年末降至11.05%;核心一级资本充足率则从9.22%降至8.71%。进入2026年,一季度两项指标进一步降至10.50%和8.20%,到6月末仅小幅回升至10.51%和8.26%。
对宁晋农商银行来说,更棘手的是资本补充速度也在放缓。
过去几年,该行主要依靠利润留存补充资本。
但2025年净利润从2.21亿元降至5614万元,当年分配普通股股利6384万元,现金分红金额已经超过全年净利润。虽然实收资本从7.09亿元增至7.38亿元,未分配利润却从3.71亿元降至2.98亿元。
利润缩水以后,依靠自身盈利补充资本的能力已经明显减弱,原有的外部资本
工具
也开始进入减计期。
2019年,宁晋农商银行发行3亿元二级资本债,期限为“5+5”年。2024年进入第五年后,该行没有行使赎回权,目前3亿元债券仍在存续。但按照资本工具计入规则,进入最后五年后,可计入二级资本的金额将逐年递减。
中诚信国际因此指出,如果后续不良继续暴露、资产规模继续扩张,宁晋农商银行将面临较大的资本补充压力。
但资产规模仍在增长。
按二季度报表口径,截至2026年6月末,宁晋农商银行总资产达到346.59亿元,较年初增长4.32%;发放贷款和垫款账面余额193.30亿元,增长5.23%。
这就形成了宁晋农商银行现在最难处理的一组矛盾。
截至2025年末,宁晋农商银行在当地存、贷款市场份额分别达到34.89%和29.95%,均居当地首位。作为一家业务高度扎根县域的农商行,维持信贷投放仍是其业务增长的重要来源;但在不良仍待消化、利润留存能力下降的情况下,风险资产继续增长,又会进一步消耗本就有限的资本空间。
接下来,要看宁晋农商银行如何破局了。
【声明】内容源于网络
0
0
坤舆商业观察
【坤舆商业观察】是根据读者的阅读习惯和公众的信息需求而倾力打造的财经新媒体平台,本着“让财经报道更轻松易懂”的宗旨,重在聚焦商业模式创新,关注传统行业转型。e-mail:975163774@qq.com,wx:qingcaijinggzh。
内容
1196
粉丝
0
关注
在线咨询
坤舆商业观察
【坤舆商业观察】是根据读者的阅读习惯和公众的信息需求而倾力打造的财经新媒体平台,本着“让财经报道更轻松易懂”的宗旨,重在聚焦商业模式创新,关注传统行业转型。e-mail:975163774@qq.com,wx:qingcaijinggzh。
总阅读
14.5k
粉丝
0
内容
1.2k





 坤舆商业观察