搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
洛杉矶港 9 月吞吐量 104 万 TEU 创 118 年纪录!繁荣表象背后,美线供应链正在重构
>
洛杉矶港 9 月吞吐量 104 万 TEU 创 118 年纪录!繁荣表象背后,美线供应链正在重构
新企航供应链
2026-10-14
6
导读:洛杉矶港 9 月吞吐量 104 万 TEU 创 118 年纪录!繁荣表象背后,美线供应链正在重构
外贸圈最近被一组数据刷屏:
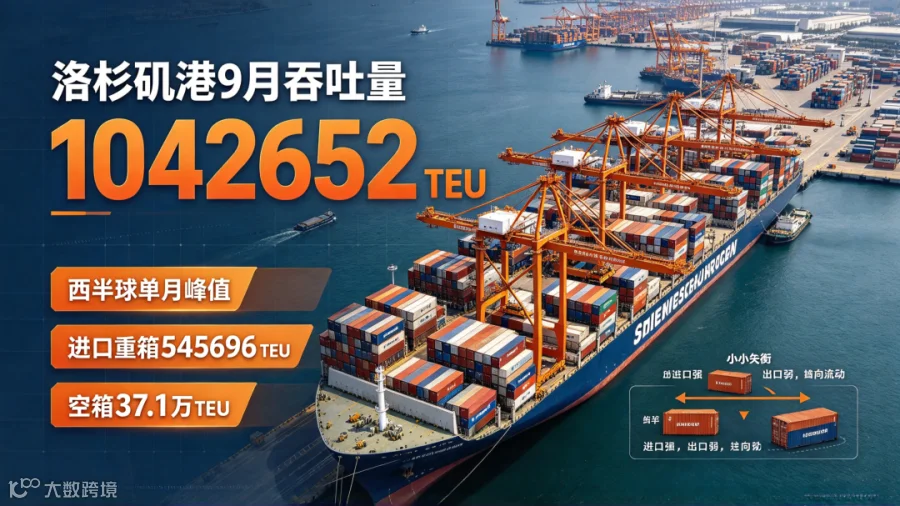
洛杉矶港 9 月处理集装箱
1042652 标准箱
,创下
港口
118 年历史单月最高纪录,同时登顶西半球港口单月吞吐量新峰值。
表面一片火热,但我们要提醒所有货主:✅ 这
不是
美国
消费爆发带来的长期繁荣
✅ 这是关税窗口期催生的抢运脉冲 ✅ 更是全球供应链重构的显性信号
本次货量暴涨由进口拉动,出口持续走弱;成品组装订单向
东南亚
转移,但中国上游零部件供应链粘性依旧很强。
1 月 10 日中美贸易休战到期将成为最大变量
,四季度美线行情与明年一季度订单走势,外贸、跨境、货代从业者务必重点警惕。
一、拆解数据:
增长全部靠进口,出口短板凸显
9 月 104 万 TEU 的纪录背后,数据结构暗藏失衡。
✅
总量
:1042652TEU,刷新西半球港口单月最高纪录;前 9 个月累计处理近 810 万 TEU,同比上涨 3%。✅
进口重箱
:545696TEU,同比 +19%,创历史新高,是本次爆量的核心来源,黑五圣诞备货叠加关税抢运双重驱动。✅
空箱
:37.1 万 TEU,同样创下单月历史新高。
⚠️
出口重箱持续偏弱
,美国农产品、工业品出口增长乏力。港务局执行主任塞罗卡直言:出口端依旧疲软,美国农民与制造业承压。
简单来说:美国大量采购亚洲商品,但是亚洲采购美国货物的需求不足,集装箱单向流动,大量空箱卸船后只能空柜运回亚洲,空箱回流压力持续放大。
二、三大核心因素,
推高本次抢运潮
1. 关税倒计时,进口商集中前置备货(核心原因)
市场担忧 1 月 10 日中美贸易休战到期,新一轮更高关税落地。美国零售商、品牌方把原本明年一季度的订单,提前放到 2026 四季度出货,赶在关税上调前完成清关。
这属于订单在
时间
轴上平移,类似疫情时期港口抢货,但并非真实消费爆发。短期脉冲式爆量,窗口期结束,货量大概率快速回落。洛港与长滩港预判年底抢运阶段合计货量还将上涨约 5%,但不可当作长期向好趋势。
2. 航线替代效应,货流向美西转移
巴拿马
运河持续干旱,每日通航船舶数量受限。大量原本走美东上岸的亚洲货,转而选择洛杉矶、长滩港上岸,再通过铁路、卡车转运至美国东部。叠加红海航线持续绕航带来运力紧张,美西短航线优势凸显,进一步抬升洛港箱量。
3. 美国消费韧性 + 年末节日备货
美国零售消费保持韧性,黑五、圣诞旺季消费品集中到港。经历前期去库存周期,零售商开启新一轮补库,电商
海外仓
大批量补货,支撑进口重箱走高。
三、贸易格局新变化:
份额转移≠脱钩,只是组装环节外迁
新闻中一个关键信号:洛杉矶港中国货占比从 60% 降至 40%,长滩港中国货占比维持 60%,东南亚承接部分订单。很多人解读为中国对美出口被替代,这个判断并不完整:
▫️ 订单转移主要是成品组装环节迁移至东南亚、
墨西哥
,上游原材料、电子元器件、面料、模具,依旧大量来自中国。属于供应链「拆分布局」,不是完全脱离中国。
▫️ 货流只是港口之间重新分配:部分中国货从洛杉矶港分流至长滩港,叠加部分订单转向东南亚产地,洛港中国货占比下滑,不等于中国对美总出口同比例萎缩。
▫️ 海外企业普遍落地
中国 + 1 多源采购策略
,不再单一依赖中国产地,通过多产地布局对冲关税、地缘风险。
一句话概括:
组装地向外走出去,但上游供应链对中国的粘性依然很强。
四、隐藏风险与后市预判,
货主务必重视
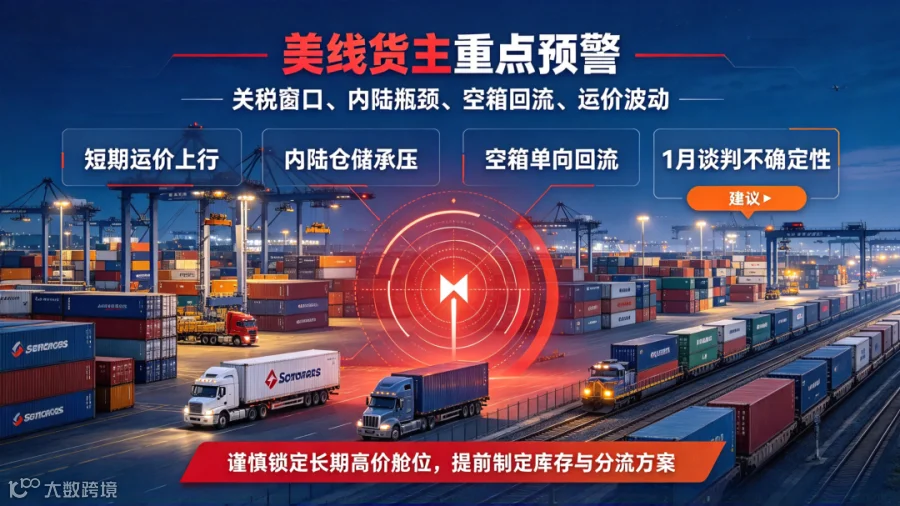
1. 运价:短期美西运价上行,抢运结束后货量或断崖下滑
四季度抢运潮叠加巴拿马运河、红海扰动,美西舱位持续紧张,运价走高。一旦 1 月 10 日关税窗口期一过,前置备货透支需求,运价大概率快速回落。
👉 提醒外贸企业:不要把短期脉冲货量当成市场长期回暖,谨慎锁长期高价舱位,避免被动。
2. 美国内陆瓶颈重现,滞港、仓储成本上涨
洛杉矶港码头装卸能力可以承接高箱量,但短板在内陆后端:集卡司机、铁路运力、仓库库容。年底大批量货物持续到港,南加州堆场、卡车、海外仓将承压,极易出现堆箱、提箱延误、仓爆,滞港费、仓储成本上升。
3. 空箱单向回流格局将长期存在
只要美国进口强、出口弱,空箱堆积、大量空柜运回亚洲就会成为常态,船公司空箱回运带来的无效航运成本持续增加。
4. 关税政策是最大不确定性
如果 1 月谈判顺利,关税维持现状,四季度提前透支订单,明年一季度货量会明显回落;如果谈判破裂,新关税落地,将直接压制美国零售商采购意愿,亚洲工厂对美订单收缩,美西线长期货量走弱。
五、外贸 / 跨境卖家 / 货代,
我们的实操建议
✅ 区分真实订单与关税前置抢单:四季度高出货存在需求透支,提前制定明年一季度订单下滑的应对预案,做好库存规划。
✅ 供应链布局新思路:单纯把组装转移东南亚可以规避部分原产地关税,但要评估东南亚上游配套短板;国内工厂可以转型,作为东南亚工厂上游零部件供应商,抓住配套出口机会。
✅
物流
策略分散风险:年底美西舱位紧张,可采用美西上岸 + 内陆多式联运方案;不要全部货物集中洛杉矶港,适度分流长滩港,降低单一港口拥堵延误风险。
✅ 合同增加风险条款:在贸易与物流合同中增加关税变动、港口滞港延误相关风险分担条款,锁定成本上限。
文末小结
118 年的历史纪录,本质是地缘政策催生的一次性抢运高峰,不是美国需求长期复苏。
表面看东南亚承接组装订单,底层是全球供应链拆分重构,中国上游零部件价值依旧不可替代。
所有美线从业者,重点盯紧明年 1 月关税窗口期,抢运行情过后,市场很可能迎来一轮回落。
💬 如果您正在规划四季度出货、海外仓备货,或是想评估美西多港口分流方案,欢迎随时联系我们获取航线与物流方案评估。
#美线物流 #洛杉矶港 #外贸干货 #
跨境电商
#货代 #供应链
【声明】内容源于网络
0
0
新企航供应链
“扬帆跨境,企航同行” 专注于跨境电商市场及国际物流解决方案,总部在深圳坂田,目前在 美国洛杉矶、广州白云、深圳福永、深圳平湖、浙江义乌 设有分公司,提供高质,省心的物流服务。
内容
69
粉丝
0
关注
在线咨询
新企航供应链
“扬帆跨境,企航同行” 专注于跨境电商市场及国际物流解决方案,总部在深圳坂田,目前在 美国洛杉矶、广州白云、深圳福永、深圳平湖、浙江义乌 设有分公司,提供高质,省心的物流服务。
总阅读
1.3k
粉丝
0
内容
69



 新企航供应链