


从“大海捞针”到“精准设计”,从“十年磨一药”到“数据驱动闭环”,AI+生物医药正在完成一场产业底层逻辑的深刻重构。效率跃迁、生态联盟、数据要素化、监管协同——这些趋势共同指向一个清晰的判断:AI不再是实验室里的辅助工具,而是重塑整个产业竞争格局的底层基础设施。
全球“中美双极引领”的态势已经形成,中国企业正从技术追随者走向规则参与者;细分赛道沿着差异化路径演进。谁能在“数据—模型—实验—反馈”的全链条闭环中率先跑通,谁就能在下一个产业版图中占据不可替代的位置,而这场变革才刚刚开始。

AI+生物医药产业是以人工智能技术为引擎,深度融合生物医药产业研、产、用、管全流程的跨界融合新业态,正从药物早期发现、临床试验加速向药品生产、质量控制、商业流通等全产业链渗透,已成为关乎未来产业竞争力的核心布局。
当前,国家层面已推动AI+生物医药产业从前期探索阶段进入系统推进与规范管理并重的新阶段,多地竞相布局,产业格局加速成型。

AI技术主要通过在研发全流程中“加速”和“优化”,来解决传统制药“耗时久、耗资多”的难题。具体体现在以下几个方向:
一是AI制药。AI制药是将机器学习、自然语言处理及大数据等人工智能技术应用到靶点发现、分子生成与临床优化等各个环节,进而促进新药研发降本增效。AI在药物研发中的作用正在从提升局部效率的工具,逐渐转化为影响整体研发能力的基础组成部分。此前,传统方式像“大海捞针”,而AI 能根据特定致病目标,直接计算出可能的药物分子结构,将原本需要数年的筛选过程压缩到几个月。
二是AI+细胞与基因治疗(CGT)。聚焦细胞与基因治疗工具的设计优化,如利用AI优化CAR结构设计、预测基因编辑脱靶效应,并助力生产工艺智能化,缓解“个体化”与“规模化”之间的矛盾,当前尚处早期阶段。
三是AI+生物制造。聚焦生产端效率提升,促进与新兴学科交叉,应用场景包括:AI加速菌株改造迭代、实时优化发酵参数、预测最佳纯化路径等。
此外,还有AI+医疗器械、AI+临床试验、AI+精准医疗、AI+生产智造等方向,因篇幅等原因,本文仅聚焦前三个重点方向进行阐述,三个方向沿产业链依次递进——制药解决“做什么药”,CGT聚焦“用什么新疗法”,生物制造关注“如何低成本造出来”。
一是全球AI制药市场规模保持稳健增长。据艾媒咨询、华创证券研报数据,已由2021年的约7.9亿美元增长至2025年的24.1亿美元,预计2026年进一步达到29.9亿美元。其中,中国AI制药市场同样保持较快增长,由2021年的约1.6亿元增长至2025年的6亿元以上。虽然单看体量,AI制药距离成为一个庞大的成熟产业还有很长距离,但AI能力正在越来越多地进入真实的药物研发流程。

图1:全球AI制药市场规模(2021-2026E)
数据来源:艾媒咨询、华创证券研报
二是全球AI+CGT市场正处于高速增长的早期阶段。据Mordor Intelligence数据,2025年市场规模为11.7亿美元,预计2026年增长到13.8亿美元,未来将以21.61%的复合年增长率持续扩张,到2031年达到36.8亿美元。从区域分布看,北美占据主导地位,美国约占全球产出的45%—49%;而亚太地区是增长最快的区域,中国、日本、韩国处于增长中心和应用前沿。
三是全球AI+生物制造市场正从早期探索迈入规模化应用阶段。据Mordor Intelligence统计,2025年全球AI+生物制造市场规模为224亿美元,预计2026年增长到251.3亿美元,2031年增至446.8亿美元,复合年增长率12.20%。亚太地区以15.45%的增速成为全球扩张最快的区域,其中,中国对生物制造的战略关注以及日本在工艺设计和先进制造方面的合作,进一步提升亚太地区人工智能驱动创新和基础设施发展方面的潜力。

AI+生物医药正从辅助工具跃升为产业底层基础设施,呈现效率跃迁、闭环构建、生态联盟、数据要素化、监管协同等趋势;细分领域沿差异化路径演进,共同推动产业从技术验证迈向规模化落地。
一是效率跃迁重构成本结构。据CB Insights统计,AI有望将药物发现周期缩短数年,并将临床试验时间最多压缩30%,早期研发资金浪费率大幅降低。
二是AI从辅助工具升级为产业底层基础设施。竞争核心不再是单一模型性能,而是“数据—模型—实验/生产—反馈”全链条闭环的构建能力,“干湿实验自动化+AI模型+制造优化”成为资本青睐的关键。
三是全链条渗透与生态联盟化竞争并行。未来的产业格局将围绕若干生态平台展开,单一算法优势已不足以胜出,英伟达、谷歌等提供基础模型与算力,AI生物技术企业提供创新平台,传统药企提供数据与商业验证,CDMO提供工艺支撑等,多方结成紧密生态。
四是数据成为核心生产要素。 高质量标注数据、临床数据与实验数据的获取与治理能力,正取代算法本身成为差异化壁垒。
当前,AI+生物医药产业面临以下结构性瓶颈:
一是数据要素流通受阻,医药数据分散于医疗机构、药企、CRO之间,标准不一、接口割裂,高价值专有数据难以跨机构流通,共享与保护之间缺乏明确的规则和边界。
二是算力资源约束趋紧,高端芯片获取受限,头部药企加速构建私有化算力基础设施,算力获取能力正取代算法能力成为竞争分水岭。
三是复合人才供给断层,跨界人才极度短缺,AI制药核心研发人才少,而行业需求持续扩张,人才缺口短期内难以弥合。
四是临床验证鸿沟制约产业信任建立。 AI在I期临床成功率高达80%—90%,远超传统制药40%—65%的水平,但进入II期后回落至约40%,与传统制药无显著差异。
五是商业兑现周期漫长,AI提升研发效率的价值已初步验证,但临床阶段周期缩短、成本大幅下降的公开案例尚未出现,中小药企入局困难,规模化普及进程缓慢。
六是监管标准滞后于技术迭代,AI辅助数据的申报标准、模型可解释性与审评原则的衔接尚待明确,企业“不敢用、不敢试”,制约核心环节深度应用。

国家层面,2026年9月,《医药工业发展“十五五”规划》印发,提出深化AI赋能升级:一方面,支持医药工业企业联合医疗机构、科研院所、医药研发服务机构建设医药行业高质量数据集,打造医药健康可信数据空间,促进医药健康数据流通和使用,加快研发医药垂类大模型与智能体。另一方面,围绕药物发现、临床研究、工艺优化、质量管理、流通使用、智慧监管等环节,打造AI制药高价值应用场景,加速人工智能驱动的医药研发和生产管理范式变革。
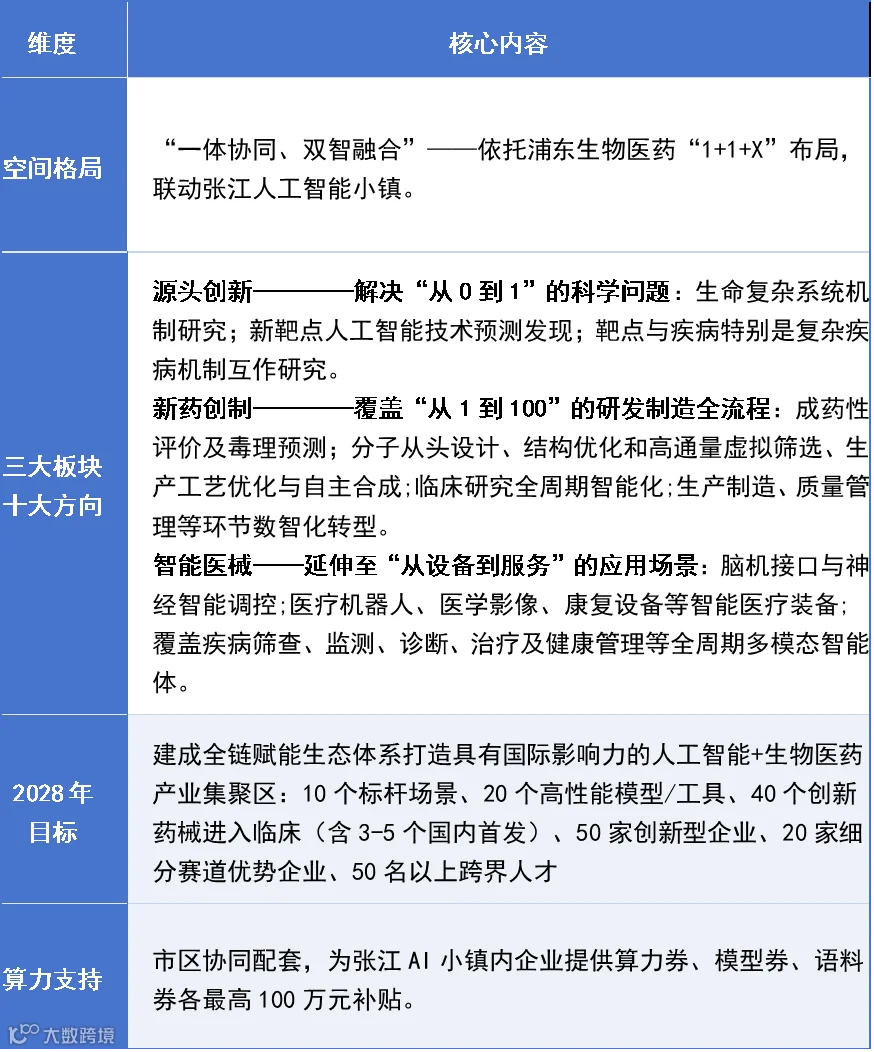
地方层面,2026年7月,浦东新区发布《人工智能+生物医药产业集聚区建设方案(2026-2028年)》,将AI+生物医药从“产业方向”升级为“独立的产业集聚战略”,构建了一套“空间联动—全链攻关—梯度培育—早期投资—交叉育人” 五位一体的制度框架。 标志着地方AI+生物医药竞争已从单一政策补贴转向制度框架的系统集成,核心价值不在于某一项具体的补贴政策,为地方推进AI+生物医药产业提供了可借鉴的制度范式。
表:《人工智能+生物医药产业集聚区建设方案(2026-2028年)》主要内容

当前,国内AI制药、AI+CGT、AI+生物制造三大赛道的产业集聚态势日趋明显,上海、北京、深圳、苏州四座城市在企业数量、产业链集聚度、产业规模等关键指标上处于全国前列,但定位各有侧重:北京强在源头创新,上海强在综合枢纽,苏州强在转化效率,深圳强在跨界融合。
北京是原始创新的“策源引擎”,拥有国内唯一的“AI基础模型+生物医药+监管近场”三要素叠加,核心竞争力在于“定义标准”和“输出技术”,企业形态以“总部经济+研发大脑”为主。但产业化空间受限,企业工程化、商务拓展职能外移;AI人才向互联网大厂和金融行业分流严重。
上海是全链条生态的“集大成者”,三大方向全覆盖,跨国公司中国研发总部集聚,带来成熟的临床试验管理体系和标准化数据治理经验。但核心算法研发多在境外或北京,上海团队侧重商务与临床对接,下一代产业定义权未必在上海手中。
苏州是产业转化的“精细工匠”,核心竞争力在于“引进研发+在地转化”的闭环效率,已集聚英矽智能苏州研发中心、晶泰科技苏州公司等创新力量。但本土原创型AI制药企业仍缺,前沿算法源头创新能力较北京、深圳尚处追赶期,高端人才仍依赖上海输入。
深圳是应用驱动的“工程创新者”,核心竞争力在于IT基因向BT的深度渗透,拥有最具代表性的IT与BT跨界人才池。晶泰科技“化学实验室+机器人+AI大脑”闭环,本质上是深圳硬件+软件跨界能力在生物医药领域的投射。但临床资源薄弱,关键验证仍依赖北上广临床中心。

AI制药:三大阵营并立,梯队分化清晰
全球AI制药已形成“中美双极引领、欧洲特色追赶、亚洲新兴崛起”的竞争格局,企业分为三大阵营:
AI制药初创企业为行业主力军,以自研管线和CRO为主要模式,国内以英矽智能、晶泰科技为代表;
大型药企以“内部自建AI团队+外部合作引入平台”双轨布局,国内如恒瑞医药、石药集团等;
互联网头部企业以对外投资、自建AI药物研发平台和提供算法服务三种方式跨界入局,国内方面,以字节跳动为代表的科技巨头直系走“技术自研+管线自持”双轨路径,华为、百度聚焦底层基础设施,腾讯以财务投资切入。
AI+CGT:三层格局初成,结构性短板待补
国外AI+CGT企业以ArsenalBio为代表,核心特征是从“AI改良”转向“AI原生”,将AI作为CAR-T设计逻辑起点,通过“建模—预测—构建—验证”闭环实现多靶点智能识别。国内企业从“技术储备期”进入“临床破冰期”,部分细分领域已实现局部领跑,但数据闭环能力和临床证据积累仍滞后于国际前沿。具体可分为疗法研发平台、基因编辑工具与载体、生产工艺与设备等三层格局
AI+生物制造:两种模式分化,阶段性趋同可期
海外以Ginkgo Bioworks为代表,定位“生物制造平台服务商”,核心资产是自动化生物铸造厂与工程细胞数据库,优势在于规模化潜力大、边际成本低,但持续亏损。国内以华恒生物、凯赛生物为代表,采用“自研+自产”模式,围绕核心品种用AI持续优化菌株与发酵工艺,以成本壁垒构筑竞争优势,但单品市场萎缩时回旋余地有限。两种模式差异本质是产业发展阶段与市场结构的不同选择,未来,平台企业需核心管线证明价值,单品企业需平台能力突破天花板,两种模式可能出现阶段性趋同。

AI+生物医药正经历从“概念驱动”向“价值兑现”的关键转折,资本正从广撒网式的赛道押注转向对平台能力、临床数据和商业化确定性的精准定价。细分领域则因技术成熟度和产业化阶段差异,呈现出不同的资本逻辑与投资节奏。
一是AI制药是当前资本市场最活跃的方向,估值逻辑从“叙事定价”转向“平台溢价”。全球层面,2026年上半年AI制药相关融资事件数量占创新药一级市场的11.5%,融资金额占比达19.2%,同比提升4.6个百分点,已成长为仅次于小分子和抗体的第三大创新药细分赛道;国内方面,2026年前九个月AI制药赛道完成57笔投资,44家企业获得融资,披露融资总额157.65亿元,超过2023至2025三年的总和。
二是AI+CGT资本聚焦制造瓶颈突破,早期项目密集布局。资本关注的核心逻辑是解决CGT制造环节的标准化与成本瓶颈。CGT制造长期面临“高复杂度、高成本、高批次失败率”痛点,AI被视为破解这一瓶颈的核心技术拐点,投资者更青睐拥有专有细胞数据集和平台化能力的标的。
三是AI+生物制造领域资本正从投资单一工具型公司转向支持具备全链条闭环能力的平台型企业。资本正从“工具”流向“产品”,推动AI+生物制造从设计走向量产。2026年前五个月,我国生物制造领域共发生170起融资事件,已披露融资总额超过230亿元,其中AI+生物制造有18起,深度赋能药物发现与工艺优化,展现出高技术壁垒与高估值增速特征。