新华社近期关注供应链金融创新,行业正在迎来重要转变: 脱核模式不再只适用于制造业,开始向服务业延伸;应收账款电子凭证的期限也同步缩短。
行业热议焦点:贸易增量,如何依靠链上交易数据建立信用,摆脱对核心企业确权的依赖?
传统供应链金融,本质是核心企业信用向外传导。 中小供应商、服务商想要融资,大多需要核心企业对应收账款进行确权。一旦核心企业不愿确权、授信额度紧张,即便上下游存在真实业务,中小微企业依旧融资困难。
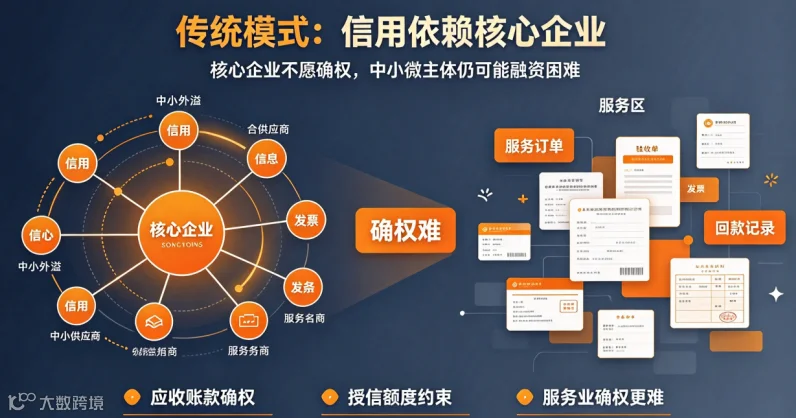
服务业的痛点尤为突出:服务交易不存在实物库存,订单、交付、结算环节分散,制造业仓单、货单这套风控逻辑无法直接套用,确权难题长期难以解决。
当前政策导向十分明确:大力发展脱核融资模式。信用评估不再只依靠核心企业的确权背书,转而依托真实交易、订单、履约记录、发票、服务交付凭证等多维度信息评估企业信用,降低对核心企业确权的依赖。
同时监管划定要求:应收账款电子凭证付款期限原则 6 个月内,最长不超过 1 年。缩短账期,减少产业链资金占用,防范拖欠问题,也为服务业落地脱核模式铺平道路。
⚠️重要提醒:链上数据信用≠免审交易真实性 不少企业存在误区:脱核,就是不用核查贸易背景,仅凭数据就能放款。这个理解是错的。
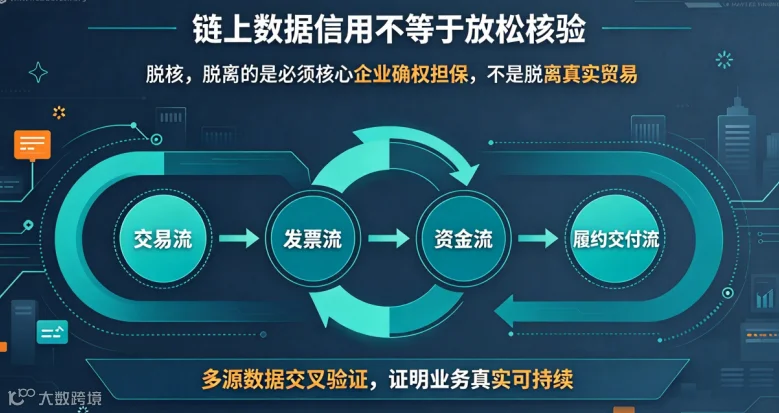
脱核,脱离的是必须由核心企业确权担保,并不是脱离真实贸易。 链上数据信用的底层基础,依旧是四流合一:交易流、发票流、资金流、履约 / 服务交付流可交叉核验。
金融机构与平台需要汇总订单、验收单据、开票记录、历史回款等多源信息,通过多维度数据交叉校验业务真实、可持续,不再单一依靠核心企业的确权文件。
01 短账期下,贸易增量实操思路
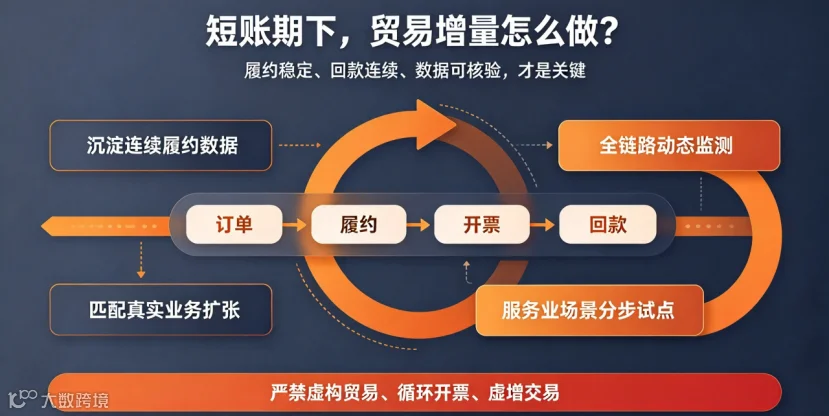
1.沉淀连续可核验的服务履约数据
服务业没有实体仓单。搭建链上数据信用,关键留存全套交付凭证:服务合同、阶段验收单、对账记录、发票、历史回款流水。持续稳定履约和回款记录,就是服务业专属的信用资产。零散单次、缺少验收材料的项目,很难落地脱核融资。
2. 贸易增量适配短账期规则,严禁虚增交易
账期缩短,资金周转提速,但绝对不能为融资虚构业务、循环开票刷流水。贸易增量必须源于真实业务扩张,订单体量、企业产能、人力投入要互相匹配。数据一旦出现矛盾,会直接触发风控预警,也是监管重点严查的红线。
3. 风控升级:从单点确权,转为全链路动态监测
过去风控重点看核心企业资质;脱核模式下,金融机构持续监测中小微企业自身经营、履约稳定性、回款连续性,将税务、发票、履约、回款数据纳入授信模型,动态调整授信额度。无需核心企业确权,只要长期履约稳定,企业可持续获得融资。
4. 服务业分批落地,拒绝盲目扩量
服务业细分赛道差异大,工程、物流、咨询、外包的交付模式各不相同。落地脱核优先挑选标准化程度高、验收清晰、回款稳定的场景试点,风险可控前提下逐步做贸易增量,不追求一次性大规模放量。
02 划清合规与禁止红线
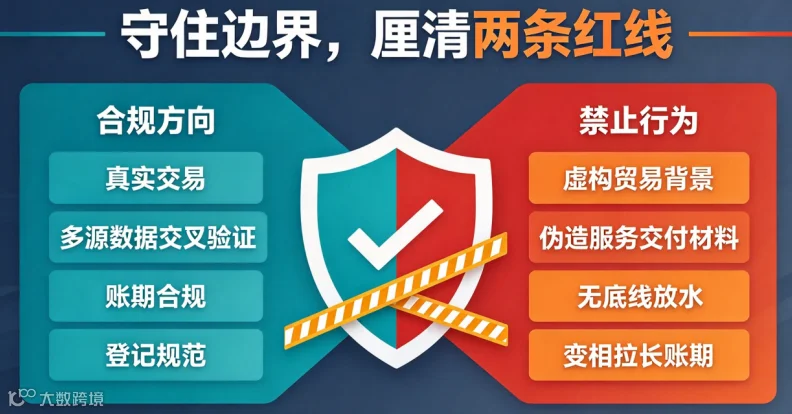
✅合规方向 基于真实交易,多源数据交叉核验;开展脱核融资,帮扶中小微企业;账期符合监管要求,凭证登记规范。
❌禁止行为 虚构贸易背景、伪造服务交付材料; 借脱核名义无底线放宽风控; 拆分、转让凭证放大风险; 利用供应链金融变相拉长账期,把融资成本转嫁给中小微企业。
03 转型核心总结
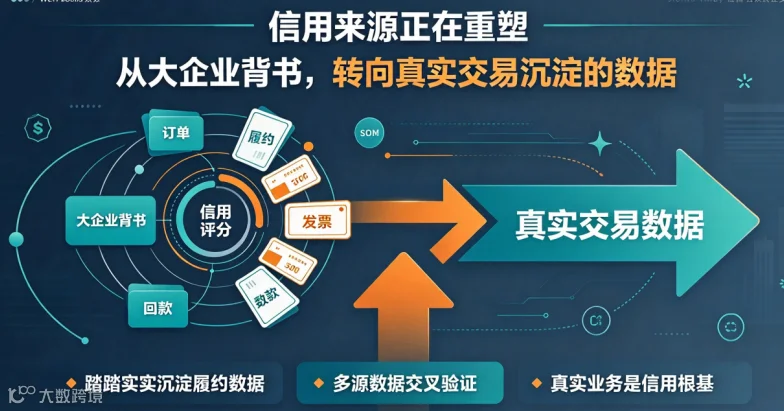
供应链金融这场变革,一句话概括:信用来源,从大企业背书,转变为真实交易沉淀的数据。
账款凭证降期、脱核模式拓展至服务业,不只是产品迭代,更是产业链信用评估逻辑的重构。
产业端想要把握政策红利,重点不是盲目做大凭证规模,而是持续沉淀可核验的履约、交易数据;
金融及服务平台需要牢记:数据信用的根基永远是真实交易,脱离业务本源的链上数据,毫无信用价值。
·end·
启融数科专注为企业提供银行,融资租赁,税票贷,供应链金融,贸易增量等全方位的为企业融资服务。如有需要的话可以扫下方二维码联系。