|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|||
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
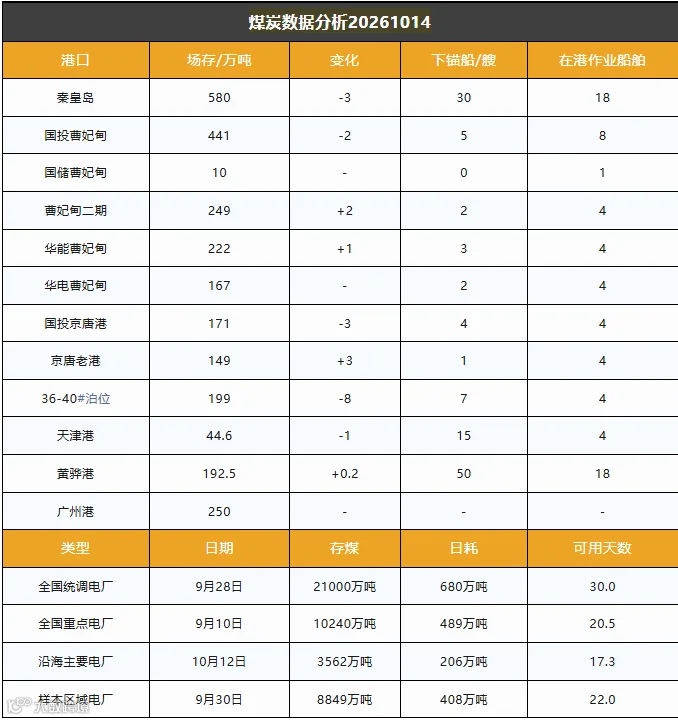
截止10月14日,环渤海港口库存2425.1万吨,环比前一日减少10.8万吨,港口重回小幅去库通道。
主产区煤价延续偏强运行态势。当前冶金、化工等非电终端刚需稳定释放,叠加北方民用提前备煤需求加持,站台及中间贸易商拉运积极性较高,多数煤矿厂内库存维持低位水平,矿区车流保持旺盛,产地煤价延续小幅上行态势。受常态化安全检查约束,整体产能释放节奏偏缓,短期供给端难以形成明显增量,对坑口煤价形成坚实支撑。
北方港口市场多空分歧加大,盘面博弈氛围升温。部分持货商已有一定盈利,存在获利了结意愿,出货积极性有所提升;另一部分贸易商依旧看好冬储行情,报价维持高位坚挺。下游采购心态偏谨慎,对高位现货接受度有限,采购端普遍存在压价心理,整体成交节奏平缓,多数贸易商操作趋于理性,不愿盲目追高赌后市,重点观望产区复产进度与终端实际补库节奏。整体来看,产地产能恢复缓慢、港口优质可售货源不多,现货价格底部支撑较强,部分终端已提前考量冬季用煤缺口,采购意愿逐步回暖。
中国沿海煤炭运价综合指数上涨7.09点至762.35点。分航线来看,天津‑上海(2‑3万DWT)航线运价小幅回落0.2元/吨,其余各航线运价普遍上行,涨幅区间0.1‑1.3元/吨。当前海运市场商谈氛围向好,下游新增货盘有序释放,运力供需格局边际改善,短期运价呈稳中偏强格局。