

先说结论——HK保险(尤其是储蓄分红险),不是传统意义上的“保障”,它更像:一只“披着保险外衣”的保本型全球混合基金+一套“不收管理费”的家族信托。 看懂这句话,你就看懂了HK保险90%的价值。
随着HK保险在全球的渗透率越来越高,身边总有一些朋友虽未接触过HK保险, 但不断听到周边的人都在陆续配置HK保险,也非常好奇想更多深入了解HK保险,来判断到底港险适不适合自己。
很多人买HK保险,以为买的是一份普通保障,或者一份高息理财。说实话,如果这样理解,你不仅严重低估了它,甚至很可能错过一个普通人能触达的、少有的优质跨境资产配置工具。今天这篇,我们就把HK保险这层“外衣”一次拆干净:它为什么像基金、为什么像信托,又凭什么能在利率持续下行的当下,依然做到“保本+长期高复利”。
先看一组数据:
这层“外衣”为什么越来越藏不住
先给大家看一个很直观的市场变化: 2025年至今,内地5年期定存利率已经跌破1.3%,主流银行理财的长期预期收益普遍在2%以内,不少稳健型固收产品的年化收益甚至已经落到1.5%区间。
而同期HK储蓄分红险的长期预期IRR,依然能稳定保持在6%以上的第一梯队水平。
越来越多的家庭发现,自己手里的长期闲置资金,找不到一个既能稳稳穿越周期,又能锁定长期复利的去处。而HK保险的真实价值,恰恰在这种“利率持续走低”的大环境里,慢慢从“小众选择”变成了很多家庭资产配置里的刚需。
过去大家对HK保险的印象,还停留在“买重疾、买医疗”,但现在真正支撑起HK保险市场规模的,早就变成了储蓄分红类产品。这背后的核心原因,根本不是“大家盲目跟风”,而是它的底层设计,刚好匹配了当下家庭对“长期安全资产”的迫切需求。
“披着保险外衣”的全球混合基金
市面上那些混合型基金,底层逻辑就四个字:股债搭配、动态调仓。翻开一份港险产品的小册子,你会发现——它的投资逻辑和混合基金完全同源。如果把港险拆开看,它的第一层内核,就是一只自带保本属性的全球混合基金。但它和你在支付宝、银行里买到的普通基金,有着三个本质上的区别。
区别①:HK保险保本,基金不保本
市面上绝大多数的公募基金、私募基金,都是不承诺保本的。遇到市场震荡,别说收益,本金出现10%-20%的回撤都很常见。 而HK保险储蓄分红险,从合同成立的第一天起,就白纸黑字写清了“保证现金价值”。哪怕未来市场出现大幅波动,这部分写进合同的钱,也不会受到影响。相当于你在持有一篮子全球资产的同时,保险公司帮你把本金的安全底给牢牢托住了。
区别②:利益分配机制完全不同——你拿90%,保司只拿10%
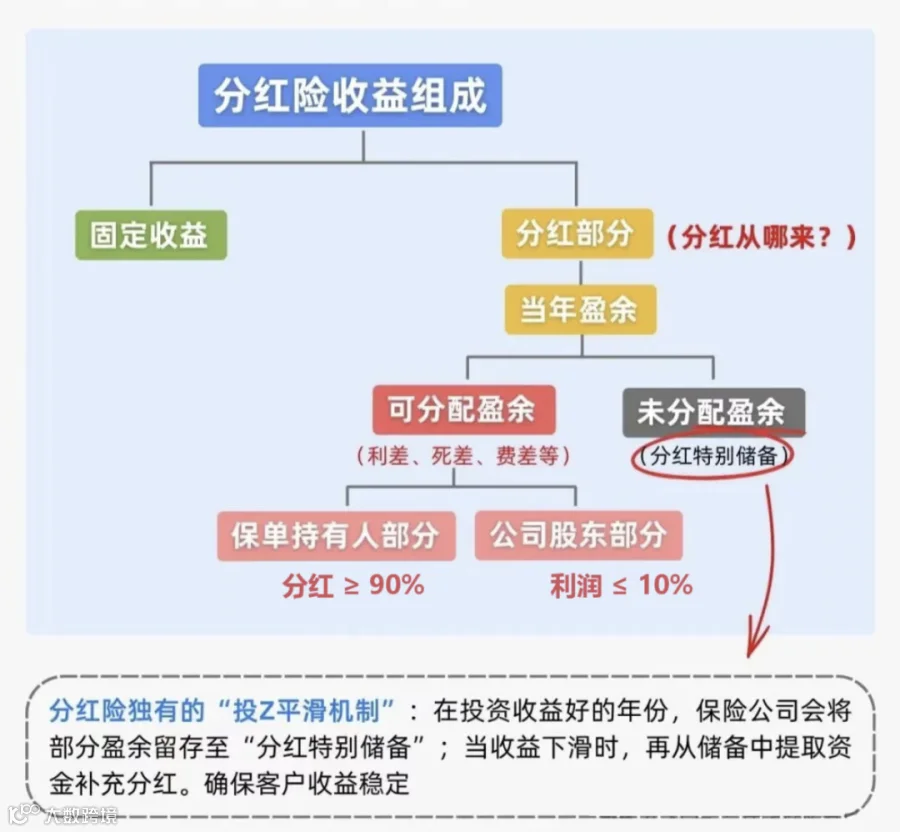
普通基金的收费逻辑,是不管赚不赚钱,都要先收你的管理费、托管费、申购赎回费。哪怕基金一年亏了20%,基金公司照样能稳稳拿走1.5%的管理费。 但港险的分红机制完全不一样:保险公司的投资团队先把整个分红账户的收益做出来,其中90%的收益都会直接分给保单持有人,保险公司只留10%作为公司运营和股东收益。相当于你的收益和保险公司的投资能力深度绑定,团队赚得越多,你分到的也越多,根本不存在“旱涝保收”的双重收费。

区别③:港险是全球配置的,投资范围几乎没限制
内地的普通理财和基金,绝大多数投资范围都被限定在境内市场。而HK储蓄分红险,资金可以直接投向全球市场——美股、欧股、港股、全球债券、不动产、另类资产,几乎没有太多地域和品类的限制。这种全球分散的配置方式,天然就能对冲单一市场的波动风险。不会因为某一个地区的经济下行,就让整个账户的收益受到剧烈冲击。
一套“不收管理费”的家族信托
如果说“混合基金”回答了“这笔钱怎么赚钱”,那“信托”属性,就回答了“这笔钱怎么稳稳地传下去”。 很多人一听到“家族信托”就觉得离自己很远——仿佛要几千万上亿身家才玩得起,设立费动辄数十万起步,每年还要交数万至数十万的律师费、托管费、审计费。但港险把这件事,做到了普通人也够得着的门槛。
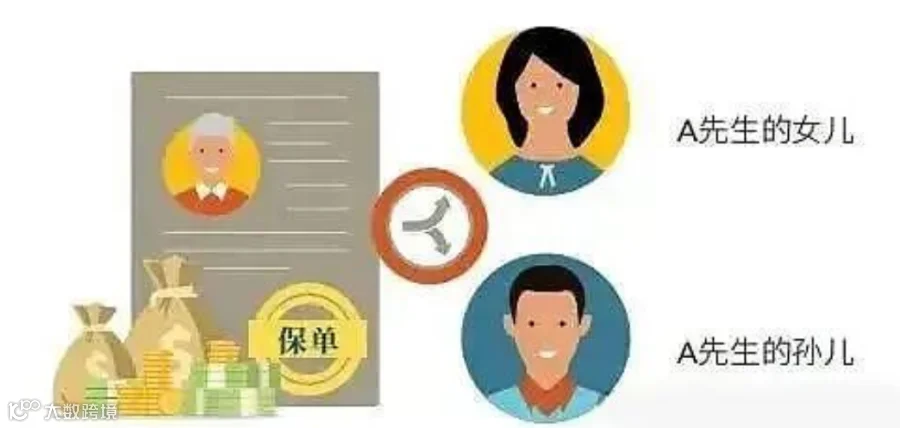
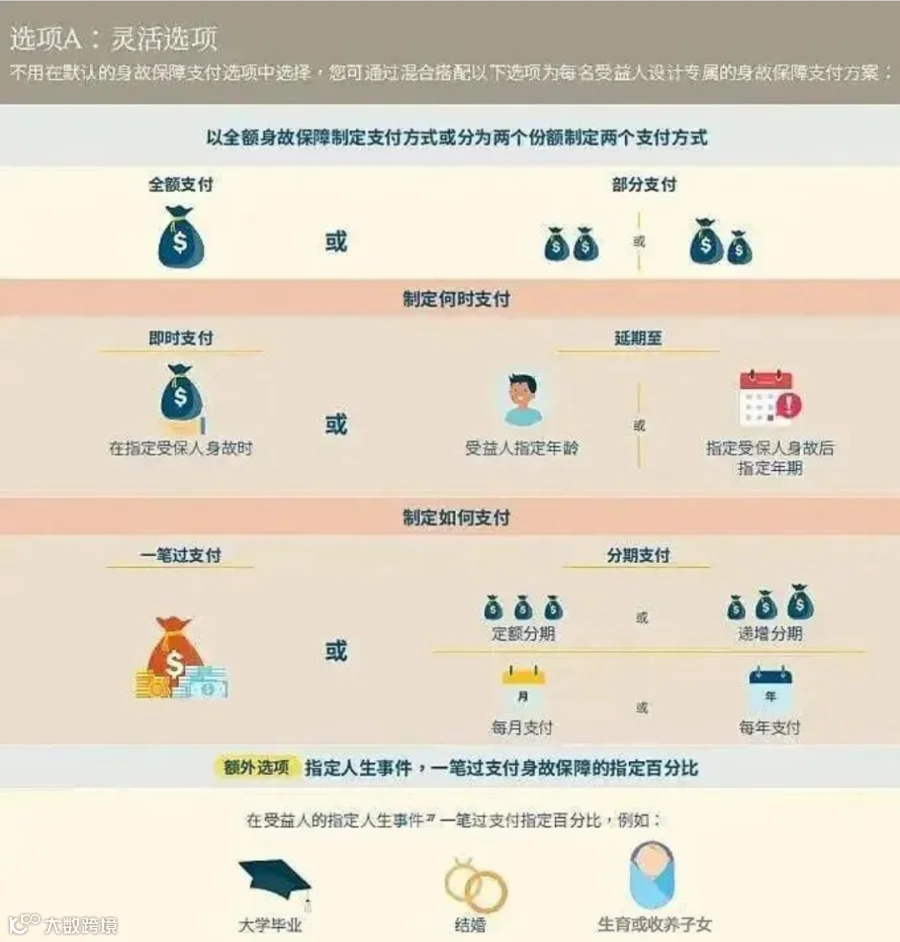
你不需要凑够千万身家,也不需要每年支付高额的管理成本,一张保单就能实现信托的核心功能:你可以提前指定多位受益人,约定好不同时间节点的提取规则,比如孩子18岁领教育金、60岁父母每年领养老金、自己退休后每年领补充现金流,所有规则写进保单,完全不需要额外设立复杂的信托架构,也不用支付一分钱的年费。同时它还能实现资产的定向隔离,避免家庭资产分割、企业债务牵连等情况对这笔资金的影响,把你攒下的财富,精准、安全地交到你想交付的人手里。
一个越来越重要的加分项:
2026个税新规下的合规优势
2026年个税新规落地后,很多家庭在做跨境资产规划时,对合规性的要求越来越高。而通过正规渠道投保的HK储蓄分红险,本身就有非常清晰的合规路径:从资金出境、保单签署到后续的保单管理,全程都在监管框架下完成。它的收益分配、传承安排,都有明确的法律依据支撑,完全可以帮你在全球资产配置的过程中,避开很多不必要的财税风险。
HK储蓄分红险的身故理赔金法定免税、持有期无年度税务压力——用一份保单的投入,低成本复刻信托的传承功能,这笔账,越来越多人算明白了。
写在最后
买HK保险,买的并不是“保险”这两个字。而是普通人够得着的“全球配置基金”,外加一套“不收管理费的财富传承工具”。一只保本、能穿越牛熊、由专业团队打理全球资产的混合基金;加上一套零成本、可定向、能跨代的迷你信托——这,才是HK保险真正的样子。看懂了本质,你才不会被追捧冲昏头,也不会被抹黑吓退场。
真正聪明的配置,从来不是“买哪款产品”,而是先想清楚:这个工具,解决的是你家庭资产里的哪个问题。