


鸿富安跨境企服是深耕于国际财税领域的一站式服务平台,是阿里巴巴国际数字事业部的生态渠道服务商,由多年跨境财税领域服务经验的团队共同成立!
公司拥有多年跨境企业服务经验,已为10000+外贸企业提供国际财税服务,专注于为跨境企业提供全球注册、国际财税、跨境合规、股权架构、投资移民、政策补贴、金融牌照、海外IPO、国际融资等全生态服务!
鸿富安基于“用心、专心、忠心”的核心服务理念,不断打磨产品和团队,锐意进取,快速反应,致力于帮助客户做大做强!为出征海外的企业提供“有温度、有价值、可靠”的跨境生态服务链!
HONGFUAN
入职第一天,HR让你签的那张强积金表
title one
刚入职香港公司,HR发来一叠表格让你选强积金计划,你大概率是懵的:这玩意儿到底要交多少钱?钱会被扣去哪?什么时候才能取出来?
先看几个数字压压惊:香港强积金制度2000年落地,到2026年已走过25个年头;截至2026年3月底,全港强积金总资产约1.53万亿港元,比十年前增长了159%,覆盖近500万计划成员。而你,即将成为这500万分之一。
这篇不绕弯子,把强积金怎么缴、怎么管、什么时候能取、有哪些隐藏玩法,一次讲透。
内容目录:
一、强积金到底是什么?一句话讲清
二、每个月要交多少钱?一张表算清楚
三、钱去了哪?账户、基金和积金易
四、什么时候能取?65岁前的6种特殊情形
五、强积金和内地社保,到底差在哪?
六、三个高频误区,一次澄清
七、隐藏玩法:可扣税自愿性供款(TVC)
八、新港人实操建议:入职后做对着4件事
HONGFUAN
一、强积金到底是什么?
title two
强积金(MPF,全称Mandatory Provident Fund,强制性公积金)是香港法定的退休储蓄制度。简单说:只要你受雇于香港公司,雇主和你每月都必须往一个专门账户里存钱,这笔钱归你自己所有,用于退休。
但它不是你想的那样——它不等于内地的社保养老金,不是政府兜底的福利,更不是随时能取出来的活期存款。它是自己的钱自己管的强制储蓄:存多少、怎么投、亏了赚了,最终都算你自己的。
记住这句判断:强积金给你的不是一份确定的退休金,而是一个必须长期持有、自负盈亏的储蓄账户
HONGFUAN
二、每个月要交多少钱?
title three
法定供款比例很简单:雇员5% + 雇主5%,合计10%。也就是说,你的强积金账户每月进账 = 你月薪的10%,其中一半从你工资里扣,另一半由公司额外掏。
但要注意两个收入门槛(现行标准,按月薪计算):
月薪低于7,100港币:雇员和雇主都不用供款(但雇主仍须为你开户);
月薪超过30,000港币:超过部分不计入供款,只按30,000封顶计算。
举个实际例子:月薪3万,你每月被扣1,500(30,000 x 5%),雇主配套交1,500,账户每月进账3,000;月薪5万,同样只按3万封顶算,你每月扣1,500,账户进账3,000,超出部分一分不多交。
年收入口径对应为85,200港币(下限)和360,000港币(上限),自雇人士按年收入同样适用5%的比例。
豁免情况:如果你属于短期来港(预计在港受雇不超过13个月),且本身已拥有海外退休计划,可以申请豁免参加强积金。拿到豁免证明就不用交了。
HONGFUAN
三、钱去了哪?账户、基金和积金易
title four
你的强积金会被存入一个以你名义开的账户,资金可以自选基金组合。香港强积金基金主要分几类:股票基金(波动大、长期回报潜力高)、混合资产基金(股债搭配,最常见)、债券基金(偏稳健)、保证基金(提供本金或最低回报保证,但有条件)、货币市场基金(最保守)。
关键认知:强积金不是保本理财,基金涨跌直接影响你的账户余额,盈亏自己承担。
如果你不想费心选,资金会进入预设投资策略(DIS,2017年4月推出)。DIS由两个基金组成:核心累积基金(约60%投环球股票、40%环球债券,适合年轻时)和65岁后基金(约20%投股票、80%债券,适合临近退休),并设有收费上限——管理费不超过基金净资产值的0.75%,加入积金易后总收费上限进一步降至0.85%。目前已有约370万个账户投资于DIS,占总账户约三成,是不想动脑人群的默认选项。
换工作怎么办?放心,强积金账户跟着人走:离职后账户转为个人账户,新雇主可以继续往你的既有账户供款,也可以把多个账户合并转移到自己选定的计划,无需重新开户。
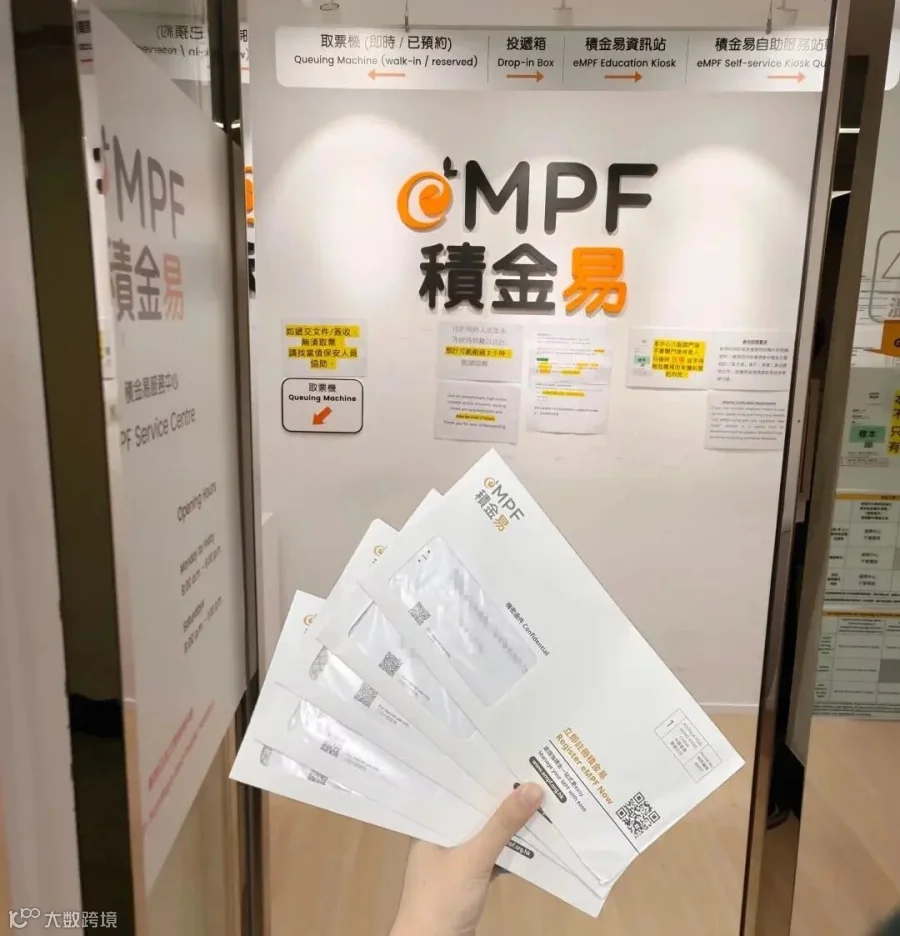
现在所有操作都可以在积金易(eMPF)平台上完成。截至2026年4月,全部24个强积金计划已上线积金易,覆盖超过28万名雇主和近500万名计划成员。手机App就能查余额、看基金表现、调整投资组合、提交提取申请,再也不用对着纸质对账单发愁。

HONGFUAN
四、什么时候能取?65岁前的6种特殊情形
title five
这是新港人最关心的问题。常规规则:年满65岁,才可以正常提取强积金。未满65岁,原则上不能取出,强积金不是你的应急存款。
但法律允许以下6种情况提早提取:
年满60岁提早退休——须已停止所有受雇及自雇工作,并作出法定声明无意再次工作;
永久离开香港——须作出法定声明已或将离开香港、无意再回港定居工作,并提供获准在港外居住的证明;
完全丧失工作能力;
确诊末期疾病;
账户结余不超过5,000港币,且过去12个月没有供款、声明无意再就业;
成员身故——由受益人申领。
重点提醒(新港人最容易忽略):如果你以永久离开香港为理由提取强积金,这个理由一生只能用一次。未来若再回香港工作、重新积累强积金,就不能再用这个理由提取。申请时需要提交法定声明和证明材料,积金局会核查,不要抱着先取了再说的心态。
另外注意:工作假期(Working Holiday)这类短期离港,不算永久离开,不能以此提前提取。
HONGFUAN
五、强积金和内地社保,到底差在哪?
title six
很多内地来港的朋友习惯用社保的思维理解强积金,这是最大的认知错位。两者名字都带公积金/养老金,但底层逻辑完全不同:
制度性质:内地养老金是社会统筹+个人账户,强调互助共济;强积金是完全积累制,100%个人账户,钱全是你自己的。
供款比例:内地职工养老保险一般为单位16%+个人8%(各地略有差异);强积金是雇主5%+雇员5%,合计10%,比例不高但几乎全部进你口袋。
投资方式:内地个人账户按记账利率计息,收益相对稳定但不透明;强积金可以自选基金,收益取决于市场,可能跑赢也可能亏损,盈亏自负。
领取条件:内地达到法定退休年龄后按月领取,领取额与缴费年限挂钩;强积金65岁可整笔或分次提取,领取方式灵活。
一句话总结:强积金本质是自己给自己攒钱、自己承担投资风险的长期储蓄罐,优势是透明、跟人走、提取灵活;短板是没有保底,亏了就是亏了。别拿社保的确定性去期待它,也别拿它当随时可动的活期。

HONGFUAN
六、三个高频误区,一次澄清
title seven
误区一:离职就能取强积金。错。单纯辞职、换工作,一分钱都取不出来。账户会保留并转为个人账户,继续累积,直到你满足提取条件。
误区二:拿到香港永居就能取强积金。错。永居身份和提取资格没有任何关系。哪怕你拿了永居、在香港住到60岁,只要还在工作,照样取不了;满足的是年龄或永久离港等法定条件,而不是身份。
误区三:强积金想换基金随时换、没代价。换是可以换——在积金易平台线上就能调整投资组合,但注意两点:一是转换可能产生费用,二是盈亏完全自己承担,频繁操作反而可能高买低卖。没有投资经验的,稳稳放在预设投资策略(DIS)里反而是更省心的选择。
HONGFUAN
七、隐藏玩法:可扣税自愿性供款(TVC)
title eight
很多人不知道,强积金还有一个官方省钱通道——可扣税自愿性供款(TVC)。
简单说:你可以主动往自己的强积金账户额外存钱,每年最多6万港币,这部分金额可以直接抵扣薪俸税或个人入息课税。注意,这6万的上限是TVC与合资格延期年金保费(QDAP)合计的上限,二者共用额度。
举例:假设你年薪较高、适用17%税率,每年供满6万TVC,大约能省下1万多港币的税——既强制自己存了退休钱,又合法省了税,等于打折存钱。
适合谁?收入稳定、税率较高、想加码退休储备的职场人。要注意TVC同样受强积金提取规则约束(65岁或6种特殊情形才能取),存进去的钱短期是拿不出来的,别用应急钱来供。
更具体的数字和申报细节,以税务局和积金局的当年指引为准。
HONGFUAN
八、新港人实操建议:入职后做对这4件事
title nine
1.入职先核对:确认HR是否正常为你开设强积金账户,拿到开户确认信后,登录积金易核对每月供款记录,防止雇主漏缴、少缴。
2. 发现漏缴怎么办:积金局会主动追讨,向违规雇主发出缴款通知书,要求补交欠款并缴付相当于欠款5%的附加费——这笔附加费会全数存入你的账户,归你所有。雇主若拒不缴付,最高可被罚款45万港元并监禁4年。你的权益有法定保障,别怕,主动投诉即可。
3. 认真选基金:结合年龄和风险偏好配置。年轻人可以偏股票基金博长期回报,临近退休逐步转向债券和65岁后基金;没有头绪的,直接选DIS预设投资策略最省心。
4. 想清楚身份规划:如果打算长期留港到65岁退休,强积金就是你的香港退休储备,好好经营;如果未来计划永久离开香港,提前保存好离港相关的证明材料(签证、居住证明等),到时提取用得上,但记住那个一生一次的限制。
写在最后
强积金是香港的法定退休保障,对新港人来说,它既是不可回避的法定义务,也是一笔带时间枷锁的长期资产。它不是随取随用的活期存款,也不是稳赚不赔的理财产品——看懂规则,才能让这笔钱真正为你所用。
最后留一个问题给你:你第一次接触强积金时,踩过什么坑?或者有什么疑问?评论区聊聊,说不定下一篇就写你关心的话题。
觉得有用,点个在看,转给同样在香港打拼的朋友。
小编作为香港正规持牌秘书公司,从业十余年,拥有非常丰富的行业经验,若您需要办理香港跨境相关业务,欢迎私信小编进行咨询办理~
相信可以很好地辅助您开拓海外事业哟~
联系我们
鸿富安财务
助理:小安

往期回顾


点击蓝字
关注我们