
本文作者扑克财经内容团队为防止不可抗力因素导致的失联,欢迎添加本号主编的微信号:puoke002。
推荐阅读:谁掌握铝土矿,谁就掌握铝的“粮食”:全球铝上游巨头暗战
01
引言:为什么电解铝是产业链的"心脏"
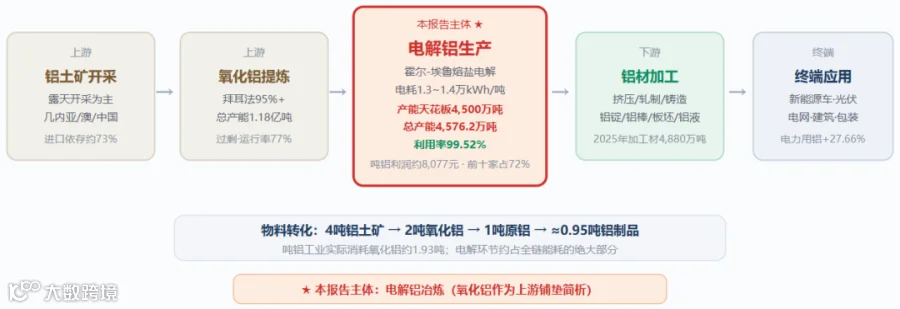
铝产业链由五个环节构成:铝土矿开采 → 氧化铝提炼 → 电解铝生产 → 铝材加工 → 终端消费。其中,电解铝是唯一被政策"锁定总量"的环节,也是唯一能把氧化铝这种白色粉末变成金属铝的环节——它是整条产业链不可绕过的"能量闸门"。
为什么说电解铝是"心脏"?四个数据足以说明:其一,供给刚性最强——4,500万吨产能天花板自2017年划定至今未松,2026年7月产能利用率已高达99.52%,几乎没有增量空间;其二,成本最重——电力成本约占总成本34%,每吨铝要"吃掉"1.3万~1.4万度电,全球原铝厂因此追逐廉价电力而建;其三,集中度最高——国内前十家企业合计占全国产能约72%,头部企业与中小冶炼厂的成本差距被急剧放大;其四,减碳压力最大——电解铝碳排放占有色金属行业75%以上,是"双碳"与欧盟碳边境税的首要管控对象。
"氧化铝决定'有没有原料',铝加工决定'值不值钱';而电解铝决定'能不能成为铝',以及这门生意归谁所有。"
本报告以电解铝为主线,分四层展开:工艺层(霍尔-埃鲁法与电解槽技术)、格局层(产能天花板、区域迁移与出海)、成本层(成本结构与技术竞赛)、企业层(国内外十大巨头与全球版图)。
02
铝的属性与产业链定位
铝是地壳中含量最丰富的金属元素(约8%),仅次于氧和硅,但自然界不存在游离态金属铝,全部以化合态存在——这决定了它"储量丰富、冶炼艰难"的独特禀赋,也决定了电解环节的技术与能耗门槛。
2.1 纯铝与铝合金
纯铝是银白色轻金属,密度仅2.7g/cm³(约为钢的1/3),导电导热性好,化学性质活泼但易生成致密氧化膜(Al₂O₃),从而获得优良抗蚀性;凭借轻质与综合性能,铝与钛合金、复合材料并称三大轻质结构材料。工业纯铝强度低,需以铝为基体加入Cu、Mn、Si、Mg、Zn等元素合金化:按牌号体系分为1XXX(纯铝)~7XXX(Al-Zn-Mg-Cu超硬铝),其中6XXX系(6063/6061/6082)是应用最广的"工业主力",覆盖建筑门窗、光伏边框与新能源汽车型材。
2.2 电解铝在产业链中的位置
图1 铝产业链全景与电解铝定位(2026年关键数据)
数据来源:SMM、安泰科、富宝资讯、Mysteel(2026年7-9月口径)
03
上游速览:铝土矿与氧化铝(简要铺垫)
3.1 铝土矿:一两句话的前提
铝土矿是中游全部产能的起点。全球资源高度集中于几内亚(储量约74亿吨、占全球近1/3),中国储量仅占全球约3.3%、且98%为溶出困难的一水硬铝石型,对外依存度长期约73%;2025年中国进口铝土矿2.01亿吨(同比+26.72%),2026年1-7月累计进口约1.40亿吨,几内亚占比稳定在八成以上。几内亚的配额制与"建厂换矿权"政策(关税升至10%、拟将出口上限压至约1.5亿吨),是本轮矿石成本波动的主要来源,也直接推动了中资企业在几内亚布局360万吨氧化铝产能。对电解铝而言,这条链条的意义很直接:矿石价格通过氧化铝传导,构成电解铝成本中最不可控的一块。
3.2 氧化铝:电解铝的"粮食"
氧化铝是电解铝的直接原料,全球95%以上由拜耳法生产——用高温高压NaOH溶液溶出铝土矿中的Al₂O₃生成铝酸钠,再经降温加晶种析出Al(OH)₃,最后煅烧(1,000~1,200℃)得到纯度99%以上的白色氧化铝粉末;母液浓缩后循环使用,形成"强碱—铝酸钠—氢氧化铝—循环母液"的封闭循环。每生产1吨氧化铝约副产0.8~1.5吨强碱性赤泥,其资源化利用是行业长期环保课题。
从最新格局看,氧化铝正处于产能过剩、成本下移状态:截至2026年6月底国内总产能11,842万吨(年内新增810万吨,集中于广西),上半年产能运行率仅77.24%;2026年7月行业加权平均完全成本2,826.21元/吨、平均亏损64.21元/吨,山东、广西等低成本产区尚能盈利,山西、河南等高成本产区普遍承压;同时因中东需求下降、内外价差拉大,2026年1-7月进口氧化铝264.4万吨(同比+570.9%),呈现罕见的净进口格局。企业层面高度集中:中国铝业是全球最大氧化铝生产商之一,魏桥旗下宏拓实业年产能约1,900万吨,信发、锦江、东方希望、南山紧随其后。
04
电解铝(一):霍尔-埃鲁法与电解槽技术
4.1 140年不变的化学反应
1886年,美国青年霍尔与法国青年埃鲁隔着大西洋几乎同时发明了熔盐电解法:把氧化铝溶解在熔融冰晶石(Na₃AlF₆)中,在950~1000℃下通入直流电还原出金属铝。冰晶石并非催化剂、不参与电极反应,唯一作用是把操作温度从Al₂O₃熔点的2,072℃降到1,000℃以下——直接省下的电费是其成本的几十倍。这门工艺以两人姓氏命名,至今仍是全球所有原生铝的唯一生产方式。
阴极反应:Al³⁺ + 3e⁻ → Al(熔融铝沉积槽底,兼作阴极导体)
阳极反应:2O²⁻ → O₂ + 4e⁻(氧离子在碳阳极放电)
总反应:2Al₂O₃ + 3C → 4Al + 3CO₂
阳极产生的O₂在高温下立即与碳阳极反应——碳阳极被持续"吃掉"(约0.4~0.5吨碳/吨铝),需定期更换。惰性阳极材料须同时满足耐高温、抗冰晶石腐蚀、抗氧化、导电好、成本可接受五项条件,百年攻关后终于迎来突破:俄铝于2026年3月宣布首台工业级惰性阳极电解槽投产,成为全球首个实现该技术工业化应用的企业;力拓加拿大魁北克AP60试验线吨铝直流电耗降至11,800kWh(较传统预焙槽低约15%);中铝陶瓷基复合惰性阳极工业试验稳定运行超300天,国内距规模化应用预计仍需3~5年。
图2 霍尔-埃鲁电解槽结构与反应原理

依据行业工艺资料绘制
4.2 产品形态:从铝液到铝锭
电解槽产出的液态原铝(纯度99.5%~99.8%)有四种去向:铝锭(铸锭后用于下游熔炼或贸易)、方坯/铝棒(供挤压型材)、轧制板坯(供板带箔)、以及高温铝液直供——后者把1,000℃左右的铝液直接运给周边加工厂,省去重熔能耗,是"铝-加工"协同的最高形态,也是山东模式的核心竞争力之一。
4.3 大型化与数字化:两场持续的技术竞赛
电解槽电流强度是衡量电解铝技术水平的标尺。截至2026年,国内400kA及以上大型槽产能占比已超3/4,600kA以上超13%;中铝、魏桥等头部企业完成多条600kA生产线改造,部分企业试点700kA槽型。大型化的收益明确:电流效率提升至95%以上,吨铝直流电耗降至12,500kWh以下,较传统技术节能15%以上。
与此同时,数字化正把"经验炼铝"变成"数据炼铝":智能调极与氧化铝浓度精准控制普及后,2025年中国电解铝平均吨铝交流电耗降至13,250kWh,较2020年下降480kWh。对中游而言,每降低100kWh/吨的电耗,乘以4,500万吨的体量,就是数十亿度电的真金白银——这解释了为何头部企业在大槽化与数智化上投入不遗余力。
05
电解铝(二):产能天花板与区域大迁移
5.1 满产时代:产能利用率逼近100%
自2017年供给侧改革划定4,500万吨产能上限以来,电解铝成为产业链中唯一"有钱也扩不了产"的环节:新增产能只能通过等量或减量置换获得,且新项目须满足能耗与环保门槛。据行业统计,截至2026年7月,国内电解铝总产能4,576.2万吨、运行产能4,548.1万吨、产能利用率99.52%、开工率99.39%——总产能与运行产能均已超过4,500万吨红线,主因是新旧产能置换过程中的过渡时滞(另一机构口径下,2026年6月底建成产能约4,629万吨;2026年5月全国建成4,553万吨、开工率97.44%)。
产量增速随之归零:2025年国内电解铝产量4,392.33万吨(同比+1.85%);2026年1-6月产量2,217.5万吨(同比约+2.1%),全年预计4,480万~4,530万吨,增速降至1.5%左右,显著低于2020-2024年约3.5%的复合增速。未来新增项目屈指可数:2026年电投能源35万吨、天山铝业24万吨;2027年海源绿能11万吨;2028年厦门象屿整合忠旺30万吨——国内产能预计最终锁定在4,540万~4,550万吨。
图3 中国电解铝产能与运行状态(2024-2026年)
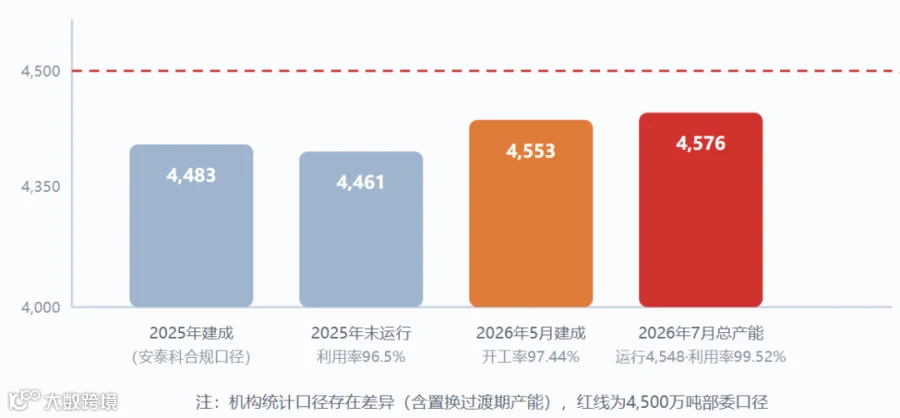
数据来源:SMM、安泰科、富宝资讯、行业统计(2026年)
5.2 区域大迁移:从山东到云南、内蒙古
在总量封顶的约束下,存量产能沿着"电价洼地"大规模迁移:内蒙古电解铝产能从361万吨增至709.7万吨(+96.6%),云南从169.5万吨增至667万吨(+293.5%),山东产能持续向外转移。截至2026年5月,四大核心产区形成行业第一梯队,合计占全国产能超六成:
图4 中国电解铝产能四大核心产区(2026年5月,万吨)

数据来源:富宝资讯(2026年5月电解铝行业统计)
迁移的驱动力是成本:电力成本约占电解铝总成本34%,内蒙古、新疆依托自备煤电,云南依托水电与风光,形成显著电价优势。这一格局也带来新的季节性特征——云南枯水期的限产(约50万~80万吨)成为季度性供应扰动来源,而新疆凭借低电价维持全国最低成本水平。
5.3 出海:印尼成为全球供给新变量
在国内产能天花板之下,中国铝企把目光投向海外。印尼正成为全球电解铝增量的核心引擎:截至2026年,印尼已披露规划电解铝总产能超1,300万吨,CRU口径下10个重点项目合计约750万吨,中资企业参与比例约84%——青山(华青铝业、韦达湾园区、信发合资项目)、力勤(与Adaro合资KAI一期50万吨)、南山(宾坦岛25万吨)、魏桥(与哈利达合资100万吨,2027年投产)、博赛、东方希望等均有布局。2026年印尼新增产能约185.5万吨,但受电力配套建设进度制约,短期实际增量有限。
与此同时,海外存量供给持续收缩:中东占全球电解铝产能约9%,地缘冲突导致全球约6%产能停产,年化损失240万~280万吨;莫桑比克Mozal冶炼厂58万吨产能停产;欧美受AI数据中心"抢电"与电力合同到期制约,复产有限,预计2026年海外产量同比减少约103万吨。海外收缩、国内封顶、印尼尚未放量——三者叠加,构成了2026年全球电解铝供给偏紧的基本底色。
06
电解铝(三):成本结构与技术竞赛
电解铝是铝产业链的成本核心:完全成本中氧化铝约占36%、电力约占34%、预焙阳极约占16%,三大项合计约86%;而氧化铝成本中又有30%~40%来自铝土矿。这意味着"矿价—氧化铝—电力"三个变量,几乎决定了电解铝企业的全部利润空间。
图5 电解铝成本结构、最新成本数据与技术竞赛方向

数据来源:SMM、Mysteel、百川盈孚、富宝资讯、企业公告(2026年)
成本结构决定了电解铝企业的两种生存方式:一体化企业(自有矿+氧化铝+自备电+阳极)以内部协同对冲价格波动,稳定处在成本曲线左侧;单一冶炼厂则在矿价与电价的双重波动中承压。也正因如此,2026年氧化铝环节出现"山东、广西盈利,山西、河南亏损"的显著分化时,电解铝端却因原料成本下移而保持高利润——中游两个环节的利润,正在向产能刚性的电解铝一侧集中。
07
电解铝企业图谱(一):中国十大巨头
中国电解铝行业呈"两超多强"格局,前十家企业合计产能占全国约72%,集中度极高。以下为按集团合规产能口径的主要企业(单位:万吨/年):
图6 中国主要电解铝企业产能对比(集团合规产能口径)

数据来源:安泰科、行业统计(2025年末-2026年口径)
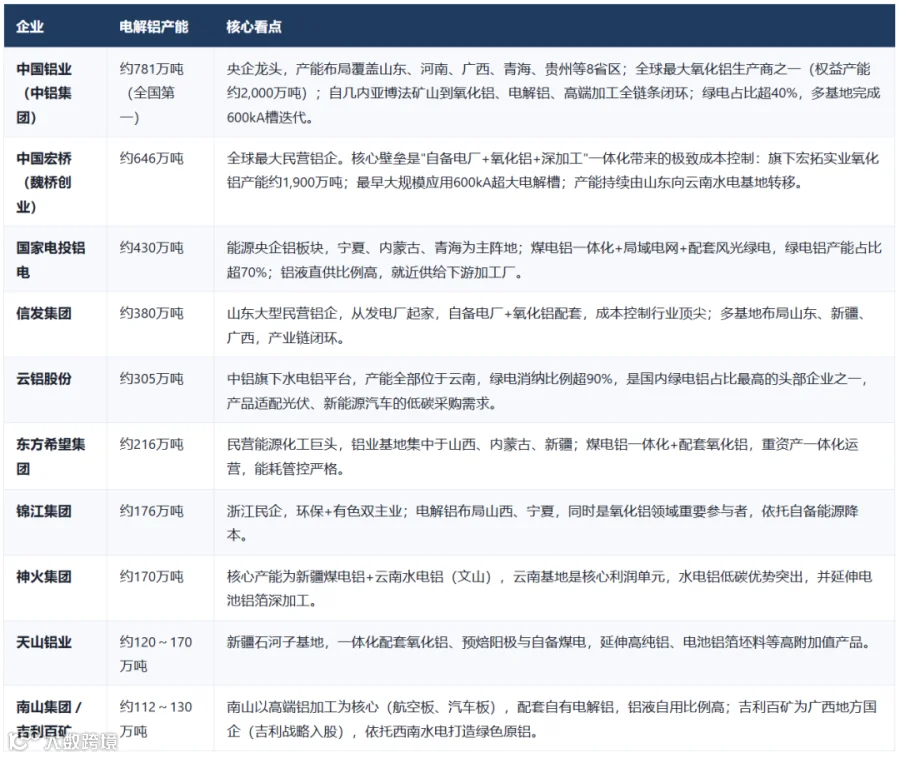
龙头企业的优势来源高度一致:一是规模效应(氧化铝采购、电力获取与物流议价能力);二是产业链一体化(自有矿、氧化铝、阳极与电解铝协同,对冲原料波动);三是电力结构(自备煤电或水电绿电决定成本曲线位置)。在产能天花板锁定的背景下,竞争已从"规模扩张"转向"成本、碳足迹与产品附加值"的综合竞争。
08
电解铝企业图谱(二):全球巨头与出海新势力
2026年全球电解铝产能约7,716万吨,中国占比过半且接近满产,海外呈现"存量收缩、增量集中印尼"的特征。全球中游的竞争,本质上是2026年全球电解铝产能约7,716万吨,中国占比过半且接近满产,海外呈现"存量收缩、增量集中印尼"的特征。全球中游的竞争,本质上是"谁能在正确的地方拿到便宜且清洁的电"。

"国内看成本与绿电,海外看资源与电力。中国企业的出海建厂(印尼、安哥拉、越南)与海外巨头的资源一体化,正是同一条逻辑的两种解法。"
09
下游应用领域与加工企业:电解铝流向哪里
电解铝的价值最终要在下游兑现。看清下游的需求结构与加工格局,也就理解了电解铝为何"必须满产"——增量正在从建筑转向新能源、电力与高端制造。
9.1 五大应用领域:建筑退、工业进
2025年中国铝加工材总产量约4,880万吨(同比微降0.4%),但内部结构发生剧变:建筑铝型材一年减少170万吨、建筑用铝占比从高峰期近50%降至26.4%;同期铝板带箔增加102万吨(+4.8%),其中电池铝箔+15万吨、新能源汽车型材+40万吨、光伏型材+10万吨。铝的消费正从"盖房子"转向"造车、发电、上天"。
图7 下游应用领域结构与主要增长点(2025-2026年)

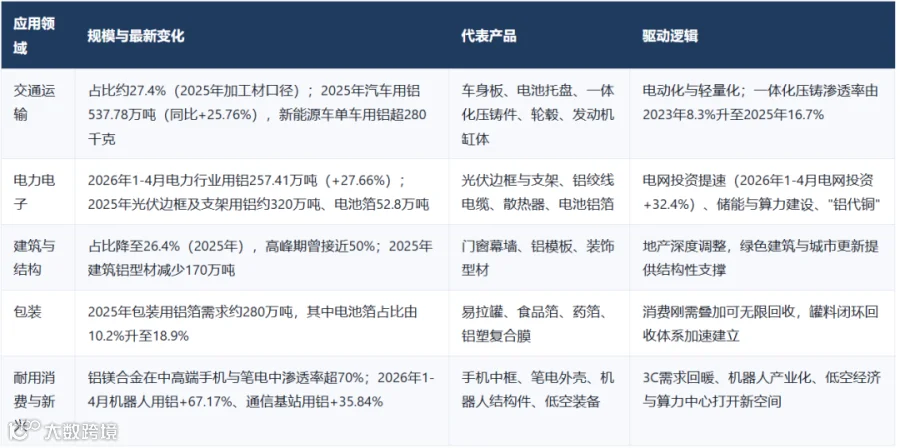
9.2 下游加工企业图谱(按细分赛道细化)
下游加工环节格局分散,但各细分赛道均已跑出清晰的龙头。以下按①铝板带箔与高端材料、②铝型材与光伏边框、③汽车轻量化、压铸与再生铝三条主线,逐家企业列出产品、产能与2026年最新经营动态:
① 铝板带箔、高端材料与航空航天
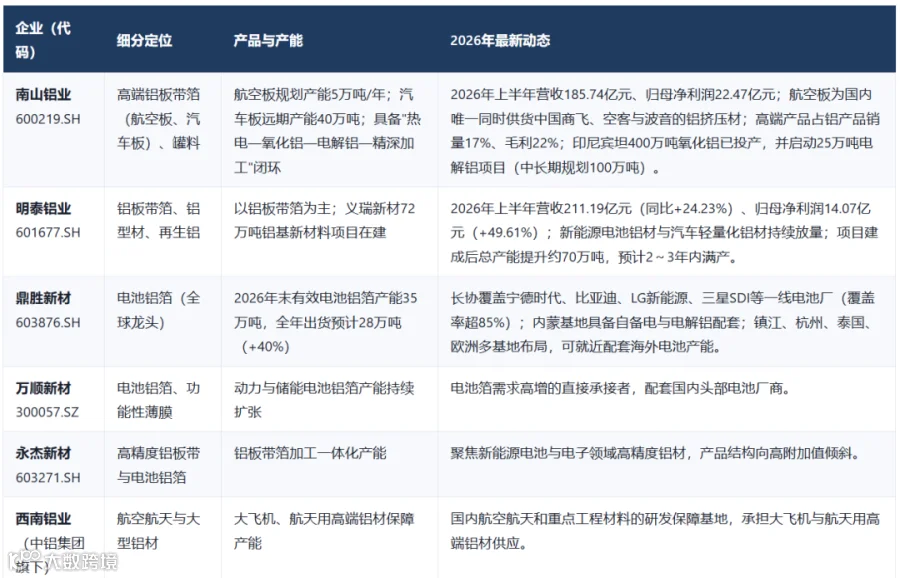

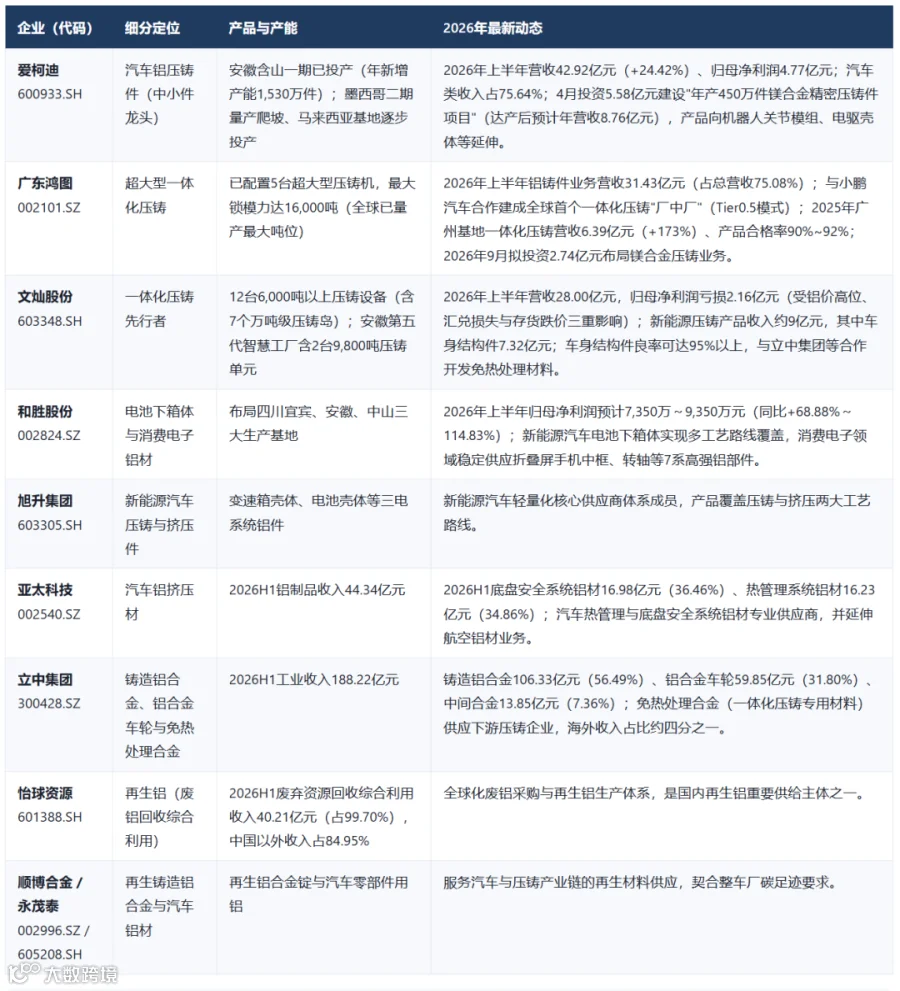
行业背景:2025年中国一体化压铸件市场规模预计达366亿元(2022年仅为9.4亿元),全球纯电汽车一体化压铸渗透率从4%升至23%。行业竞争焦点正从单纯的"吨位竞赛"转向材料(免热处理合金)、良率(头部企业车身结构件良率已达95%以上)与供应链模式(Tier0.5"厂中厂")的综合比拼。
9.3 产业链协同:铝液直供与"就地转化"
中游与下游之间正在形成高效协同:铝液直供——电解铝厂把约1,000℃的铝水直接送往隔壁加工厂,省去铸锭与重熔环节,每吨可节约数百千瓦时能耗;就地转化——云南曲靖富源等地的原铝就地加工转化率保持在97%的高位,铝水一出车间即变为型材、板带或铸件,山东滨州、云南文山等地形成的"电解-加工"集群正是这一模式的代表。更进一步,一体化压铸把"卖铝锭"变成"卖零件",让铝加工从材料环节迈向部件环节,附加值显著提升。
9.4 需求新赛道
除汽车与光伏两大主力外,一批新赛道正在打开电解铝的需求空间:机器人(2026年1-4月用铝同比+67.17%,轻质高强度特性适配关节与结构件)、算力与通信(通信基站用铝+35.84%,服务器散热与机柜需求随算力扩张)、储能(电池壳体、储能柜结构件)、低空经济(eVTOL对轻量化的极致要求)以及"铝代铜"(铜价高位下,电线电缆、家电、母线槽等领域替代加速)。这些增量的共同特征是技术门槛更高、成长性更强,也正是电解铝下游结构升级的方向。
10
电解铝绿色转型:绿电、惰性阳极与碳约束
电解铝既是碳排放大户,也是减碳潜力最大的环节。2024年全国电解铝行业碳排放量超4亿吨,接近全国碳排放总量的5%,占有色金属行业的75%以上。绿色转型沿四条路径同时推进:
① 能源清洁化:2025年电解铝生产可再生能源使用比例已提至27.7%,云南、内蒙古等"绿色铝谷"绿电消纳占比超过80%;水电铝碳排放强度仅约火电铝的1/5。《铝产业高质量发展实施方案(2025—2027年)》要求2027年清洁能源使用比例不低于30%。
② 核算定价化:2026年碳排放权交易市场正式纳入铝冶炼行业(首批覆盖全国85%以上电解铝产能);欧盟CBAM进入实质收费阶段,每吨出口铝产品的碳足迹直接转化为成本,低碳铝溢价空间从约30美元/吨向80美元/吨以上扩展。
③ 技术颠覆化:惰性阳极(俄铝工业级投产、力拓AP60、中铝中试)与垂直电极电解槽(国外已工业化试验)是两大远期方向;数字化槽控、余热回收同步推进。
④ 再生铝协同:再生铝能耗仅为原铝的5%、碳排放约为火电原铝的1/10;2026年上半年国内再生铝产量约780万吨(同比+11.2%),占铝供应总量比重提升至22%,在原生铝产能触顶背景下承担增量供给与降碳双重角色。
"电解铝的绿色转型不是选择题,而是生存题:当碳足迹开始被定价,谁的电更绿、谁的槽更大、谁的工艺更清洁,谁就能站到成本曲线的左侧。"
11
供需格局、风险与展望
11.1 供需格局
供给端,电解铝产能已触及4,500万吨政策红线,2026年7月总产能4,576.2万吨、产能利用率99.52%,行业处于接近满产运行状态,未来净增空间仅数十万吨量级;氧化铝环节则因总产能达1.18亿吨、上半年运行率仅77.24%而深陷过剩。库存端,2026年6月末国内铝锭社会库存约120.5万吨,LME铝库存约30.82万吨,全球显性库存约165.67万吨,整体处于近年中低位。需求端,2026年1-4月国内铝消费量1,767.99万吨(同比+1.06%),其中电力行业用铝257.41万吨(同比+27.66%)、机器人领域用铝同比+67.17%、通信基站用铝同比+35.84%;结构上,建筑用铝占比已由2021年的29%降至2025年的21%,而交运与电力合计占比升至约50%,需求重心从"地产主导"转向"绿色能源主导"。
成本与盈利,2026年6月电解铝行业平均完全成本15,694元/吨、现金成本14,252元/吨,吨铝平均利润8,077元,全行业处于盈利区间;氧化铝端则在盈亏平衡线附近徘徊(7月末平均亏损64.21元/吨)。海外因素,中东地缘冲突致全球约6%产能停产(年化损失240万~280万吨),莫桑比克Mozal停产58万吨,欧美受电力约束复产困难;印尼规划产能虽超1,300万吨,但受电力配套与建设周期制约,2027年下半年起才逐步形成实际增量。
11.2 风险与挑战
① 电力风险:电力占电解铝成本约34%,云南枯水期限产(50万~80万吨)构成季度性扰动;自备煤电受能耗环保约束,绿电供应则面临与数据中心等高载能行业的竞争。
② 原料传导风险:铝土矿对外依存约73%、几内亚占比超八成;矿价与氧化铝价格波动会借由成本端影响电解铝的盈利水平。
③ 碳约束风险:碳市场纳入铝冶炼、CBAM实质收费,火电铝出口成本上升;碳足迹核算与绿电认证体系的完善程度,将决定企业能否将绿色投入转化为实际收益。
④ 政策与合规风险:产能置换政策执行、能耗与环保标准提升,可能增加存量产能的改造投入;资源国政策变动(矿权收回、强制本土加工)影响海外布局节奏。
⑤ 海外项目风险:印尼新增产能受电力与基建进度制约,项目投产节奏与电力配套是主要不确定因素。
⑥ 技术替代风险:惰性阳极等颠覆性技术若加速商业化,将重构电解环节的成本与碳排放格局,先行者获得结构性优势。
11.3 展望
未来三到五年,电解铝的核心逻辑可概括为三句话:国内产能封顶、海外增量分散、绿色成为新的成本维度。供给端,国内4,540万~4,550万吨的产能天花板使供给弹性长期缺失,海外增量主要依赖印尼等地且节奏受电力约束;成本端,氧化铝过剩为企业提供相对宽松的原料环境,但电力结构与碳足迹将持续拉开企业间的成本差距;企业端,一体化龙头与绿电铝企业优势扩大,"出海建厂+铝液直供+高端加工"成为头部玩家的共同选择。
▶扑克财经、扑克活水学堂出品:一套成体系、广度和深度兼具的大宗商品产业链培训内训计划——