

跨境财富 · 传承工具箱
为什么高净值家庭爱用这种方式做传承?
IUL是美国最受追捧的产品之一,去年一登陆香港就受到有钱人的青睐。一文讲透IUL的好处、适用人群和真实风险。
威廉说财智 · 金融小知识
先讲个很多家庭都遇到的场景:
45 岁的孙总,生意小有成就,手头也攒下不少闲钱。他心里两件心事一直打架——一来想留一笔“确定的钱”给妻子和儿子,别因为自己哪天不在,家底跟着乱;二来又怕钱全锁进保险,万一生意周转、孩子留学要用,取不出来。
如果你也有这种“既要又要”,下面这款工具值得认识——它就是为解开这个死结而生的:指数型万用寿险(Index Universal Life,简称 IUL)。在高净值家庭的“传承工具箱”里,它出现的频率越来越高。
30 秒看懂
|
01先用一句话说清它是什么
把 IUL 想象成一个“两件套”:
|
|
简单说:用一笔钱,既买到“人走后赔一大笔”的保障,又让余下的钱在一个“只涨不亏”的账户里慢慢滚大。 |
02它的“发动机”:挂钩的指数怎么赚钱
跟谁涨,很关键。某款香港地区的指数型万用寿险,选择挂钩的是 标普 500 Engle 8% 波动率管理指数。
这个名字很长,翻译成人话就是:一个以标普 500 为底层、但装了“自动减仓避险”智能系统的指数。
|
|
|
|
目的只有一个:把大涨大跌都“削平”一点,让过程更平稳。
常见误区 误区:买 IUL 是不是变相去炒美股了? 不是。你并不直接持有任何股票。指数只像一个“计分器”——它决定这一年你的账户能记多少利息。涨了,保险公司按规则给你计息;跌了,记 0%,你的本金一分不少。说白了,你是“借指数的势头赚利息”,不是“自己下场炒股”。 |
历史表现:21 年里只有 4 年没涨
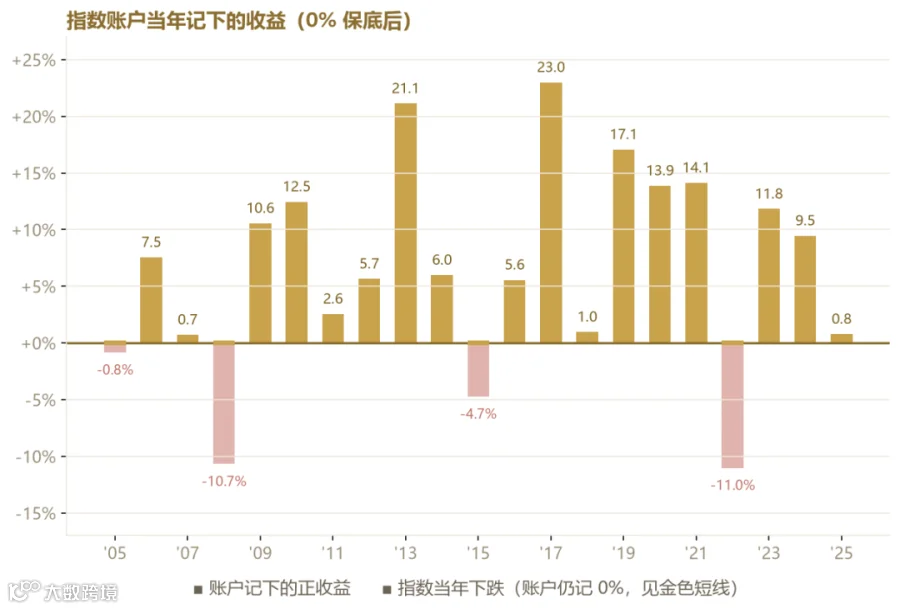
下面这张图,是标普 500 Engle 8% 波动率管理指数自 2005 年以来的逐年表现(数据来自标普道琼斯指数公司公开资料;2024 年 12 月前为回测假设数据,采用超额收益口径)。金色是账户当年记下的收益,粉色是“指数当年其实跌了、但账户保底 0%”的年份。
|
关键看点:
|
每年表现下,指数账户到底能赚多少?
IUL 的账户每年结算一次,规则非常友好:
指数涨了 → 账户跟着涨,没有封顶(涨多少记多少,再扣一点管理费) 指数跌了 → 账户当年记 0%,本金不亏 |
把上面的历史年份套进去,账户当年实际记下的收益是这样的(未扣每年约 0.8% 的指数管理费):
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
注:粉色行=指数当年下跌、账户保底 0%(2005 / 2008 / 2015 / 2022);2025 年为年初片段数据,指数采用超额收益口径(已扣除无风险利率)。
再举几个“假设年”让规则更直观:
|
账户记 +20% |
账户记 +8% |
|
账户记 0% |
账户记 0%(不亏) |
|
账户记 0%(不亏) |
|
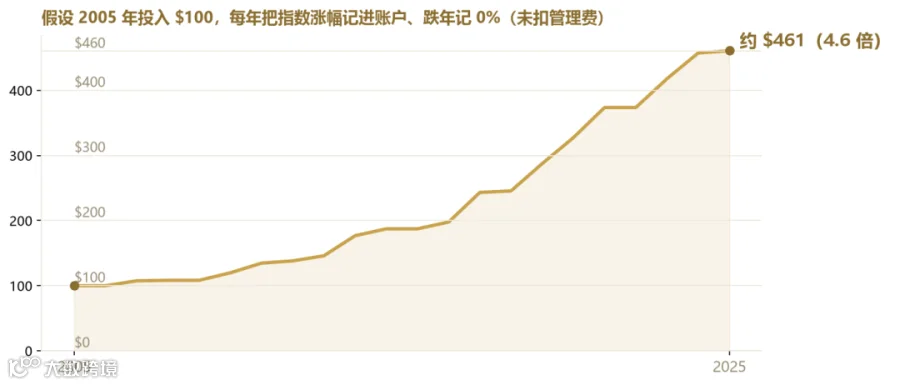
把 2005–2025 这 21 年连起来看:如果每年都把指数的涨幅记进账户、跌年记 0%,大约能滚到原来的 4.6 倍,折合年化约 7.5%(未扣管理费)。这就是“只涨不亏”叠加“长期复利”的力量。
|
03为什么它特别对高净值人群的胃口
| ① | 用小钱,撬动一大笔“确定”的赔付 身故赔付额度通常是已交保费的几倍到几十倍,而且这个杠杆是写进合同的。想做大额传承,等于用一笔可控的保费,锁定一笔确定的、视司法管辖区可能免税的身故金。 |
| ② | 牛熊都“坐得住” 分红储蓄险的收益看保险公司投资成绩单,投连险的收益自己扛市场波动;而 IUL 靠“挂钩指数 + 0% 保底”,涨能跟上、跌不伤本,心态更稳。 |
| ③ | 两个账户,自己调配 保单里通常有“保底账户”(每年保证累积约 2.3%)和“跟涨账户”。按风险偏好调比例:保守多放保底账户,想博收益多放跟涨账户;市场恐慌时把跟涨的钱挪去保底账户,等于低位“锁稳”。 |
| ④ | 传承工具箱很齐全 可以更换受保人(一张保单传两代)、身故金能分期给付(避免后代一次花光)、还能预设“失去行为能力”提前用款、保单贷款周转等。这些,是普通寿险没有的。 |
| ⑤ | 自带美元 + 跨境属性 以美元计价,天然适合有海外资产、子女留学或移民安排的家庭,做跨境传承的“硬通货”。 |
它把“人走了赔一大笔”和“钱跟着涨但不亏”打包在一起——这正是高净值家庭看中它的原因。 |
04用钱不锁死:保单抵押贷款
前面说的,大多是怎么“留钱给后人”。但很多客户还有一个现实顾虑:钱放进寿险,万一中途自己要用,是不是就锁死了?
IUL 的账户会慢慢攒出一笔“现金价值”。你可以做保单抵押贷款——拿这笔现金价值当抵押,向保险公司借钱出来周转,而身故保障照常有效。
这点和“普通高杠杆寿险”一比,妙处就出来了:
| 定期寿险
|
| 终身寿险
|
| IUL 把两件事揉在一起
|
打个比方:普通高杠杆寿险像“只进不出的保险箱”——赔得多,但你自己取不出;IUL 像“带备用钥匙的保险箱”——既保得住身后的钱,中途又能用备用钥匙取一部分周转。 |
几点提醒(诚实说):
|
|
|
|
|
|
|
|
一句话:想要“高杠杆身故保障”又想要“中途能动用”,IUL 是少数能把这两件看似矛盾的事同时办到的工具。 |
05和其他香港寿险比一比
把常见的几类摆在一起,IUL 的“错位优势”就很清楚了:
定期寿险
|
终身寿险
|
储蓄分红险
|
投连险
|
指数型万用寿险(IUL)
|
表中“IUL”一列即指某款香港地区的指数型万用寿险;其余为香港寿险市场常见品类概括。
06也有风险,必须说在前面
IUL 不是“稳赚不赔”,这几个坑要看清:
|
|
|
|
资产隔离非“万能盾”,税务要算清 想靠它避债避税,必须配合信托、合规架构;跨境税务(如 CRS 信息交换)该报还得报。身故赔偿通常免缴所得税,但若保单现金价值涨了不少后正常退保,增值部分很可能要按资本收益缴税(如约 20%),持有与退保方式会直接影响税负。 |
07结论:它适合谁,不适合谁
|
|
一句话总结:在“传承 + 跨境美元 + 波动对冲”三个需求叠在一起时,IUL 确实是目前香港寿险里综合最顺手的一个;但它前提是——看懂费用、接受不保证、并用长期美元资金去持有。 |
懒人结论
|
数据说明与免责
|
|
|
|
|
|
|
|
——END——
关于公众号作者:William
出海企业风险顾问
离岸资产配置顾问
香港理恒出海区域总监
浙江大学计算机本
AI领域软硬件创新探索
新精英HUB名校大厂资源互助平台
作者介绍
投资策略 全球经济 大陆经济 香港经济
AI算力 AI产品 AI前沿 企业研报
CRS 港险行业 香港百年史