


做电商、做零售的老板,几乎都被同一个问题绕晕过:买一赠一、扫码送礼、免费送会员,到底哪些要交增值税?
2026年1月1日《增值税法》施行后,"视同应税交易"的清单大幅瘦身,很多老答案已经不作数了。今天一次说清。

一、新法只留下三条"线"
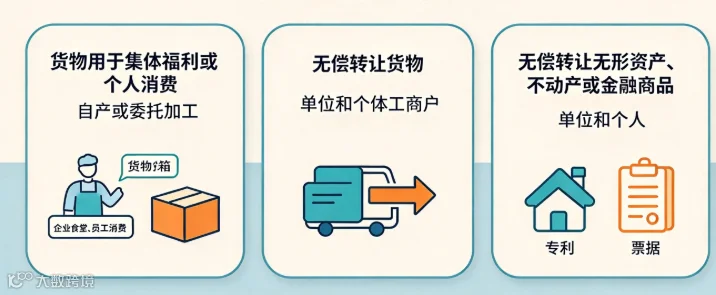
视同应税交易,现在就三种:
① 单位和个体工商户把自产或委托加工的货物,用于集体福利或个人消费;② 单位和个体工商户无偿转让货物;③ 单位和个人无偿转让无形资产、不动产或金融商品。
跟旧规比,最大的变化是"无偿提供服务"从清单里被删掉了——免费提供服务,不再视同销售交税。
二、常见的几种"送",一条条对号入座
买一赠一、捆绑套装、满额赠、随单附赠——不算赠送。赠品是"买了才给",属于组合销售,按实际收到的钱计税,赠品不再另行视同销售。
扫码送礼、抽奖奖品、地推白送、直播间"点关注就送"——跟购买没关系,属于无条件白送,也就是无偿转让货物,要视同应税,销售额按市场价格算,不是按你的采购成本。
免费送会员、免费试用服务——属于无偿提供服务,新法已不再视同销售。
员工福利、内部领用——这个要分两半看:发的是自产或委托加工的货物,视同应税;发的是外购的,不视同应税,但对应的进项税不能抵扣,得转出。
三、三个最容易做错的地方

第一,买一赠一不是捐赠。 企业所得税上,符合条件的组合销售不属于捐赠,总销售金额要按各项商品的公允价值比例分摊确认收入;增值税上按实收款计税。开票最好用组合销售或折扣的方式体现,别让品名和金额对不上。
第二,赠送的货物,进项税一般能抵,但有一条边界。 无偿赠送不属于免税项目、也不属于集体福利或个人消费,进项可以正常抵扣,别一看到"送"就忙着转出。但如果这批礼品本质上是交际应酬——请客、招待客户,那在税法上就属于个人消费,对应的进项不能抵扣。 送礼是市场推广还是人情往来,性质要先拎清。
第三,免费服务不交税,不等于没人管。 关联企业之间名义上"免费"、实质是利益输送或转移利润的,税务机关有权调整。该签的合同、该留的定价依据,还是要留。
一句话记住:有买才有送的,是"卖";无条件白送的,才是"送"。 促销季开跑前,先把活动规则过一遍税务定性,比事后补税划算得多。
(具体执行以主管税务机关口径为准。)
遇到财税难题不用慌!企业报税、账务梳理、政策解读、节税方案相关问题,均可后台留言咨询。资深财税团队在线解答,持续更新最新财税政策与实操技巧,关注公众号,轻松搞定日常财税琐事。
账多多软件科技有限公司
咨询热线:0631-5993038 15662314669
办公地址:威海环翠区新威路17-6号迪尚大厦10层1001室
威海市环翠区青岛中路140号威海产投1711室