


1933 年,德国地理学家瓦尔特・克里斯塔勒提出中心地理论:商业服务能不能在一个地方存活,取决于那里能不能凑够 “门槛人口”—— 维持生意所必需的最低客流量。门槛高的业态,只能落在高等级的中心地;门槛低的业态,才有资格铺进低等级的中心地。
由此推出一个不太被注意的结论:同一个品类,在不同等级的中心地,其实是两种不同的生意。面包在一线城市是可选消费,在县城是每日刚需。这是两种业态,服务两种人,赚两种钱,考核两种能力。

一边在清洗,一边在扩张
截至 2026 年年中,全国烘焙门店近一年净减少超过 8.1 万家,新增门店仅 3334 家。门店平均存活时长 32 个月,超过一半的门店活不过两年,传统 100 平方米门店的净利润率已跌破 10% 这条生存红线。
同期,县域市场是另一番景象。2026 年县域烘焙市场规模逼近 420 亿元,门店增速是一线城市的 2.6 倍。全国近 3000 个县级行政区里,绝大多数县城和乡镇的优质平价烘焙店寥寥无几,门店密度不足一线城市的 30%,连锁品牌覆盖率不足 10%。
一边是存量厮杀,一边是增量空白,背后是结构在起作用。一线城市的烘焙供给已经饱和到一条街三家店,消费场景也见顶 —— 下午茶、社交打卡、节日定制,全是 “可买可不买” 的可选消费。而县城的需求是另一回事。
城镇化推进、小镇青年消费升级,烘焙在县城从 “过生日才买” 变成 “每天都吃”:有调研显示,78% 的县城居民会把吐司、包子、手撕面包当作日常早餐,一线城市这个比例是 41%。早餐是一天中最刚性的时段,不靠营销拉动,靠的是 “明天早上还得吃” 这件事本身。
这就是中心地理论的现实版本:一线是在饱和的高等级中心地里争夺可选消费客群,县城是在供给稀缺的低等级中心地里服务刚性消费客群。生意性质不同,胜负手也不同。
三个已经跑起来的样本
2026 年前 5 个月新开 70 多家门店,全国门店总数超过 300 家,集中在江苏、浙江、安徽的三四线城市和县域。它的选址逻辑很清楚:不进商场,进小区门口。社区店月均复购 8 到 12 次,商圈店只有 3 到 5 次;前期总投入约 15 万元,比传统商圈店低 50% 到 70%。
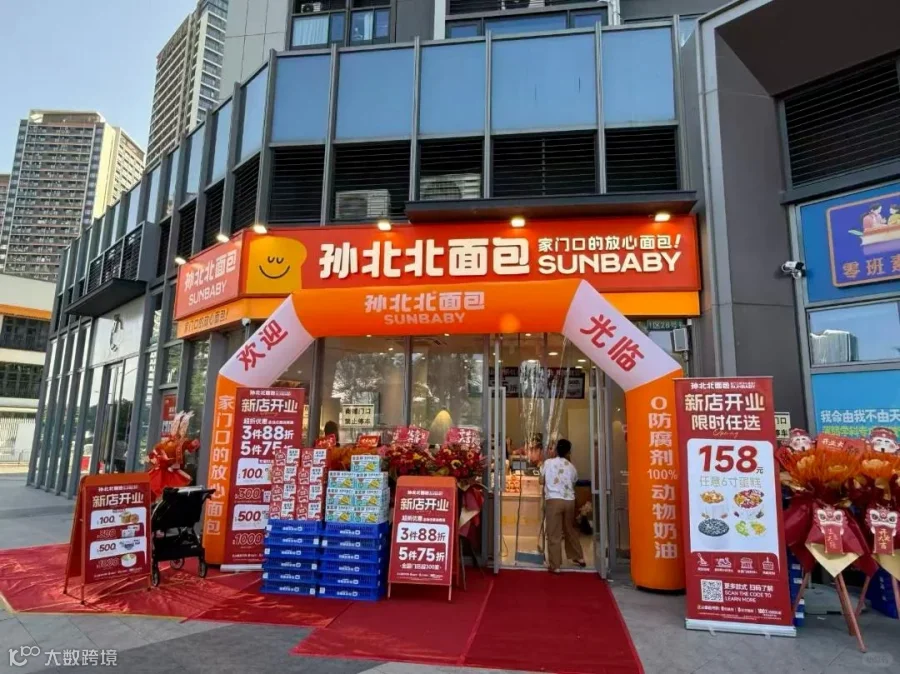
它值得琢磨的地方不在门店数量,在于品质承诺 ——0 防腐剂、0 反式脂肪、100% 动物奶油。这三句话放在一线城市是行业标配,放在县城社区,是一道别人跨不过去的门槛。当地那些无品牌夫妻店,要么做不到,要么做到了也没人信。低门槛业态不等于低品质业态,客单低、频次高,不意味着消费者不在乎品质,在熟人社会里,好料全城知道,偷工减料也全城知道。

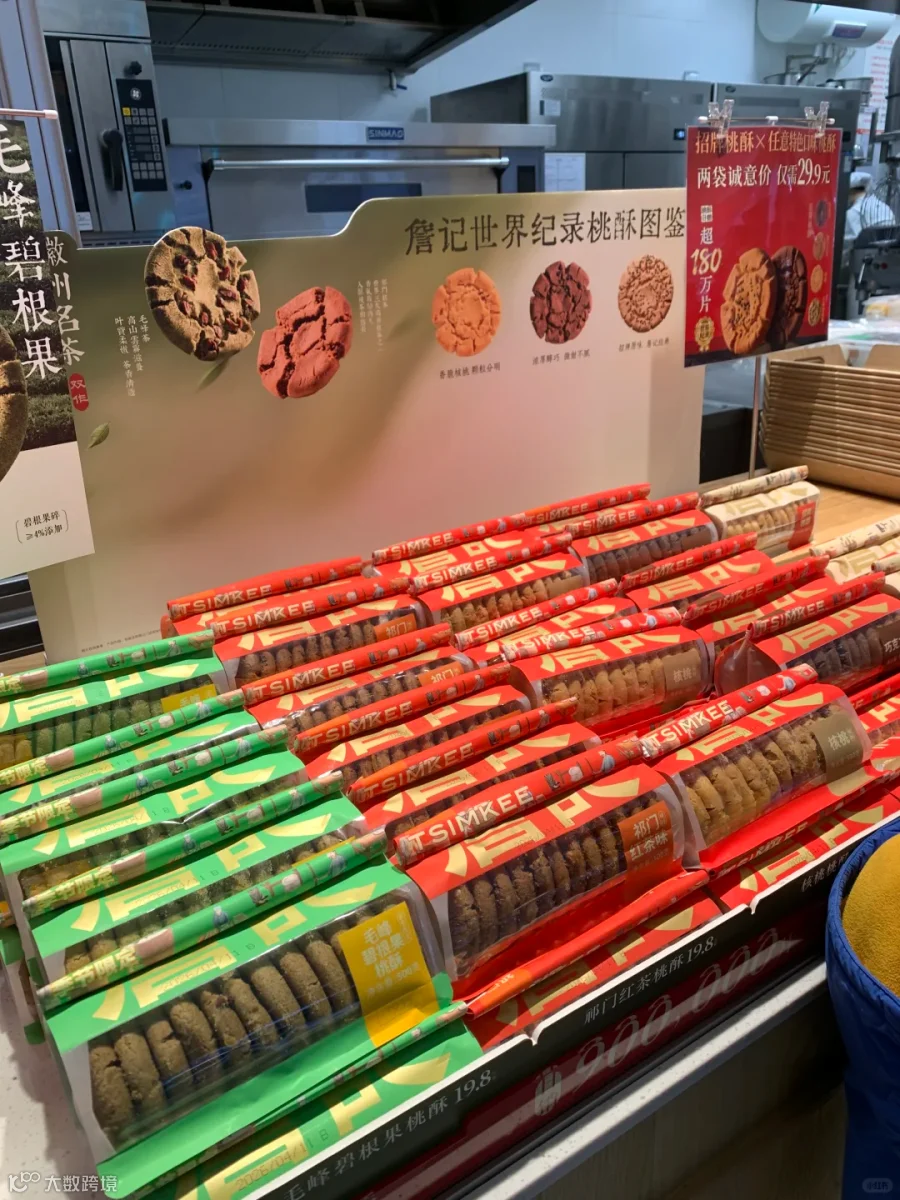
中华老字号詹记走的是同一条路,只是更彻底。2026 年 7 月,它把首家直营店开进安徽太湖县,用 “前店后厨” 的现烤格局,糕点出炉即卖,售价与市区同步,柜台前常排起长队;在常住人口五十来万的县级市广德,詹记单日卖出 36 万片桃酥,创下吉尼斯世界纪录。一线城市的现烤是标配,人人都有;县城的现烤是稀缺品,隔壁夫妻店卖的可能就是隔夜货或冷冻复烤。老字号带到县城的,是一线城市要花十年才攒下的信任,它不必在县城重新教育市场,起点就比新品牌高出一截。能拿到 “别人暂时做不到” 的距离,这比便宜更难被复制。
十豆川超级糕工厂店、大豫人家、中原铺子这些品牌在宜春、洛阳、青岛、张家口这类非一线城市快速铺开,动辄几百上千平方米,打出 “9.9 元全场任选”,靠中央工厂大规模生产、冷链配送到店、门店只负责陈列销售。十豆川近 73% 的门店开在三线及以下城市,用供应链效率打价格战。
这套方法有一个前提:规模效应摊薄成本,而规模效应依赖加盟密度。门店密度上来之前,加盟商承担的是总部的扩张成本,不是总部的效率红利。十豆川的部分加盟商损失惨重。工厂店模式跑得动,不构成普通创业者可以照抄的理由。

产品之外,还有两道坎
一线城市可以靠投流、靠探店博主把客流拉起来,县城的流量来自熟人推荐。县城圈子小,口碑传播快,但方向是双向的
服务好一个顾客,他能带来十个;
服务不好一个,他能劝退十个。

在这种结构里,营销预算的作用远小于产品本身,县城消费者只认 “值不值”。你用料好、味道好,他们愿意买单;你只是包装好看、装修好看,他们不买账。
一线流行欧包、恰巴塔、酸面包,县城消费者更认中式糕点、老式裱花、家常口味。背后是使用场景差异:县城的烘焙消费集中在早餐和家庭囤货,需要的是顶饱、便宜、全家能吃,欧包的酸味和韧性反而对不上当地胃口。

泸溪河在三线城市下沉速度不快,很多县域市场都有本土强势品牌把持,外来者的标准化产品线打不过本地口味。

窗口期只有两年,关键在用哪种模型
下沉市场现在是黄金坑,但这个坑会填上。冷冻烘焙工厂、速冻面点品牌、量贩烘焙连锁都在往县域布局,全国性品牌的拓店计划也在指向三四线,好利来、泸溪河、鲍师傅都在加速。有机构预测 2030 年县域烘焙市场规模将突破 1200 亿,渗透率提升至 70%。先占者拿到的是位置、口碑和供应商关系,后来者只能靠价格抢。

所以真正的窗口不在 “要不要去”,在于 “用什么样的模型去”。一线的大店重资产模型下去是死路:县城房租人工便宜,但客流密度支撑不起大店的坪效要求。轻模式更实际 —— 小店、少人、用最小模型验证市场,跑通了再复制。
但 “轻” 有两种走法,常被混成一件事。一种是极致性价比路线,靠中央工厂的冷冻半成品配送到店,门店只做复烤和陈列,去掉后厨和师傅 —— 这解决的是个真问题,县城招不到也留不住师傅,师傅一走门店就瘫,冷冻半成品把操作门槛降到了普通店员就能上手的程度。
另一种是孙北北和詹记的品质可信路线,把现烤、短保、原料承诺做成店里看得见的东西,靠社区高复购赚钱。两条路的差别在于冷冻半成品能不能形成壁垒:它降低的是技术门槛,而技术门槛对所有人都是可得的,你能用,隔壁也能用。它能帮门店活下来,帮不了门店赢。把它当成下沉的通用答案,会把品牌带进一条没有护城河的价格战里。

烘焙的下沉机会,属于那些愿意按当地需求重新定义产品的人,不属于把一线模式平移过去的品牌。不同等级的市场,需要不同等级的业态。带着成功经验跨越市场层级,最容易犯的错,是把过去的答案当成未来的标准答案。
面包产品摆满货架就高枕无忧?这种想法已经过时了
想靠低价面包抢生意,先降价你就大错特错了
资本催熟中式烘焙:跑得越快,反而死得越早
多少烘焙品牌栽了跟头:总想用开店数量,去证明企业的成功
同样做消费品,为何一家利润腰斩,一家怒赚 58 亿?
图片来源于网络,侵权请联系删除
作者:老七 | 德匠品牌咨询创始人
帮助100家民营企业实现利润型增长