

为什么建筑行业“难赚钱”
波特五力模型把一个行业的盈利能力,归结为五种竞争力量的共同作用:现有竞争者的竞争、供应商的议价能力、购买者的议价能力、潜在进入者的威胁、替代品的威胁。我们逐一对照建筑行业。
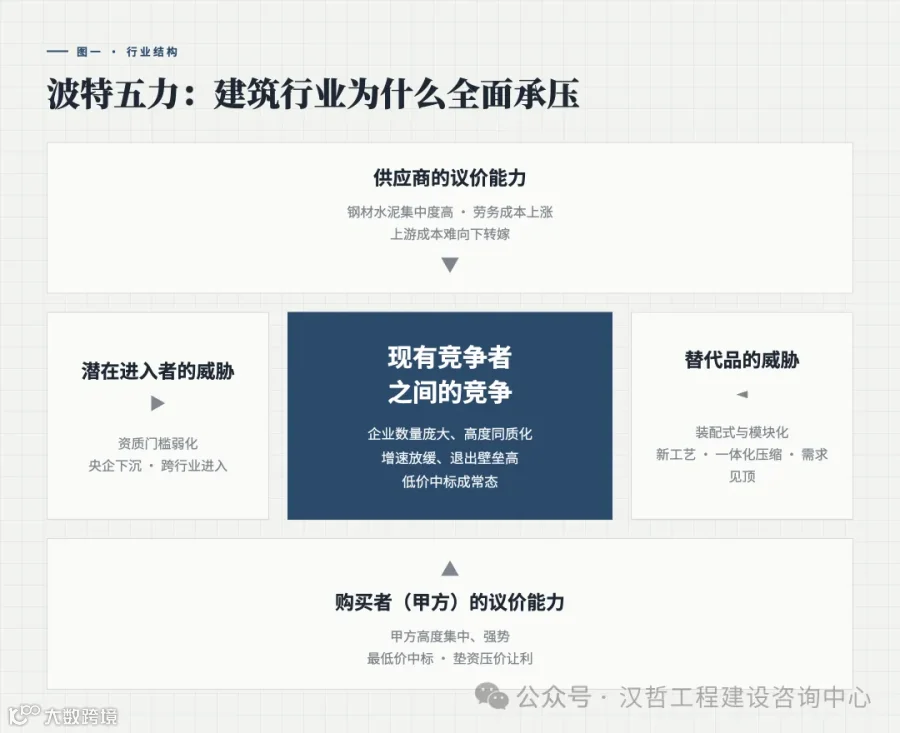
企业数量庞大、高度同质化。行业内主体众多,资质、业务、打法高度趋同,很难做出真正的差异化。
从增量竞争转入存量竞争。行业高速扩张期结束,有限的订单要面对庞大的产能,竞争强度显著上升。
退出壁垒高。设备、人员、资质都是沉没成本,地方国企还承担稳增长、保就业的责任,即便微利甚至亏损也难以退出。
产品不可储存、固定成本高。工程没有“库存”可放,没有项目,队伍就会散、设备就闲置,因此有活就得接。
几方面叠加,低价中标成为常态,全行业在产能过剩中比拼成本。
主材集中、价格波动。钢材、水泥、沥青等大宗材料的供应商集中度相对较高,价格随大宗商品周期波动;在固定总价合同下,材料涨价往往由施工方自行消化,难以向下转嫁。
劳务成本刚性上涨。建筑工人老龄化、年轻劳动力供给趋紧,人工成本持续上升。
面对上游,施工方整体处于弱势,成本端两头受挤。
甲方高度集中。政府、城投平台、大型房企、产业业主掌握订单,单个工程金额大、可选乙方众多。
招投标与最低价中标。信息高度透明,乙方之间的切换成本极低,价格被反复压到地板。
垫资、拖欠与让利。垫资施工、账期拖欠、过程压价、竣工让利,把资金成本和经营风险进一步压给施工方。
这是五力当中最强的一力。
资质改革弱化了准入门槛;央企和龙头企业向区域市场、细分市场下沉;跨行业资本、上游材料商、大型分包班组也在向上游整合。行业虽然利润薄,但“想进来、能进来”的主体依然络绎不绝,供给持续过剩。
装配式、模块化建造,替代了大量现场作业;
钢结构等新材料、新工艺,替代传统施工方式;
EPC、投建营一体化、全过程咨询把设计、施工、运营整合,纯施工环节的价值被摊薄;
更长期看,城镇化放缓、基建需求见顶,是需求侧的根本约束。
小结: 五种力量同时承压——内部打价格战、上游挤成本、甲方压价格、新进入者抢份额、替代品压缩空间。这解释了一个长期事实:建筑业总产值巨大,但全行业平均净利率长期只有 2%–4%,大量企业在盈亏线上挣扎。
五力模型回答了“行业为什么难”。但同一个行业里,依然有企业持续盈利、越做越强。这说明:行业结构决定了平均利润,而你处在价值分配的哪一层,决定了你自己的利润。 这就要回到这门生意的第一性原理。

建筑企业赚的是哪些钱?
建筑企业真正赚的,不是施工的钱,而是三种钱:风险的钱、整合的钱、信用的钱。 而真正把实物建造出来的劳务价值,恰恰最不赚钱。

第一种钱:风险的钱
建筑是一门“先承接、后结算”的生意。从进场到竣工,企业在相当长的周期里,先行垫付人工、材料、机械费用,承担着一系列不确定性:材料和人工价格上涨带来的成本波动、工期延误的损失、安全与质量的责任、甲方拖欠甚至无力支付的违约风险。
金融学有一条最基本的原理:收益是对承担风险的补偿,即风险溢价。 谁承担了风险,谁才有资格获得对应的定价。从这个角度看,垫资和账期,本质上是建筑企业向甲方提供的一笔“隐性融资”或商业信用 —— 其资金成本,要么已经内含在投标报价里,要么以让利、换取订单的形式支付了出去。
但这里有一个常被忽略、却极其关键的区分:
风险的钱,只有在你有能力识别、计量和管控风险时,才是 "溢价";如果你承担了风险,却不会定价、没有对冲、缺乏风控,那么风险就不是收入,而是裸奔。
这正是大量中小建筑企业的真实处境:它们承担了与大企业同样沉重的垫资、价格和安全质量责任,却没有相应的风险定价能力和风控体系,结果是 “担了风险的责任,没拿到风险的对价”。尤其安全质量属于典型的“尾部风险”—— 平时看似不发生,一旦发生就是小概率、大损失,一次重大事故足以吞噬一个企业多年积累的利润。
所以,判断一家建筑企业会不会赚风险的钱,不看它接了多少高风险项目,而看它是否建立了对风险的选择能力、定价能力和处置能力。
第二种钱:整合的钱
一栋建筑、一条道路、一座桥梁,需要在一个特定的时间、特定的地点,把业主、设计、分包、劳务、材料商、设备租赁商,以及规划、住建、环保等政府部门,精密地组织在一起。而且因为产品非标、一次性,这种组合几乎在每一个项目上都要重新进行一遍。
经济学家科斯指出,企业之所以存在,是因为用组织内部的协调替代市场上的零散交易,可以节约交易成本。威廉姆森进一步把交易成本拆解为搜寻信息、谈判缔约、监督履约、处理违约等一系列成本,并指出资产专用性越强、不确定性越高、交易越频繁,这些成本就越高。
建筑,恰恰是交易成本极高的一类经济活动。
那么建筑企业的核心价值是什么?是把原本要通过成百上千次零散市场交易才能完成的环节,用合同、流程、管理和信任组织起来,压缩其中的搜寻、等待、谈判、扯皮和返工成本。 你所赚取的,是这种“组织协同所创造、而市场无法独立产生”的那部分增量。这就是整合的钱,也可以称为组织租金。
理解了这一点,就能看懂行业演进的方向:EPC 工程总承包、全过程工程咨询、投建营一体化,本质上都是企业把更多原本分散的交易内部化,扩大自己的整合边界,从而获取更高的整合价值。
反过来,“以包代管”之所以危险,是因为它只完成了法律意义上的分包,却放弃了管理意义上的整合 —— 整合的钱你没赚到,整合失败的风险(质量、安全、工期、债务)却仍然留在你身上。这是一桩明显亏本的买卖。
第三种钱:信用的钱
甲方要把一个造价数亿、周期数年、且一旦建成便不可逆的工程托付给你,他面临一个根本性的难题:在签约的那一刻,他无法确知你真实的能力、最终的质量,以及你履约到底靠不靠谱。 这就是信息不对称。
资质、业绩、品牌、奖项,本质上都是解决这一问题的“信用信号”—— 它们把甲方无法直接观察的能力和可靠性,转化为可以观察、可以验证的背书,从而大幅降低甲方的决策风险和交易成本。
信用不是一次性表演,而是在长期重复博弈中积累起来的可靠记录。它的价值体现在:让你被信任、被优先选择,进而获得真实的经济回报 —— 更稳定的回头客、更低的履约保证金、更宽松的合作条件,乃至在谈判中的议价权。
在三种钱里,信用的钱壁垒最高、最难速成,也最具复利效应。 更重要的是,风险和整合能力可能依附于某个能人,而信用一旦沉淀为资质、品牌和组织声誉,就真正属于企业本身,不随个人的去留而消失。这也是它比前两种钱更“高级”的原因。
第四种钱:劳务-为什么真正干活的环节,反而最不赚钱
出大力、流大汗的劳务,为什么在整个分配中最没有议价权?
议价权的来源,是稀缺性和不可替代性。而纯劳务在建筑产业链中,恰恰具备相反的特征:供给相对充分、技能可替代、不掌握差异化资源,接近于一个充分竞争的要素市场,其价格自然被压到边际成本附近。更本质的是,纯劳务环节不承担风险、不进行整合、也不提供信用,因此它不参与上述三层溢价的分配,只获取要素工资。
需要强调的是,这并不是说劳动没有价值 —— 劳动是一切价值的基础;而是说,在这门生意现实的分配结构中,纯劳务环节的经济附加值最低、壁垒最低、谈判能力最弱。真正的利润,是沿着“风险—整合—信用”这三层,向拥有壁垒的一方集中的。
于是,建筑企业的价值结构其实呈现为一个四层金字塔:最底层是劳务的钱,最辛苦、最薄利、最易被替代;向上依次是整合的钱、风险的钱、信用的钱,壁垒和回报逐层升高。一家企业处在哪一层,决定了它赚钱的难易,也决定了它在行业波动中的生死。
大量中小建筑企业的残酷真相正在于此:它们被挤在金字塔最底层赚劳务的辛苦钱,却承担着风险层的重大责任,又没有建立起整合与信用层的真正壁垒。 民间那句“赚着卖白菜的钱,担着卖X粉的风险”,说的就是这种结构性困境。

四层金字塔模型可以解释全行业的“怪现象”
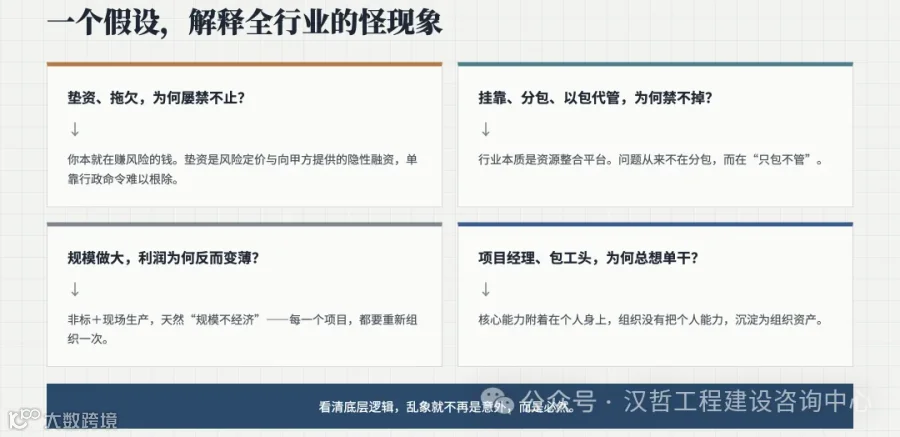
第一,为什么垫资、拖欠屡禁不止?因为垫资本就是风险定价的一部分。在建筑产能过剩、甲方相对强势、且信息高度不对称的格局下,垫资已经演变成乙方争夺订单的竞争手段,相当于主动让渡一部分风险对价。只要供需关系和计价机制不改变,仅靠行政命令和道德呼吁,就很难从根本上根除。
第二,为什么挂靠、分包、以包代管禁而不绝?因为这个行业的本质就是一个资源整合平台。资质的本质是信用,是甲方判断“能不能把活交给你”的凭证;可真正履约,靠的是整合资源的能力和一线的施工产能。当一家企业同时拥有信用和履约能力,企业就自己投标、自己干;但如果有资质的企业没队伍、有队伍的企业没资质 —— 有产能的一方只能借用资质方的名义去投标施工,挂靠由此产生。分包则不同:工程专业繁多,把专业活交给更专业的队伍是分工与整合的必然,本身合理;真正要整治的不是分包,而是“只包不管”。
第三,为什么规模做大了,利润反而变薄?因为非标与现场生产,天然导致“规模不经济”。制造业可以靠复制同一产品摊薄固定成本,而建筑每承接一个项目都要重新组织一次资源。规模扩张不仅不能复制成本,反而会拉长管理半径、增加协调环节、沉淀更多资金、堆叠更多管理层级,其结果是边际成本上升、边际收益下降。这也解释了为什么行业平均净利率长期徘徊在极低水平。
第四,为什么项目经理、包工头总想单干?因为在多数建筑企业里,核心能力 —— 与甲方的关系、对班组的号召力、对资源的调配、实战经验 —— 都附着在个人身上,而没有沉淀为组织资产。当一个人掌握了整合资源的能力和一定的信用背书,他就具备了独立搭建平台的条件,自然倾向于另立门户。项目经理频频单干,本质上是组织未能完成 “个人能力资产化、平台化”的必然结果。
对建筑企业管理者的启示
战略,本质是选择赚哪一层的钱。是停留在劳务层拼价格,还是向整合、风险、信用层升级,决定了企业的定位和资源投向。
能力建设,是缺哪一层就补哪一层。缺风控体系,风险的钱就赚不稳;缺整合平台,就只能赚分包差价;缺信用品牌,就永远在低端竞标。
项目取舍,要看增值和壁垒落在哪一层。对那些只让你承担劳务和风险、却不积累整合能力与信用的项目,应当谨慎乃至放弃。
组织沉淀,是把个人能力转化为组织资产。把能人脑子里的关系、经验和资源,固化为流程、数据、标准、品牌和信用,让能力不随人走 —— 这恰恰是破解“项目经理单干”和“规模不经济”两大顽疾的共同钥匙。
归根到底,建筑企业之间的差距,表面上是规模和产值的差距,本质上是处在价值金字塔哪一层的差距。 看清自己到底在赚什么钱,是一切经营选择的起点。