最近有个消息让不少老板恐慌,纷纷来咨询:听说11月1日起社保违规要加倍处罚,是不是真的?
真相是不用慌,但是也不能当做没看见。
首先,社保违规的处罚并不是新规,《社会保险法》第八十六条十五年前就写了,1-3倍并没有变过。

最近为什么又会有社保焦虑?今天我们就来看看11月1日即将实施的这个新规到底说了什么,社保违规被列入税务行政处罚裁量事项是什么意思,老板朋友们又该关注什么?

税务处罚标准全国统一
主要内容
国家税务总局公告2026年第20号发布了《全国税务行政处罚裁量基准(2026年版)》,自2026年11月1日起施行。
此次《裁量基准》统一了什么?我们用三句话给大家解释清楚:
第一,覆盖9类66项,涵盖了大部分常见涉税违法行为。
具体包括违反税务登记管理类(第1-10项)、账簿凭证管理类(11-15项)、纳税申报管理类(16-18项)、税(费)款征收管理类(19-30项)、税务检查管理类(31-33项)、发票及票证管理类(34-59项)、税务纳税担保管理类(60-62项)、涉税专业服务管理类(63-65项)、涉税信息报送类(第66项)。
第二,整体划分为"轻微、较轻、一般、较重、严重"五个裁量阶次,逐项列明法定依据、适用条件和具体标准。
以偷税为例,《税收征管法》规定的幅度是少缴税款50%以上5倍以下,以前同是偷税,不同省份可能一个按1倍、一个按3倍;新基准综合“五年内处罚次数、欠缴金额、占比”三个量化因素将其切分为四档,全国同一把尺,配合检查、主动补缴的还可以在本档内按最低倍数罚。
第三,只细化裁量,不加码、不创设新处罚。
《裁量基准》并没有创设新的处罚事项,也没有改变法定处罚种类与幅度。同时规定,税务机关必须在处罚决定书中载明裁量基准的适用情况,且不得单独引用该基准作为处罚依据。
首次在全国层面把社保违规列入
税务行政处罚裁量事项
说回开头老板朋友们的恐慌,主要还是因为此次《裁量基准》,首次在全国层面把“用人单位逾期不缴或少缴社保费”明确列入税务行政处罚裁量事项,归在“违反税(费)款征收管理类”里,跟税款类处罚的逻辑保持一致。
官方解读的原话是:体现“税费皆重、税费一体、税费协同”理念。

当然,这并不是新增处罚,《裁量基准》明确未创设新的处罚事项、未改变法定幅度,罚款的上位法依据还是《社会保险法》第八十六条,1到3倍从来没变过。

那么为啥焦虑?因为裁量基准有了标准,用的是“欠缴金额 + 占应缴费额比例”两个维度,分为了3档:
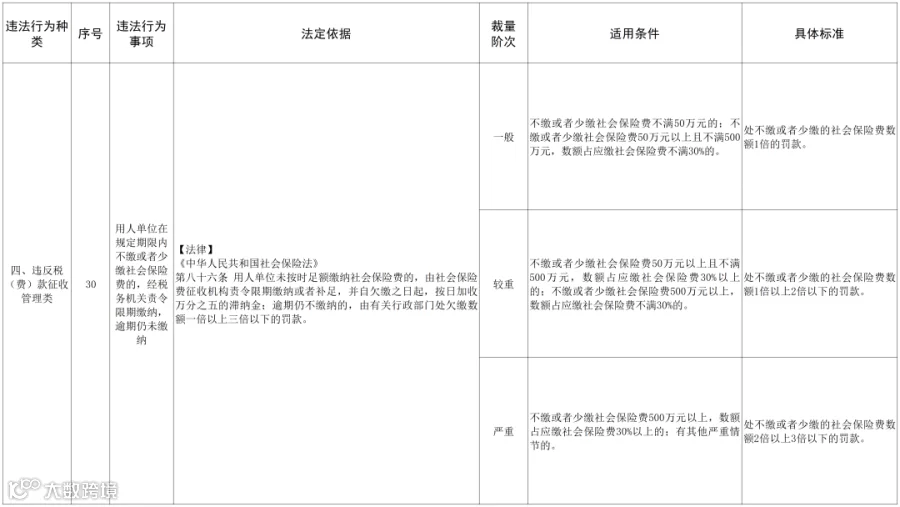
有两个细节老板们需要关注:
①关于社保的处罚没有“轻微”、“较轻”档,也没有免罚档
这意味着一旦进入处罚程序,没有沟通的空间,全国统一处罚力度,经办人员的选择余地被实质压缩,企业能依靠的只有自己的合规状况。
②处罚有前置条件:经责令限期缴纳,逾期仍不缴纳
罚款并不是说一被查出来就要罚,而是有前置条件,如果收到《限期补缴通知书》后按时补缴,通常只承担本金与滞纳金,不罚款。
因此,老板们不能没看到这个新规,但是也不必过于焦虑,我们也可以结合社保的最新口径,逐步合规。

社保稽查最新口径
不翻旧账、不一刀切
近期,国家税务总局北京12366纳税缴费服务中心主任张卉介绍,在推进社保合规缴费、夯实缴费基数这一问题上,税务部门分步推进、分类施策,不简单搞“一刀切”,不强制要求“一步到位”。
张卉表示,考虑到当前形势和企业经营状况,2026年以来,税务部门推进这项工作的范围为“有缴费能力的大中型企业”。

即使对大中型企业,也坚持“一企一策”,允许其在合理时限内分步爬坡,尽量减少对企业生产经营的影响。
此外,税务部门开展这项工作仅规范当期缴费基数,不溯及既往,更没有开展集中性欠费清缴。
当然,对职工投诉举报等涉及以前年度的个案则主要依托各地业已建立的社保费争议处理机制,按照“依法依规、一事一议”的原则稳妥处置。
“依法依规征税收费是税务部门的基本职责,支持企业发展、优化营商环境也是税务部门的应尽之责。税务部门始终坚持保经营主体就是保经济税源的理念,将坚决落实税费优惠政策,积极助力各类经营主体健康规范发展。请广大纳税人缴费人对税务部门依法履职予以支持和监督。”张卉说。

我们可以根据上述口径明确,对于社保夯实的推进,要的是慢慢规范,而不是强制一步到位。
老板朋友们确实可以松一口气,但是仍然需要注意,不一刀切,不溯及既往、没有开始集中性的欠费清缴,仅规范当期缴费,并不代表着可以不交,毕竟从社保夯实开始之后,已经进入了“当期”的范畴。
社保合规是大势所趋,企业应尽早规划,平稳过渡。

为了帮助企业老板及财务人员及时适应新政策及更多免费课件,联系田老师,请加入微信群,免费分享和解答,最新的政策,最难解决的问题。
田老师微信/电话13370115277 丛丛老师微信/电话18713228012
小e财税生态圈
财务实操培训(和网上及一般的线下不同,且学员平均工资高于同行业人群),深层次代理记账,税务筹划,审计及评估,申请国家高新技术企业,加计扣除,申请知识产权,成立税优个体户,申请国家项目补贴,企业融资,新三板及IPO上市及代理等。