


做电商的朋友应该不少遇到过这种困惑:实际生意利润率明明不高,财务一算账,账面税负数字却高得吓人,甚至算下来全部利润拿出来都不够交税。
前段时间接触到一位做服饰电商的企业主,公司年营收 1800 多万,实际经营利润率只有 8%,却被告知要按 13% 的比例计税。这个结果让老板十分犯愁:实打实算出来的净利润,填进去缴税都还差一截。
但这里要厘清一个关键点:13% 并不是企业实际需要承担的真实税负,只是把多个不同税种叠加,再叠加供应链缺票带来的账面问题,形成的一个误导性数字。很多电商经营者的税务焦虑,都来源于这个认知误区。
拿这家服饰电商的数据举例,按 1800 万的营收直接乘以 13%,得出 234 万的税额。但企业当年实际净利润只有 144 万,如果按这个错误口径计算,企业利润全部上交还存在缺口。
这里核心误区在于,13% 不是单一税种税率,是增值税、企业所得税、附加税费,再叠加供应链缺票造成的账面虚增利润,几部分因素叠加形成的错觉。
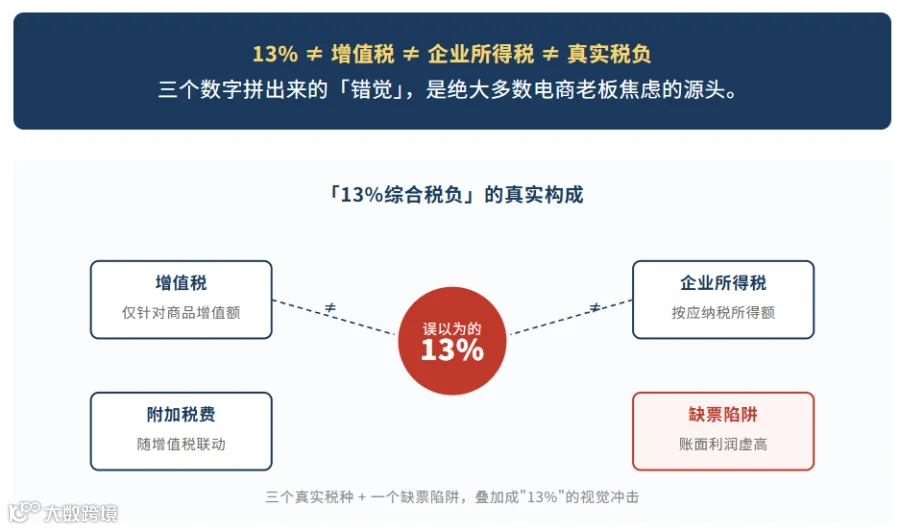
增值税、企业所得税、附加税费本身计税逻辑完全不一样,再遇上上游拿不到发票的情况,账面成本缺失,账面利润被抬高,几个因素混在一起,就诞生了这个极具迷惑性的 “13% 综合税负”。

不少电商老板看财税问题,很容易陷入固有认知,这里梳理三个行业里最常见的错误理解。
误区 1:增值税是按照全部营收来计税
很多人看到增值税 13% 的税率,就直接拿全部流水去相乘,这是非常典型的错误。
增值税的计税基数是商品的增值额,不是全部销售收入。就像案例里面 1800 万的营收,里面包含大量货品采购硬性成本,扣除取得进项发票的采购部分之后,剩下的增值部分,才需要计缴增值税,计税基数会比总营收小很多。
误区 2:企业所得税统一按 25% 缴纳
不少经营者默认企业所得税固定 25%,但小微企业有对应的税收扶持。按照 2026 年现行政策,小微企业年应纳税所得额 300 万以内,实际执行税率为 5%。
以案例中 150 万的应纳税所得额测算,企业所得税实际缴纳金额为 7.5 万,并非按 25% 算出来的 37.5 万。能否适用,要结合企业自身条件判断。
误区 3:账面税负高等同于实际经营税负重
这是电商行业尤其服饰类目最容易踩的坑。服饰行业上游很多是小型加工厂、批发市场个体商户,合作过程中很难取得合规发票。
财务做账的时候,没有发票就没办法确认对应采购成本,系统会默认这部分成本不存在,直接推高账面利润。并不是企业真实赚了这么多钱,只是缺少入账凭证,造成账面利润虚高,拉高了账面测算出来的税负。这本质属于供应链票据的问题,不是法定税率本身过高。
我们把案例企业各项税费按真实口径核算,可以看到实际的税费水平:

同样 1800 万的营收,错误算法得出接近 13% 的恐怖税负,还原业务真实情况之后,实际综合税负仅 1.5%。
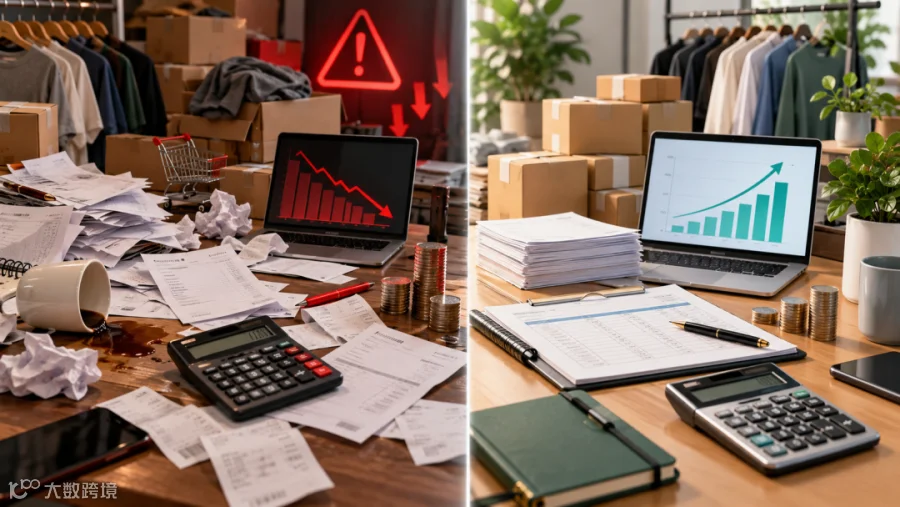
同样是这家年营收 1800 万,真实利润率 8% 的企业,账面错误核算和业务合规梳理完成之后,账本呈现完全两样:
- 错误测算口径
按 13% 估算账面税负约 234 万,测算账面利润直接为负数,看起来经营就要倒贴钱缴税。 - 合规梳理之后
综合税负落到 5.5% 上下,税负约 99 万,企业可分配利润回到 51 万。
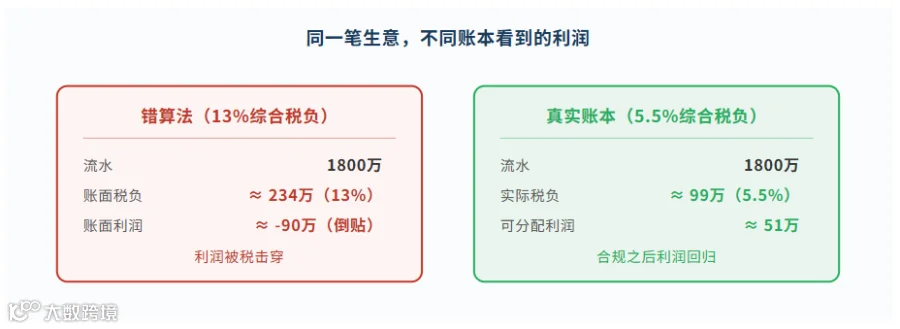
这里要明确,调整不是做非法的少缴税款,而是把财务核算回归业务的真实面貌。解决缺票、主体错配的问题之后,税负和利润才会还原成生意本来该有的样子。
知道问题根源之后,重点看怎么落地调整,全部基于合规框架,适合大部分电商企业参考。
- 调整供应链,从源头解决缺票难题
逐步淘汰无法开具发票的供应商,优先选择可以正常开票的正规合作厂商。不用追求一步到位全部替换,优先把采购占比高的前几大供应商调整为可开票主体,每完成一部分替换,进项抵扣就完善一部分。 - 留存完整业务凭证,补齐成本入账证据链
部分上游合作方短期没办法更换的情况下,务必把采购合同、付款流水、物流单据、入库单、往来对账单完整留存。即便暂时拿不到进项发票,这套完整业务资料,也是成本真实发生的佐证,应对税务核查的关键材料。 - 调整业务主体架构,匹配业务模式
可以把部分业务分到小规模纳税人主体运营,匹配对应税收政策;自营、直播、分销、线下等不同业务板块,也可以按业务线条合理划分经营主体,让不同业务匹配适配的税务身份,让整体税负回归合理区间。
日常沟通中,很多电商经营者都会提出相似的疑问:我的利润本来就薄,为什么算出来税这么高;同行规模更大,税负反而更低;上游不给开票,是不是风险全部要企业自己承担。
刨除政策本身,这些困扰主要来自三点现实情况: 第一,对各税种计税逻辑理解不到位,误把叠加出来的账面数字当成法定税率; 第二,上游供应商票据缺失,造成账面利润虚高,带来虚假的高税负; 第三,业务模式越来越多元,但经营主体没有同步规划,本该享受的政策没有用上。
电商行业税务风险,多数时候并不是税率本身带来的,而是财税认知不足加上供应链不规范叠加出来的。我们要解决的不是那个被误读的 13% 数字,而是让财务数据匹配真实业务。增值税看增值、所得税看真实应纳税所得额,缺票问题从供应链和凭证入手,业务多了就合理规划主体架构。合规降负,是让每一笔申报,都对应真实业务、真实凭证、真实成本。
如果你正面临这些经营难题
如果你从事电商,遇到下面这些情况:
账面测算税负异常偏高,分不清自身企业真实税负;
上游大量合作方不开票,成本无法合规入账;
多平台多业务,但公司主体架构混乱;
不清楚小微企业等政策自己是否可以适用;
想要梳理合规,但是不知道从哪里下手。
建议先把这几项基础资料整理出来:
1. 近一年完整营收数据,按平台、品类、经营主体拆分统计
2. 上游供应商开票现状,区分供应商类型,统计开票占比
3. 现有经营主体情况,公司、个体户数量,以及各主体承接的业务
4. 目前企业的纳税人身份、申报模式
5. 是否收到过税务提示、存在税务异常
把基础信息梳理清楚,才能够判断适合自身企业的调整顺序。
本文基于现行小微企业税收政策以及电商行业实际案例整理,仅作为企业财税合规交流参考。实际税务处理,请结合企业自身经营情况,遵从主管税务机关要求。有跨境、国内电商财税相关疑问,可联系我们获取一对一咨询服务。

同心企服成立于 2006 年,深耕财税服务 20 年,凭借 TSC5 级涉税机构最高信用评级(全国排名前700)的专业团队,为中小企业提供一站式全维度财税解决方案,以“业财税 + 数字化”优势,助力企业规范降本、提升长期价值。
针对国内/跨境电商、多平台/店铺数据混乱、成本核算不准、税务风险等问题,提供全链路规范方案:
-
多平台数据自动化整合(ERP系统对接) -
香港转口贸易优化、跨境收汇规范搭建 -
应对平台信息报送,历史风险清理
从业务诊断到系统落地,全程陪跑实现"业财一体"高效管理:
-
先诊断业务端财务痛点,输出改善建议 -
再落地财务工具嵌入业务流程(如凭证模板、账期管理) -
后赋能数据驱动经营决策(如利润分析、库存优化)
-
顶层架构设计(股权架构搭建、财税规范整体布局) -
历史财税问题梳理、潜在隐患整改修复 -
专项涉税规范服务、全流程涉税处理

联系我们



扫码提供专业服务
