《全国税务行政处罚裁量基准(2026 年版)》(国家税务总局公告 2026 年第 20 号)于2026 年 11 月 1 日起实施。
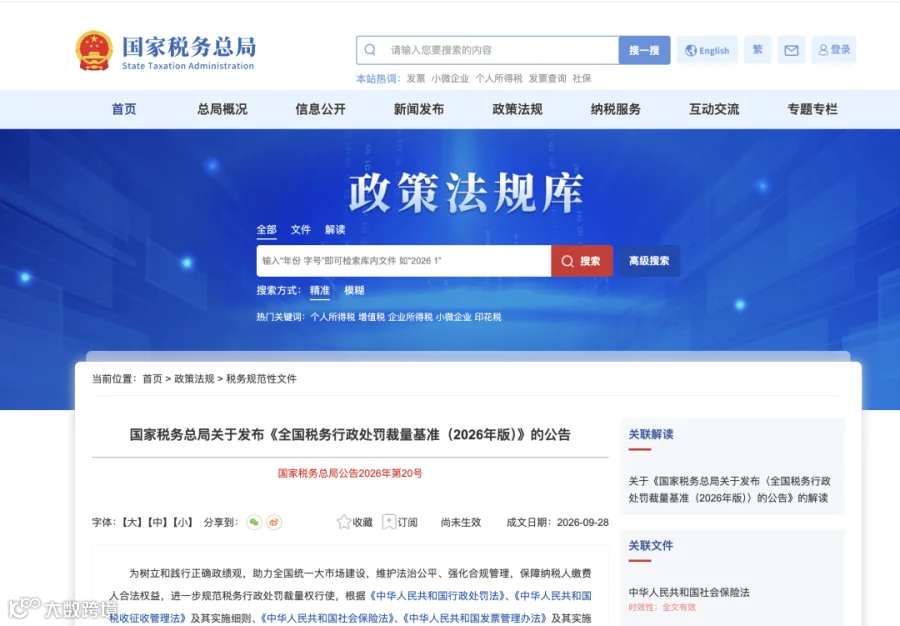
新政核心变化:统一全国税务处罚裁量标准,社保费处罚首次纳入这套体系,不再由各省自行定规则,适用从旧兼从轻原则。
1. 裁量标准全国统一,大量违法行为采用金额、比例、次数等客观指标划分档次,压缩执法自由裁量空间。
2. 税费一体化管理,税收、社保费、部分非税收入处罚共用一套裁量框架。
3. 统一首违不罚、轻微不罚口径:首次发生、情节轻微并及时改正的,可不予罚款。注意:免罚不等于免缴税费本金和滞纳金。
4. 明确从轻、从重情形。恶意违法、多次违法、阻挠检查、转移资产等,处罚档次直接上浮。
依据《社会保险法》第八十六条:用人单位欠缴社保,税务先下达责令限期缴纳通知;限期内补齐,不产生罚款;逾期仍不缴纳,处欠缴金额 1–3 倍罚款,滞纳金从欠缴之日按日万分之五计算,不能减免。
分档规则:
一般:欠费不足 50 万;或 50 万~500 万、欠费占当期应缴社保比例<30%,罚 1 倍。
较重:50 万~500 万、占比≥30%;或 500 万以上、占比<30%,罚1–2 倍。
严重:500 万以上、占比≥30%;存在转移资产、多次欠费、引发员工群体维权等严重情节,罚 2–3 倍。
对企业影响:
跨区域企业社保处罚尺度统一;
个税、工资账载金额、社保基数数据交叉比对更常态化,基数不实、漏参保更容易被预警;
员工投诉也会成为重要案源。
1. 逾期纳税申报:按逾期次数、是否造成税款流失分档。无税款流失的首次逾期,整改后可首违不罚;多次逾期或造成税款流失会加重处罚,零申报逾期同样违规。
2. 发票类违法:以虚开税款金额、涉案发票金额划分档次。虚开专票属于高风险事项;丢失发票、小额不合规开票,符合条件可适用首违不罚,发票处罚记录会影响纳税信用和发票领用。
3. 欠缴税款:采用欠税金额 + 欠税比例双维度分档,逻辑和社保欠费一致,隐匿财产妨碍追缴属于从重情节。
4. 账簿管理、税务登记:轻微疏漏及时改正可不予处罚;拒不提供、隐匿销毁账簿会从重。
5. 个税代扣代缴:按未代扣税款金额分档,主动自查补扣可从轻处理。
【利好】执法尺度透明,企业可以提前评估风险;首违不罚规则全国统一,轻微非主观失误有容错空间;集团企业可以建立统一的税费风控体系。
【风险】税费数据联动稽查常态化,隐性风险更容易暴露;社保、税务处罚记录均纳入信用档案,影响贷款、招投标;恶意逃避执法的惩戒力度明显提高。
1. 开展全面自查。同时核查涉税事项和社保,核对工资、个税、社保基数差异,测算欠费风险等级,梳理存量问题。
2. 做好日常内控。人事、财务协同,做好社保增减员、纳税申报、发票管理的到期预警,减少低级失误。
3. 收到限期改正 / 缴纳文书,优先在期限内完成补缴整改,这是避免罚款最关键环节。资金紧张要主动书面沟通,不要失联、转移资产。
4. 用好容错机制。出现轻微、首次违法,主动自查整改,争取不予处罚或从轻处罚。
5. 集团企业统一合规标准,把社保欠费纳入子公司年度风控考核。
1. 新规不是降低处罚力度,只是标准统一,重大恶意违法行为惩戒力度不变。
2. 首违不罚只免罚款,本金、滞纳金仍要缴纳。
3. 社保合规不再只是人事工作,税务和社保数据互通,风险会互相传导。

2026 版裁量基准最大变化就是打破各地裁量口径差异,实现税费执法标准统一。对企业来说,风险评估变得更清晰,但监管刚性同步提升。核心思路:做好事前自查预警,收到文书及时处置,搭建人事财务联合的税费合规机制。