


关键判断:爱尔有三个别人拿不走的优势——最密的网络、最高的份额、最好的现金流。这三样放在任何一家医疗服务公司身上都是资产。但资产和增长之间隔着一道工序:资产要能变成利润,才叫增长。 而这台复制机器,正在遇到它的边界——2024 年公司从并购基金并入约 35 家医院,2025 年只并入 3 家。不是不想收,是已经收得差不多了。
-
需求结构在换:白内障收入几乎不涨(2026H1 仅 +0.25%);屈光、视光成了增长的唯一引擎;能赚钱的是自费项目,而自费要看居民钱包 -
医保从「红利」变「约束」:人工晶体集采降价约 55%;DRG/DIP 付费改革限制单次报销;多地下调服务价格;基础医疗量涨价跌,撑不起利润 -
合规门槛在抬高:《角膜塑形镜验配技术临床应用管理规范(2026 年版)》要求由眼科医师主导;利好头部,但对管理能力是硬考验
关键判断:行业正在换场——上半场比的是谁能开更多医院、拿到更多医保额度,下半场比的是谁能让顾客愿意自费做更贵的手术。爱尔在上半场建立了绝对领先;但下半场比的那一项,恰好是它最不占优的:顾客凭什么专门选它。
-
上游 · 设备:飞秒激光、手术显微镜高度依赖进口(蔡司、爱尔康等),定价权在外方;站不住——只能靠集中采购压价 -
上游 · 耗材:人工晶体集采后降价约 55%;OK 镜国内已获批 9 个品牌;站不住——集采压价对成本有利,也压低了收入 -
中游 · 医生:真正的稀缺要素——全国眼科医师仅约 4.7 万名,主刀医生培养 8 到 10 年;站住了——这是爱尔最强的能力 -
下游 · 患者:消费医疗自费(屈光、视光),基础医疗走医保(白内障);部分站住——自费能自己定价,医保受约束
-
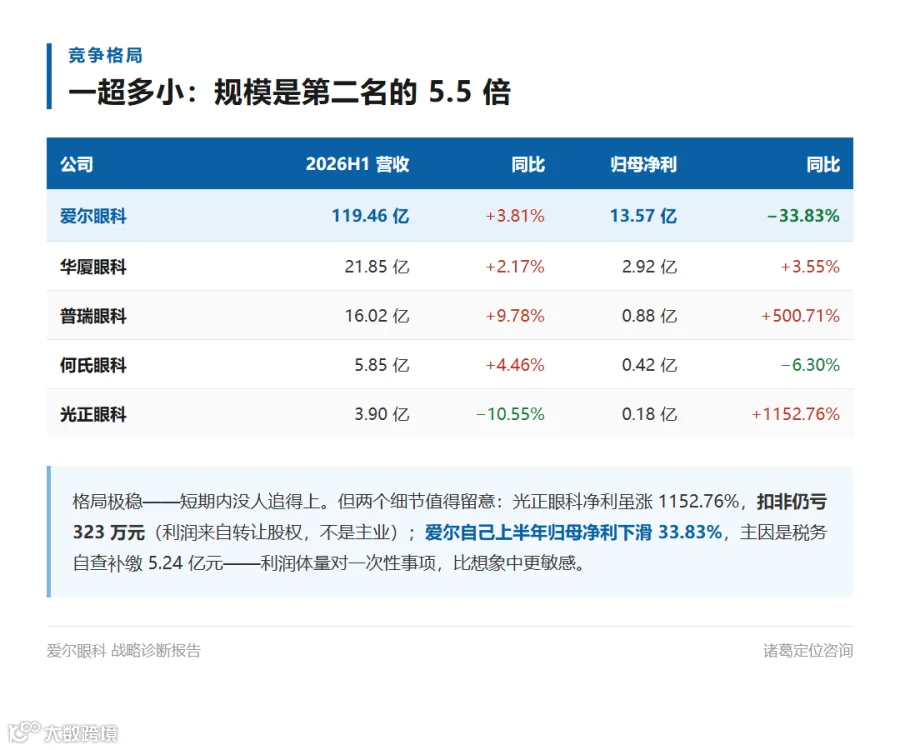
爱尔眼科:119.46 亿;+3.81%;13.57 亿;−33.83% -
华厦眼科:21.85 亿;+2.17%;2.92 亿;+3.55% -
普瑞眼科:16.02 亿;+9.78%;0.88 亿;+500.71% -
何氏眼科:5.85 亿;+4.46%;0.42 亿;−6.30% -
光正眼科:3.90 亿;−10.55%;0.18 亿;+1152.76%
关键判断:爱尔的对手不是某一间眼科医院,而是三样不在排行榜上的东西——公立医院(复杂眼病和学术地位不可替代)、顾客的犹豫(近视手术是可选消费,不做也能正常生活)、医生自己的选择(人是可以走的)。把对手认成同行,人会盯着市场份额;把对手认成这三样,才会盯着「我凭什么让人信、让人来、让人留」。
-
找得到:842 家机构覆盖到县域,很多地方「看眼睛,最近的大医院就是爱尔」 -
看着可靠:「全国最大的眼科连锁」本身就是一种背书——不确定时,人倾向选大的 -
有专业感:分院数量、上市身份、全球布局,都在强化「专业连锁」的印象
-
屈光:做完就不再来,是一次性交易;必须持续拉新,最依赖顾客还记不记得它 -
视光:OK 镜要长期复查更换,换机构要重新建档;黏性最强,但黏的是服务流程,不是品牌 -
白内障:一次性,多为医保支付,更听医生的;品牌影响小,资质影响大
关键判断:爱尔在顾客心里是「找得到、看着可靠」,还不是「非选不可」。规模给了它信任的底子,但还没变成对某一类术式、某一种结果的独占认知。它现在最缺的不是更多医院,而是一个顾客能说出口的答案——「治眼睛的这件事,要找爱尔」。 而这个答案,只能从「把某一类手术做到别人做不到」里长出来,不能从「再多开几家」里长出来。
-
一张能放大医生的网络:四级分级连锁,一个专家的产能被分到整个区域;842 家机构覆盖到县域 -
一套压低费用的规模效应:集中采购、共享推广、分摊总部成本;销售费用率 9.3%(行业 15%—20%) -
一批留得住的人:四轮股权激励 + 两项合伙人计划;全球医生约 7,500 名 -
一条稳定的现金流:患者先付费后服务,几乎无应收账款;2025 年经营现金流 59.73 亿
关键判断:爱尔的家底是厚的——842 家网络、225 家体外储备、7,500 名医生、3 亿研发投入和一批数据资产。但厚家底里,能立刻变成利润的只有一部分。 它现在最需要回答的不是「还缺什么」,而是「手上这些为什么没做出来」。还有一个反直觉的点:爱尔最值钱的东西,在资产负债表上根本找不到——那套让医院持续盈利的管理能力,会计上只体现为费用;而账面看得见的 94.86 亿商誉,恰恰是它为这套能力付过的价钱。看得见的是代价,看不见的才是本事。
-
有源源不断的便宜好标的:一二线未饱和,可低价收购培育中的医院,估值只有约 2 倍市销率;一二线已经饱和,新增标的沉到经济欠发达的下沉市场 -
买进来就能赚钱:五年前一家医院三五年即可盈利,五到十年收入过亿;董事长陈邦自己承认:「但现在这个周期拉长了」

关键判断:爱尔今天遇到的困难,不是经营出了问题,而是它赖以增长的机制到了换挡点。这个换挡不是「好与坏」的问题,是「必须」的问题——当外部条件不再提供便宜的好标的和确定的盈利周期,企业只能把增长的动力,从「买」转到「做」。 这一步走得成不成,决定了爱尔是继续做行业龙头,还是开始消耗过去二十年积累的家底。
-
A. 继续把并购当增长引擎(企业在走的):不是——买来的规模顾客感知不到;不能——对手同样可以买;资产负债表越来越重,商誉风险累积 -
B. 把存量医院做出来(推荐):是——医院做得好,顾客直接受益;能——管理能力与耐心,对手短期复制不了;放弃「靠并购维持报表高增长」的惯性 -
C. 押注全球化:不是——海外业务国内顾客感知不到;能,但更依赖标的与整合能力;短期利润、股东权益(H 股稀释约 13%) -
D. 消费医疗做深、术式领先:是——术式领先直接构成指名理由;较难抄,对手也在追;资源要集中,不能全科铺开 -
E. 先修信任与合规:是,但它解决「不失分」,不带来增长;—;—
-
产品:屈光往 ICL、全光塑这类高价值术式集中,把「全飞秒 Pro 全球装机与手术量最大」这个已有优势,做成顾客能说出口的认知 -
价格:不再靠降价换量——用技术差异支撑价格,让顾客为「更好的结果」付钱 -
渠道:800 多家机构分层看待,资源压向已经跑通模型、但还没做起来的那批基层医院 -
推广:用术式领先和真实结果做口碑,而不是用广告把「爱尔」两个字的音量做大 -
组织:考核从「开了多少家」改成「每家做出来多少」 -
节奏:海外先看巴西整合结果再定、不追加;品牌授权先收权、不扩大
关键判断:爱尔要做的事说穿了不复杂:它已经是中国最会「把医院复制出来」的公司,现在要证明自己也会「把医院做出来」。 这件事的门槛不在资金、不在设备,在耐心和管理的细致程度。公司自己算过一笔账:旗下有的医院年收入超过 2 亿,但还有大量医院只有两三千万元——如果能把这一批做到 5,000 万、1 亿,利润的增量不亚于再去买几十家医院,而且不用新增一分钱商誉。 从「买来增长」到「做出来增长」,这就是它的下一段增长。

