



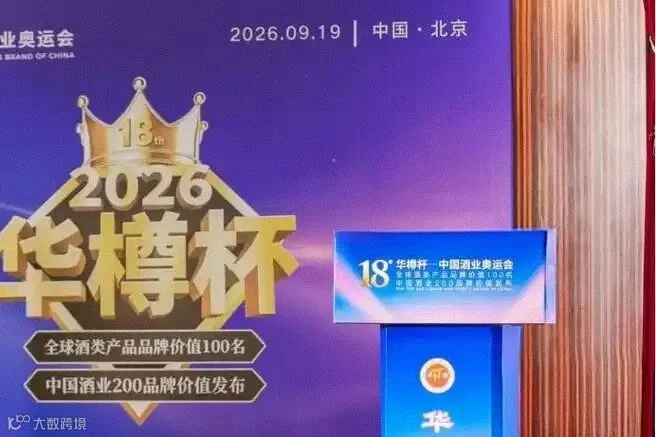
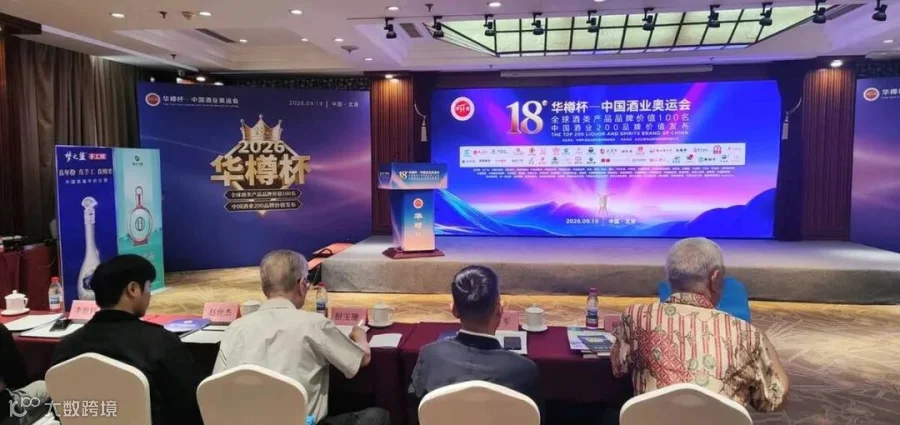
- 发布日期
:2026年9月19日。 - 发布地点
:北京西苑饭店。 - 主要发布内容
:第十八届中国酒类企业品牌价值200名研究报告,以及华樽杯第九届国际酒类产品100名研究报告。

一、榜单评估模型与行业整体格局
本次2026白酒百强榜单采用四维评估体系,权重重新调整,更贴合当前行业现状:品牌价值(40%)、2026上半年营收与现金流(30%)、渠道健康与终端动销(20%)、产区产能与品质底蕴(10%),摒弃过往单纯以营收规模论高低的方式,重点考察企业抗周期能力。
1. 利润加速向头部集中,马太效应强化。2026半年报显示,头部6家名酒企业,占据上市酒企93%以上净利润,行业存量竞争下,中小区域酒企出清速度加快,部分品牌品牌价值出现缩水。茅、五、汾稳居第一梯队,行业格局由过去双寡头,演变为“茅五汾”三足鼎立。
2. 区域名酒分化,有底蕴品牌逆势增长。西凤、习酒、郎酒等品牌品牌价值保持正向增长,依靠稳定的核心单品与区域基本盘穿越周期;部分依赖营销驱动、产品矩阵杂乱的区域酒企,品牌价值下滑明显。
3. 香型消费结构重构。浓香依旧是市场基本盘,占市场份额42%;酱香热度理性回落,占比29%;清香、凤香、馥郁香等特色香型迎来增长,消费者不再盲目追逐热门香型,适口性、饮用体验成为选购第一标准。
二、头部品牌价值解析(TOP20,结合2026半年报)
第一梯队(品牌价值3000亿元以上)
1. 茅台(贵州,酱香),品牌价值6123.51亿元,AAA+品牌强度。2026上半年营收922.78亿元,归母净利润445.17亿元。行业绝对压舱石,飞天茅台作为高端市场锚点,产品矩阵调整为金字塔结构,投资性需求回落,消费端饮用需求稳定。

3. 汾酒(山西,清香),品牌价值4136.52亿元,同比持续上涨。2026上半年营收210.44亿元,经营现金流66.52亿元,行业内少数主动控库存、优化经销商队伍的头部企业,青花系列+玻汾双百亿单品,全国化持续推进,清香品类渗透率逐年提升。
4. 习酒(贵州,酱香),品牌价值3229.45亿元。赤水河谷核心酱酒企业,2026年品牌价值同比上涨4.48%,君品习酒、窖藏1988两大单品稳固中端酱香市场,渠道库存管控表现优秀。

第二梯队(品牌价值1500-3000亿元)
1. 洋河(江苏,浓香),品牌价值2682.44亿元。2026上半年营收105.40亿元,梦之蓝M6+主打绵柔浓香,商务宴请基本盘稳固,持续优化渠道去库存。
2. 泸州老窖(四川,浓香),品牌价值2517.66亿元。拥有448年不间断明代窖池,国窖1573守住高端浓香赛道,特曲系列作为中端大单品,覆盖大众宴请。
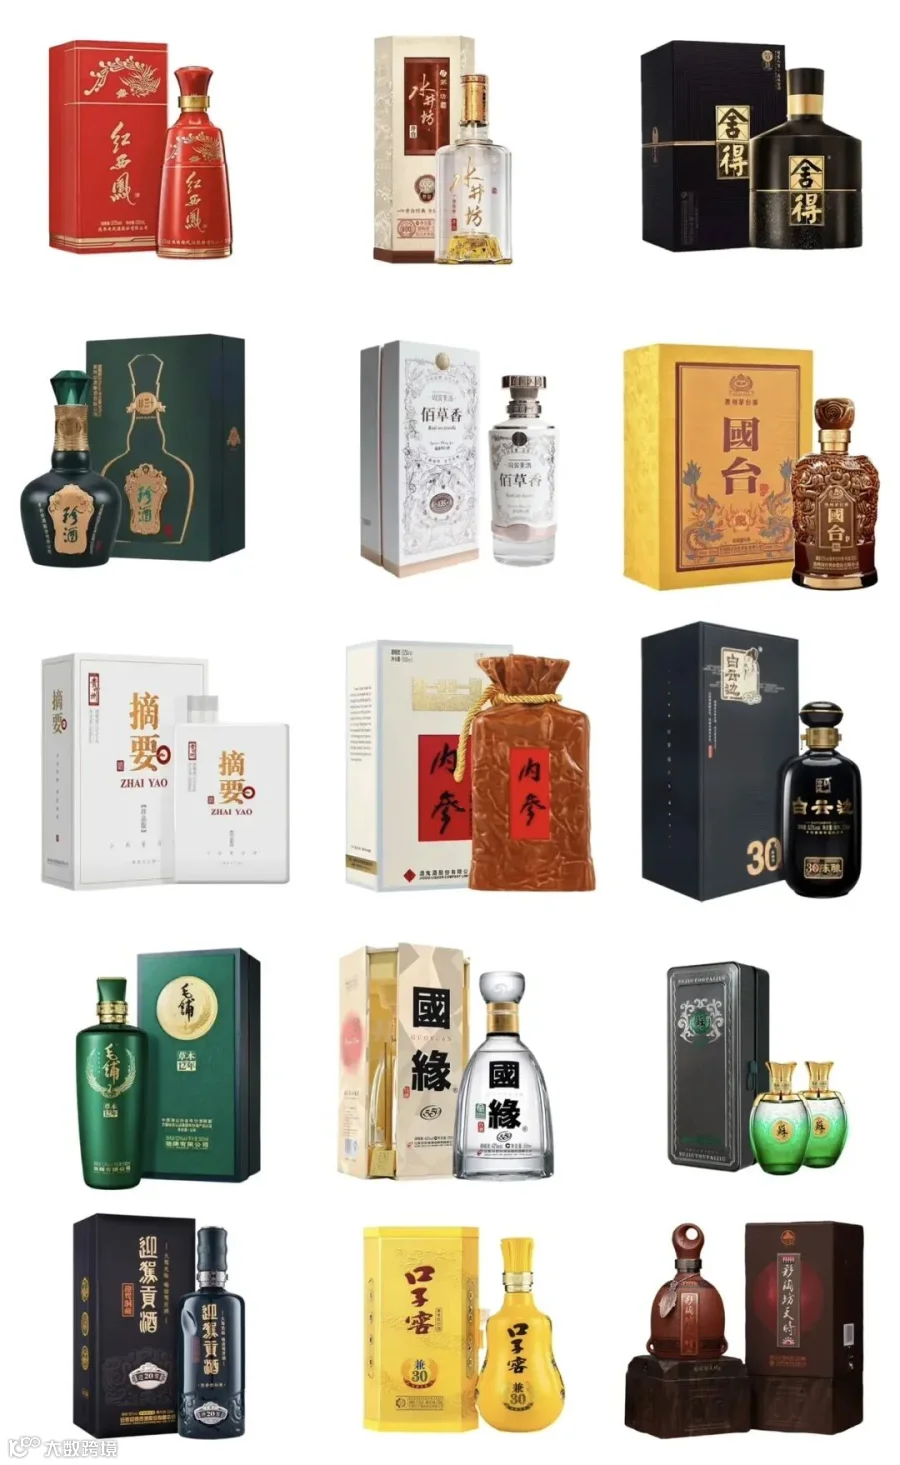
3. 国台(贵州,酱香),品牌价值2144.37亿元。依托赤水河谷产区,国标酒为核心单品,智能酿造体系成熟,主打真实年份酱酒,在中端酱酒市场口碑稳定。
4. 剑南春(四川,浓香),品牌价值1986.74亿元。水晶剑被誉为中端浓香硬通货,酒体爆发力强,无过多金融炒作属性,自饮、宴席需求稳定。
5. 西凤酒(陕西,凤香),品牌价值1917.11亿元,增速亮眼。四大名酒之一,红西凤撑起高端凤香,独特凤香风味,正在持续突破区域限制,向外省市场扩张。
6. 白云边(湖北,兼香),品牌价值1564.72亿元。兼香型标杆,一口三香风格扎根华中市场,宴席复购率高,区域渗透率稳定。
第三梯队(品牌价值500-1500亿元)
包含金沙回沙酒、舍得、水井坊、酒鬼酒、今世缘(国缘)、口子窖、牛栏山、迎驾贡酒等。
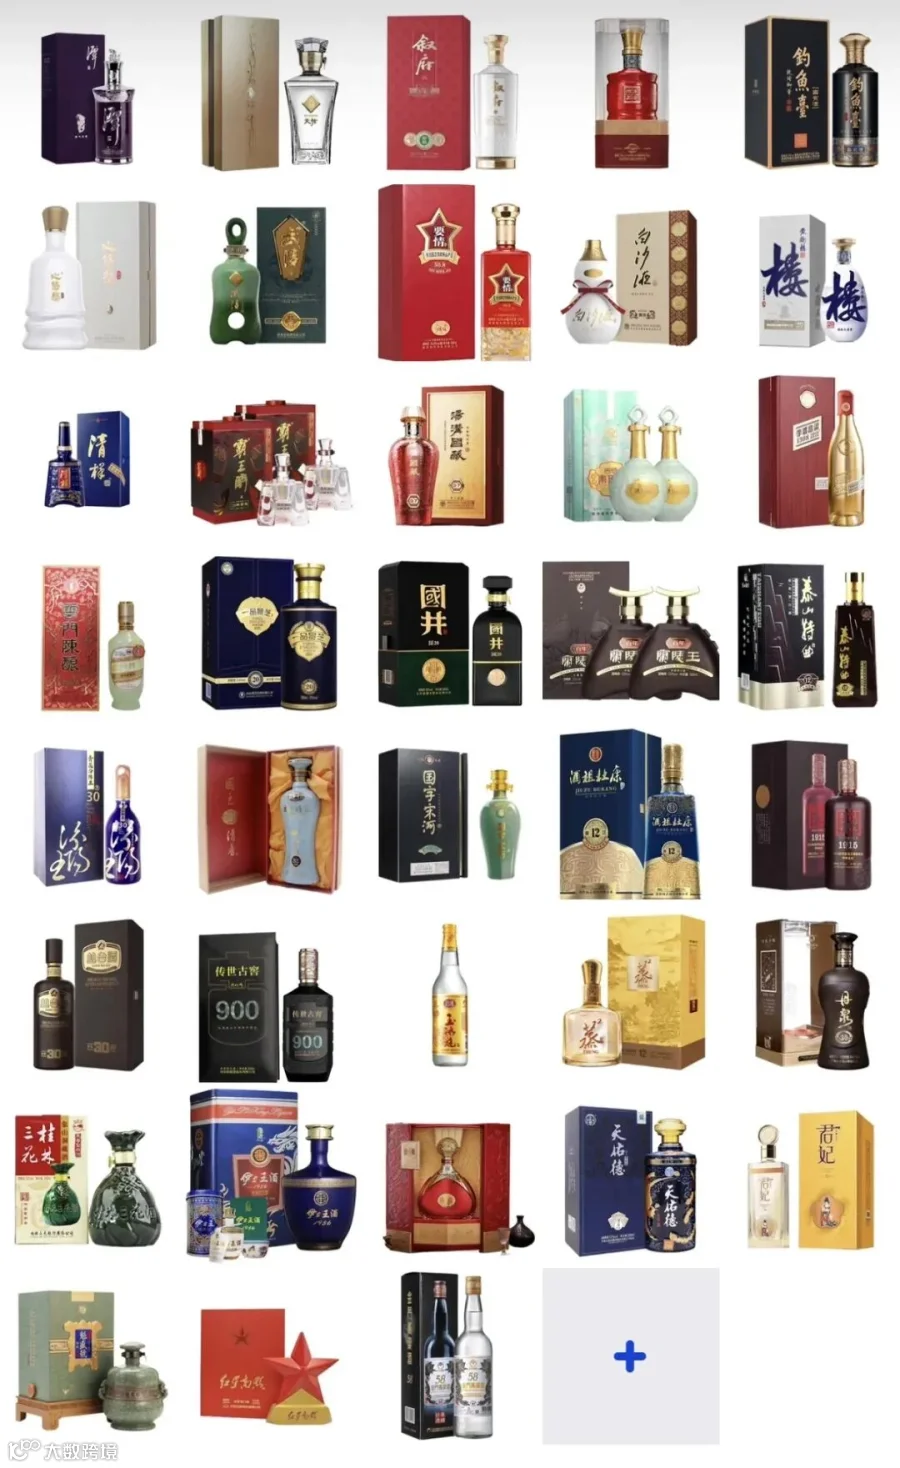
三、核心产区产业带复盘(2026年新变化)
西南产区(川黔):行业底盘,进入理性周期
1. 贵州赤水河谷:酱酒热度回归理性,不再盲目扩产,减量提质成为共识,习酒、茅台、国台、郎酒等企业严控渠道库存,产区生态保护持续加码,严控沿岸排污,保障酿造水源。
2. 四川宜宾、泸州:浓香核心产区,老窖资源是不可复制壁垒,产区重点扶持中端大众单品,不再只聚焦高端产品。
华东产区(江苏、安徽、山东):宴席消费主战场
江苏洋河、今世缘国缘,牢牢把控华东婚宴、商务市场;徽酒古井贡、口子窖、迎驾贡,在省内基本盘稳固,向外省拓展节奏放缓,优先消化渠道库存;山东景芝深耕芝麻香特色赛道,主打区域大众市场。
华北、中南、东北产区:特色香型突围
华北:汾酒全国化,衡水老白干、牛栏山深耕大众口粮酒市场;
中南:西凤(凤香)、酒鬼酒(馥郁香)、白云边(兼香),依靠香型差异化走出区域;
东北:北大仓、老村长,主打高性价比口粮酒,适配北方日常自饮场景。
四、十二大香型国标体系与代表品牌
沿用白酒国标GB/T10781系列,百强榜单覆盖国内全部主流香型:
1. 酱香型(GB/T26760-2011):茅台、习酒、郎酒、国台,12987工艺,红缨子高粱酿造,基酒储存最低3年,层次厚重。
2. 浓香型(GB/T10781.1-2021):五粮液、泸州老窖、洋河、剑南春,千年老窖万年糟,窖香浓郁,受众最广。
3. 清香型(GB/T10781.2-2023):汾酒、宝丰、红星,清蒸二次清,酒体干净清爽,适配海鲜佐餐。
4. 兼香型(GB/T23547-2009):白云边、口子窖,前浓后酱,香气协调,适合宴席。
5. 特色香型
- 馥郁香:酒鬼酒,浓、清、酱三香一体;
- 董香(药香):董酒,百草入曲;
- 芝麻香:景芝;
- 豉香型:石湾玉冰烧。
五、分场景白酒选购指南(贴合2026消费趋势)
核心变化:消费者选购逻辑转变,优先看开瓶率,不再盲目追逐品牌溢价,理性选酒。
高端商务宴请(单瓶≥1500元)
推荐:飞天茅台、第八代普五、国窖1573、青花郎。
选购逻辑:品牌底蕴优先,兼顾体面,适合重要商务场景,这类酒金融属性下降,饮用属性回归。
中端宴请(300元-1500元,当前市场主力价位)
推荐:水晶剑、习酒窖藏1988、国缘四开、汾酒青花20、品味舍得、红西凤。
选购逻辑:兼顾口感、品牌、性价比,是宴席市场最大的增量板块,流通稳定,不容易踩坑。
大众自饮&家庭小聚(50元-300元,行业韧性最强板块)
推荐:玻汾、牛栏山陈酿、金沙回沙、迎驾洞藏6、宝丰陈坛。
选购逻辑:纯粮固态、性价比优先,主打日常小酌,悦己消费,不追求溢价。
收藏陈放(单瓶≥2000元)
推荐:茅台年份酒、经典五粮液、青花郎。
选购逻辑:优先大品牌嫡系,产能稀缺、品牌稳定;2026年提示,不要盲目囤酒,白酒收藏周期拉长,变现难度高于往年。
六、2026白酒行业下半年核心趋势
1. 行业持续去金融化,回归饮品本质。投资囤酒需求大幅萎缩,消费以自饮、真实宴席为主,开瓶率成为衡量单品好坏的核心指标,高价炒作酒热度持续降温。
3. 价格带下沉,中端、口粮酒韧性最强。300元-500元以内价位市场增长稳定,高端市场承压,各大酒企发力中端嫡系产品,减少贴牌开发酒投放。
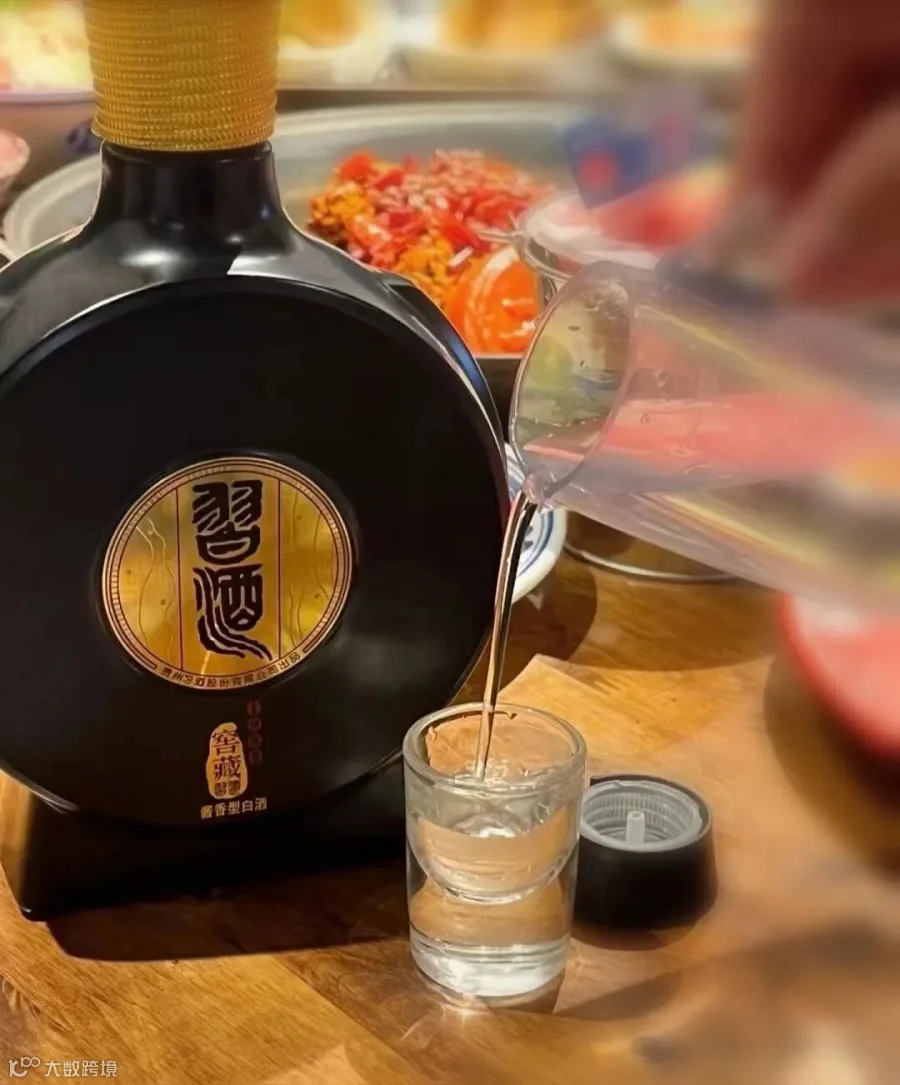
5. 数字化酿造+溯源普及。头部酒企全面落地数字化溯源,管控窜货、库存,保障终端价格稳定,打击概念营销。
6. 白酒出海提速,海外市场爆发增长。中国白酒海外出口表现亮眼,部分区域统计增长率高达1600%。出海不再只是少数头部酒企的试水动作,逐步成长为行业全新增长曲线,依托东方酒文化输出,持续培育海外年轻烈酒消费群体。
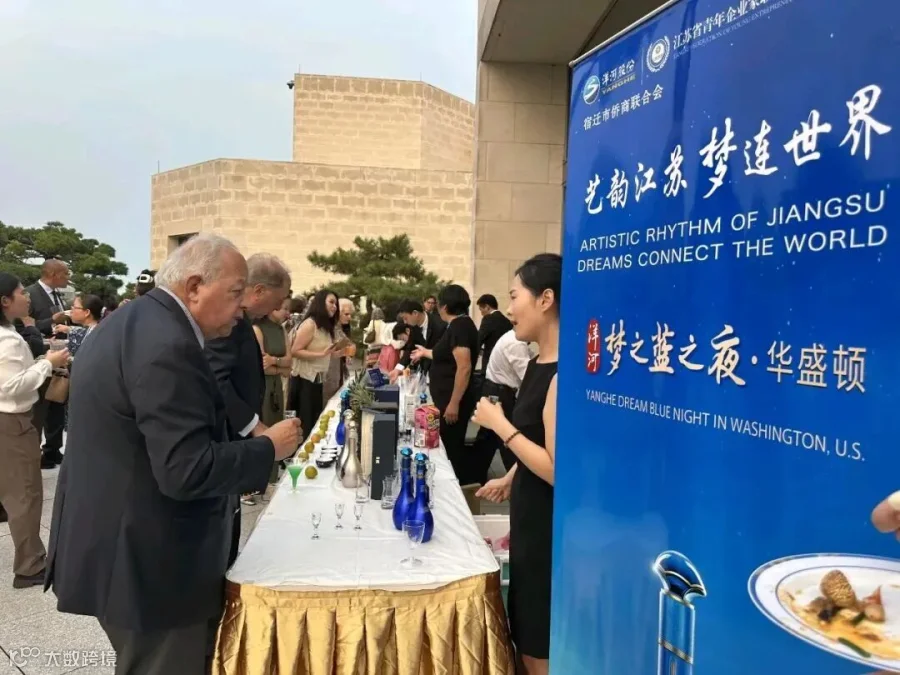

1、白酒销量暴涨超1600%,每卖出两瓶酒就有一块来自中国,中国白酒在欧洲卖爆了!
2、轩唛 Hem Mut XO:致敬勤奋人生,有朋友、有轩唛
3、葡萄酒这东西,30和600一瓶,区别到底在哪儿?
4、赤水河的水不是那个酒厂想抽就随便抽的,茅台酒厂可以随便抽吗?
5、汾酒:像卖菜一样卖酒,成功登顶白酒行业霸主,迎来“500亿”的高光时刻
👇在看👇点赞👇收藏👇分享