

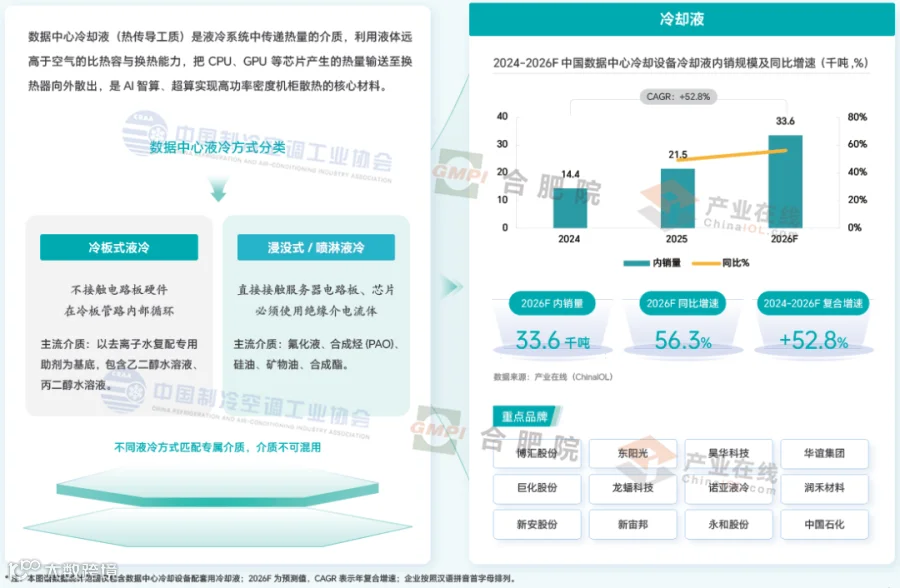
在AI算力建设、东数西算工程、PUE政策三重驱动下,国内冷却液市场进入放量周期,市场由冷板式水基冷却液和浸没式绝缘冷却液两大部分共同构成,两者驱动逻辑、市场体量、增长节奏差异明显。
冷板式液冷应用起步更早,广泛用于传统IDC、中低功耗智算机房与存量机房改造。冷板系统单机柜介质填充量低,单项目介质采购金额不大,但落地机柜基数庞大,市场以持续补加损耗液为主,一次性加注的增量弹性弱于浸没式。据产业在线测算,2025年国内冷板式水基冷却液新增采购消耗量约0.8万吨,同比增速30%。
浸没式绝缘冷却液是行业核心增量来源,单机柜介质填充量大,新建高密度智算项目一次性加注带来巨大增量。产业在线测算,2025年国内浸没式绝缘冷却液市场消耗量约1.3万吨,同比增长63.9%。
合计来看,2025年国内数据中心冷却设备冷却液内销规模约21.5千吨,同比增长48.9%;其中浸没式占市场规模61.3%,冷板式水基占38.7%。产业在线ChinaIOL预计,2026年浸没式冷却液内销规模将达到2.3万吨,冷板水基冷却液内销规模约1.0万吨,全口径内销规模将接近3.4万吨,同比增速56.3%,浸没式占比将进一步抬升,成为拉动整体市场扩张的核心引擎。
当前国内冷却液市场形成外资、国内氟化工、有机硅企业、液冷系统集成商多方参与的竞争格局,行业集中度持续上行,头部企业凭借认证、产能、客户资源持续扩大份额。
海外厂商过去在高端两相氟化液赛道占据显著优势,但受PFAS环保法规、海外产能收缩影响,供给出现收缩,市场缺口显现,为国产产品打开替代窗口。国内材料企业分化为三大技术阵营:
氟化液阵营:以巨化股份、海斯福、中化蓝天等氟化工龙头为代表,产品完成多型号 AI 服务器整机兼容性认证,主攻高端训练集群的进口替代市场,技术壁垒最高,主要面向两相 / 单相浸没的高算力场景。
硅油、合成烃阵营:以有机硅、精细化工企业为主,主打单相浸没大规模商用智算市场,核心竞争力体现在成本、循环再生性能与供货稳定性,适配海量推理智算项目。
水基冷却液阵营:面向冷板式液冷市场,本土水处理、精细复配企业数量众多,行业充分竞争,国产化程度已经很高,核心比拼配方防腐缓蚀稳定性、现场运维服务能力。
行业不会出现单一介质一统市场的局面,将形成分层共存格局。超高算力训练集群、国家级超算场景,氟化液依旧会发挥不可替代的性能优势;大规模商用智算、存量机房改造,硅油、合成烃介质依靠成本优势,将贡献主要市场增量。
短期来看,数据中心冷却液市场处于放量阶段。2026年数据中心全口径冷却液内销规模将突破3万吨,浸没式仍是主要拉动力量,冷板水基冷却液保持双位数稳健增长。市场主要由新建智算中心大规模加注驱动,氟化液、硅油双路线并行,国产替代速度加快,头部云厂商、运营商的大批量集中采购订单会持续出现。
中长期来看,行业增速或略有回落,但绝对增量依旧可观,预计2030年国内数据中心全口径冷却液内销消耗量有望达到8.1万吨。市场逻辑由“新建一次性加注”转向“初次加注+后期损耗补充+介质再生复用”三者并重,再生服务业务占比将持续提升。与此同时,除传统IDC、智算中心以外,储能温控、边缘算力、工业算力等场景,也会打开冷却液第二增长曲线,进一步拓宽市场天花板。