



一家独大真正可怕的地方,从来不是垄断本身,而是规则不再有人商量。
最近,微信里多了一个免费短剧小程序——绿泡泡短剧。上线时间不长,行业里几乎所有人都在问同一个问题:它能干过红果吗?
在翼言商业观察看来:现在不能。但能不能打过红果,恰恰不是这件事的重点。绿泡泡做对了一件事——让短剧行业第一次有了一个“可信的替代选项”。
一家独大真正可怕的地方,从来不是垄断本身,而是规则不再有人商量。绿泡泡这一步,正是往商量里走的。

微信开的是“商场”,不是“自营店”
要评估绿泡泡,先要给它一个准确的定位。它并不是腾讯自建团队做内容的新业务,而是微信官方短剧小程序。公开报道显示,它承接了此前短剧小程序的入口,采用联合发行模式——把外部剧集接入微信官方内容池,自己不做内容。账号主体方面,短剧阶段可确认为深圳市腾讯计算机系统有限公司,绿泡泡是否沿用同一主体,官方尚未公告。
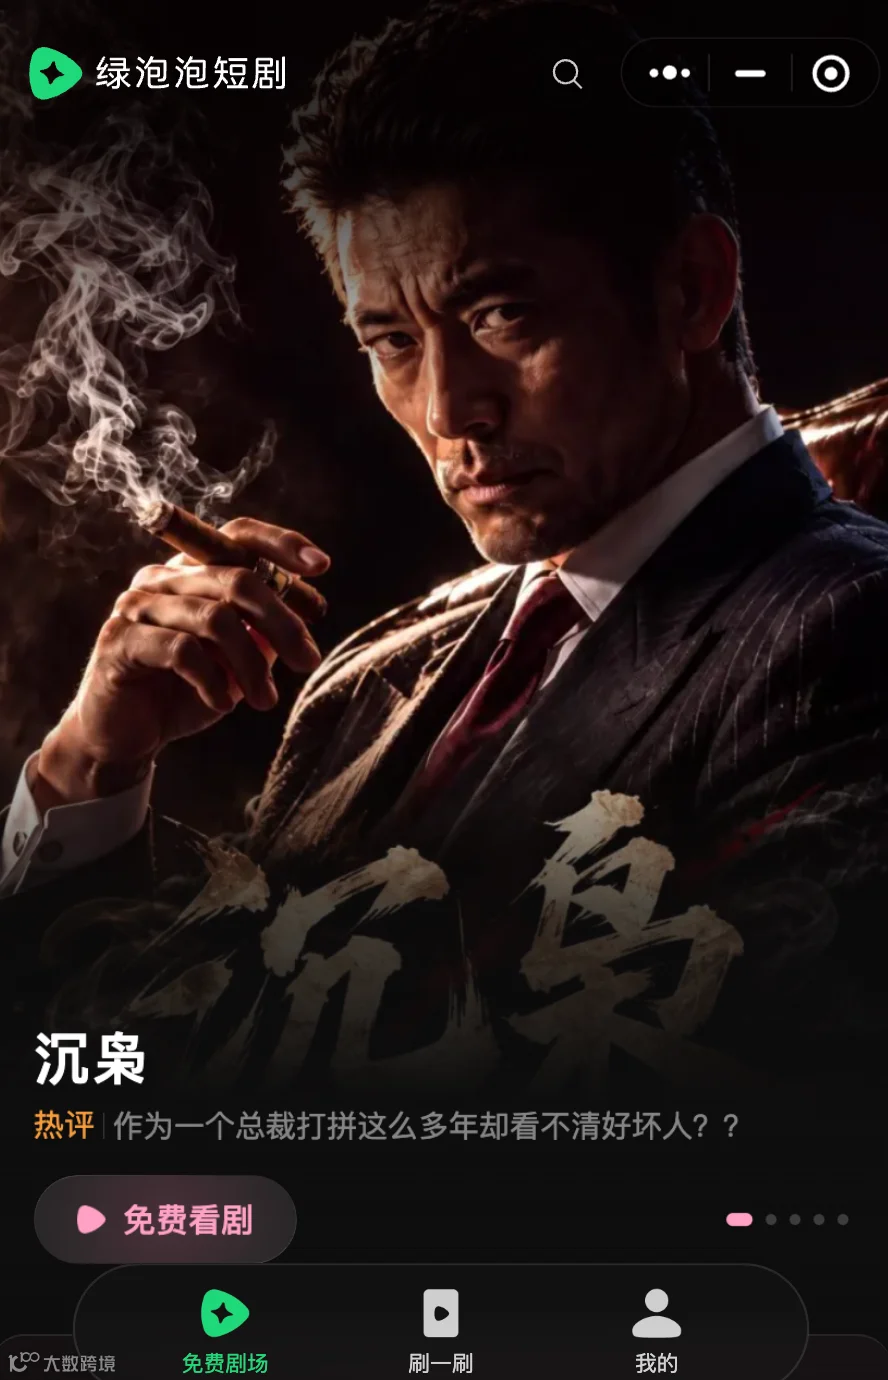
有行业人士把这一模式比作“开商场”而不是“开自营店”:微信不生产剧,只提供货架、流量和规则。有意思的是,公开报道显示,已有内容方第一时间注册了绿泡泡账号,但普遍持观望态度——货架搭好了,商户还在看客流。
绿泡泡不是空手上的牌桌,微信递给它的是四张实打实的牌。
第一张,关系链。朋友在看、一键转发到群和好友,这是红果这类独立App很难复制的获客通道。红果拉时长靠签到、做任务、攒金币;绿泡泡直接调用微信里现成的熟人关系。

第二张,流量底子。QuestMobile数据显示,2026年2月微信小程序渠道短剧用户达4.27亿,同期短剧独立App整体月活为3.35亿——微信这一侧的盘子更大。需要说明的是,这4.27亿是微信渠道的短剧用户大盘,并不等于绿泡泡的用户月活,绿泡泡只是这个渠道里的官方入口之一,但这全是绿泡泡的潜在用户。
第三张,免费模式的成熟。DataEye研究院预估,2026年免费微短剧市场规模约573亿元,占微短剧、AI剧、漫剧整体市场(预估突破1210亿元)的近一半。这意味着“免费看剧、广告变现”的IAA模式,已经是一门被验证过的生意。
第四张,也是最狠的一张——考核标尺换了。Q4激励从行业惯用的播放量,换成了人均播放时长。这是一个清晰的导向信号:平台开始鼓励能留住人的长线内容,而不是靠钩子收割点击的快餐剧。
但牌多,不等于能赢
但牌多不等于能赢。绿泡泡的短板,同样写在明面上,而且每一块都不小。
入口太深。目前它藏在“发现”页二级以下,要靠搜索或小程序列表才能触达。入口层级就是流量天花板——当年视频号正是被一步步提到“发现”页,才长成今天的体量。绿泡泡会不会走同样的路,取决于微信的决心。
供给结构错位。首页榜单上还压着不少2024年的老剧,AI剧、漫剧占了大头,而行业普遍反馈真人剧在留存和完播上表现更好(据中国网络视听协会2026年上半年口径,AI剧内容占比已超74%)。货架结构与平台真正想要的内容,存在明显错位。
投流链路还没搭好。广告主自助后台、素材审核、归因口径、广告库存都未成熟。分成比例再高,转化不成稳定的ROI,对内容方就是一张空头支票。参考DataEye白皮书,仅2024上半年,行业投流份额中巨量引擎就占73%、腾讯广告17%、快手8%——广告主预算的主战场,仍在字节系。
载体天生会打断。看剧时弹出好友消息,体验直接中断;在熟人社交里点个赞,可能暴露”我在看短剧“,不少用户因此有心理负担。
激励是限时的。Q4活动只有10月16日到12月31日,结束后的分成规则至今没有公布。至于微信披露的“绿泡泡观看用户时长约为微信生态内短剧大盘5倍、留存约为大盘2.5倍以上”,由于分母、样本期均未公开,只能作为方向性参考,不宜过度解读。
真正的问题:一家独大的五重代价
为什么翼言商业观察坚持认为这一步重要?得先算清楚:一个平台一家独大,这个行业要付出什么。而这个“一家”,眼下就是红果。据野村证券2026年8月中国互联网行业月度跟踪(公开媒体转引口径),在排名前50的移动应用中,字节系应用整体使用时长份额约41.8%,腾讯系约28.6%;同一口径下,红果短剧单个用户日均使用时长约125分钟,已超过抖音和微信。
用户规模上,QuestMobile口径另有一组数字:红果短剧2026年2月月活已达3.04亿,占同期独立短剧App整体月活(3.35亿)的九成左右;到2026年5月,这一数字进一步升至3.56亿,稳居独立短剧App第一。
一个行业集中到这个程度,下面说这五重代价就不是抽象概念了。
其一,定价权彻底失衡。平台手握三张牌:入口决定谁能露脸,系数决定你拿多少,版权规则决定你拥有什么。三张牌握在同一只手里,产业链上游就只剩一件事可做——按平台定的价,接单。
其二,内容为算法生产,而不是为人生产。考核只看播放量、完播率、投流ROI,创作者就会把最极致的钩子、最密集的冲突、最廉价的情绪一层层加码。短剧越火,好剧本反而越稀缺。
其三,全行业被同一个口径绑架。所有人追同一组指标:前十秒留存、单集完播、投流回收周期。一旦这套口径被证明有效,全行业就会复制同一套模板。多样性不是被禁止的,是被淘汰的。
其四,劣币驱逐良币。敢用夸张宣称、敢用低俗话术、敢把90集压成40集注水的人,短期ROI就是更高。合规的、慢工出细活的创作者,在单一买方的货架上先被挤出去。
其五,也是最容易被忽略的——行业失去风险对冲。所有鸡蛋放在一个篮子里,平台一调规则、一改分成、一收紧投流,全行业同时挨打。没有第二极,就没有Plan B。
绿泡泡的三个撬动动作
看懂了代价,才能看懂绿泡泡真正的价值:它不一定抢得走红果的用户,但它抢走了一个更贵的东西——确定性。它靠三个动作撬动。
第一,把分散的流量聚起来。那4.27亿用户原本摊在无数个小程序里,单个都不是红果的对手;绿泡泡要做的,是把分散的时长和广告价值收进一个官方入口。
第二,用分成换内容方站队。Q4激励对上新7日内、当日变现流水Top5中用户看剧时长最高的新剧,给到90%现金分成加10%广告金配赠,接下来7天最高可享100%;普通剧按50%、75%、85%分档。注意,这是限时激励,不是结构性让利。但对内容方来说,这就是重新考虑平台的时间窗口——公开报道中,已有券商分析师认为绿泡泡带来的是良性竞争信号,或改善内容方的话语权。
第三,也是最本质的——它给了行业一个“可信的替代选项”。第二极的价值不在于有多大,而在于它存在:内容方谈条件时多一种可能,平台定规则时多一层顾虑。一个健康的行业,规则得有人能商量。
但这里必须泼一盆冷水。第二极也可能只是把垄断从“单一”变成“双寡头轮流抽租”;限时高分成也可能只是阶段性买量;激励以广告变现收入为分母,分母上不去,比例再高也是零。
所以更准确的评价是:绿泡泡分不走红果的果子,但会分走微信内其他短剧小程序的流量。而对全行业而言,多一个量级的发行出口,就多一分议价筹码。
绿泡泡要证明自己,行业仍需防范
绿泡泡要证明自己,至少要改六件事:把入口提到“发现”页一级或二级;提高真人剧与独家优质新剧的占比;公布Q4结束后的分成规则;开放投流自助后台与归因口径;少签排他、鼓励跨平台供给;让点赞、在看默认更私密。
全行业则要防范包括但不局限于相关事宜:比如防双寡头轮流抽租,别把希望押在单一新平台上;防补贴幻觉,算清广告收入这个分母;防口径绑架,留出不为指标生产的创作空间;防劣币惯性,把合规成本写进合同与结算;防版权塌方,联合发行链条上逐集核清授权;防AI稀释,AI生成内容按规在每集明显位置添加标识;防没有Plan B,与抖音、快手、红果做同条件A/B测试,按增量结算。
最直接的一个观察窗口是2026年12月31日:Q4激励到期后,微信给出什么样的分成规则,决定了绿泡泡是长期基础设施,还是一场限时促销。
绿泡泡现在还很难与红果正面竞争,这一点不必回避。但这一步依然重要——因为一个行业如果只剩一个定规则的人,最后被透支的,一定是内容本身。
一个行业,容得下两个以上定规则的人,才容得下好内容。