

亚马逊首席执行官安迪·贾西在年度股东大会之前发布了致股东的年度信,定于2023年5月24日举行的年度股东大会,揭示了亚马逊云服务(AWS)面临的“短期逆风”,以及对大型语言模型(“LLMs”)和生成式AI的重大投资。
贾西承认,过去一年为了关闭部分业务运营并实施多轮裁员而做出的艰难决定影响了公司约27,000个岗位。
在过去几个月里,我们深入审视了公司的各个业务板块、每一项发明创新,并问自己是否对每个举措长期推动足够收入、营业利润、自由现金流和投资回报率的潜力有信心。在某些情况下,这导致我们关闭了一些业务。例如,我们停止了追求实体书店概念,如我们的Bookstores和4 Star门店,关闭了Amazon Fabric和Amazon Care项目,并放弃了一些我们认为无法实现有意义回报的新设备。
在其他情况下,我们审视了一些未能产生预期回报的项目(例如,对所有超过35美元的在线杂货订单提供免费送货),并对其进行了调整。我们还重新分配了资源投入的重点,最终导致了裁减27,000个企业岗位的艰难决定。在过去几个月里,我们还做出了一系列其他改变以简化整体成本,像大多数领导团队一样,我们将继续评估业务中的情况并灵活应对。
他还重申了对亚马逊重返办公室计划的承诺,该计划在支持RTO和反对RTO的员工之间引发了争议。
亚马逊网络服务(AWS)长期以来一直是业务中利润稳定的部分,显然杰西正试图为“严峻的宏观经济状况”设定预期,同时向股东保证AWS依然强劲。
AWS的年化的收入运行率已达850亿美元,仍处于采用曲线的早期阶段,但在当前这一关键节点,必须专注于对客户长期最重要的事项。尽管在620亿美元的收入基础上,AWS在2022年实现了29%的同比增长(YoY),但鉴于当前严峻的宏观经济环境,企业在支出上更加谨慎,因此AWS目前面临短期逆风。
虽然一些公司可能会在这些紧缩时期绞尽脑汁思考如何从客户身上榨取尽可能多的资金,但这既不是客户想要的,也不利于客户的长远利益,因此我们采取了不同的策略。AWS和云计算的众多优势之一是,当您的业务增长时,您可以无缝扩展;反之,如果您的业务收缩,您可以选择将这部分容量退还给我们并停止为此付费。这种弹性是云计算独有的,而在您已在自有本地数据中心、服务器和网络设备上做出昂贵资本投资的情况下,则不存在这种弹性。
在AWS,就像我们所有的业务一样,我们并不试图优化任何一个季度或年度的业绩。我们致力于建立能够超越我们所有人任期的客户关系(和业务);因此,我们的AWS销售和支援团队花费大量时间帮助客户优化其AWS支出,以便他们更好地应对这一不确定的经济环境。许多AWS客户告诉我们,他们并非单纯削减成本,而是优化成本,以便将资源应用于他们计划推出的新兴和创新型客户体验。客户赞赏这种以客户为中心、着眼长期的方法,我们认为这将对客户和AWS都有利。
虽然这些短期逆风使我们的增长率放缓,但我们看好AWS看到的许多基本面。我们的新客户管道强劲,活跃迁移项目也表现良好。许多公司利用这类非连续时期退一步审视,确定战略上希望做出的改变,我们发现越来越多的企业选择不自行管理基础设施,而是转向AWS,以享受敏捷性、创新、成本效益和安全优势。对客户而言最重要的是,AWS持续快速交付新功能(2022年推出了超过3,300项新功能和云服务),并投资于改变可能性的长期创新。
与eBay等其他市场类似,广告仍然是亚马逊的重要收入来源。
类似于实体零售商通过广告业务销售货架空间、端架以及在其宣传册中的展示位置,我们的赞助产品和品牌服务已成为亚马逊购物体验中不可或缺的一部分,已有十多年历史。
然而,与实体零售商不同,亚马逊能够根据我们对购物行为的了解以及在机器学习算法上的深厚投入,将这些赞助产品定制为与顾客搜索内容相关的内容。这使得广告对顾客更有用;因此,对品牌的效果也更好。
这也是为什么尽管大多数大型以广告为主的企业在过去几个季度的增长放缓,我们的广告收入仍持续快速增长(2022年第四季度同比增长23%,2022年全年在310亿美元的收入基数上同比增长25%)。
杰西(Jassy)还明确表示,亚马逊将“Buy With Prime”视为一项关键的增长举措。
Buy with Prime 允许第三方品牌和卖家向庞大的亚马逊 Prime 会员在其自有网站上提供产品,并为这些客户提供快速免费的 Prime 配送服务,以及与亚马逊账户无缝集成的结账体验。Buy with Prime 为商家提供了多项额外优势,包括由亚马逊通过 Amazon Pay 和 FBA(Fulfillment by Amazon)处理产品的存储、拣货、包装、配送、支付以及任何退货事宜。
Buy with Prime 最近已面向所有美国商家开放;迄今为止,Buy with Prime 使第三方购物网站的买家转化率平均提高了25%。商家热衷于实现更多销售转化并更轻松地履行这些订单,Prime 会员则喜欢能在更多目的地使用其 Prime 权益,而 Buy with Prime 使我们能够改善网络上更多地方的购物体验。
拓展国际市场、追求对亚马逊而言仍处于起步阶段的大型零售市场细分领域,并利用我们独特的资产帮助商家在其自有网站上更有效地销售,对我们来说都是相当自然的发展延伸。
然而,尽管亚马逊对该产品抱有崇高目标,Marketplace Pulse 报告称其采用率一直非常低。
亚马逊面临的一个巨大障碍是与 Shopify 围绕 Buy With Prime 集成问题进行的持续斗争。
Shopify 近期凭借其搭载 ChatGPT 的购物助手引发了广泛关注,而杰西显然感受到压力,需要利用 AI 和大语言模型(LLMs)为亚马逊带来创新新技术。
最后要提及的一项投资领域,对于亚马逊在未来几十年内于业务各个板块持续创新至关重要,且我们正在此方面大力投入,那就是大型语言模型(“LLMs”)和生成式人工智能。
机器学习作为一项具有高潜力的技术已存在数十年,但直到过去五到十年间,企业才开始更广泛地应用它。这一转变由多种因素推动,包括以比以往更低的价格获取更高算力的能力。
亚马逊已在长达25年的时间里广泛使用机器学习,将其应用于从个性化电商推荐、履约中心拣货路径规划、Prime Air无人机、Alexa,到AWS提供的众多机器学习服务(AWS拥有所有云服务商中最广泛的机器学习功能和客户群)等方方面面。
我们一直在研发自有大型语言模型,相信它将变革并改善几乎每一位客户的体验,并将继续在消费者、卖家、品牌和创作者的所有体验中大幅投资这些模型。此外,正如我们在AWS多年来所做的那样,我们正在使这项技术民主化,让各种规模的企业都能利用生成式人工智能。
我们一直在自主研发大型语言模型(LLM),相信它将彻底改变并提升几乎每一种客户体验,并将持续在所有消费者、卖家、品牌和创作者体验中大幅投资这些模型。此外,正如我们在 AWS 多年来所做的那样,我们正在使这项技术民主化,让各种规模的企业都能利用生成式 AI。
AWS提供性价比最高的机器学习芯片Trainium和Inferentia,使大小企业都能负担得起在生产环境中训练和运行其大型语言模型的成本。我们使企业能够从多种大型语言模型中进行选择,并利用客户所习惯使用的AWS所有安全、隐私及其他功能来构建应用程序。同时,我们正在交付如AWS CodeWhisperer等应用程序,通过实时生成代码建议,彻底提升开发者的生产力。
我本可以专门写一封关于大型语言模型和生成式人工智能的长信,因为我认为它们将带来如此深远的变革,但这留待未来的信件详述。只需知道,大型语言模型和生成式人工智能对客户、我们的股东以及亚马逊来说都将具有重大意义。
更多信息:
您可以在此阅读亚马逊完整的2023年委托书声明:
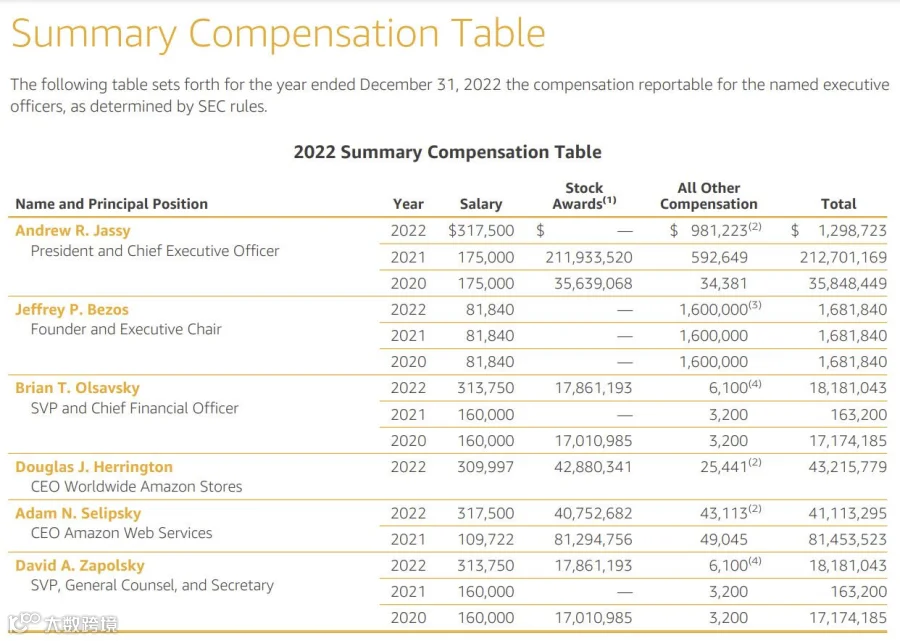
一个有趣的注脚——杰西2022年的薪酬大幅下降,主要原因是未授予任何股权奖励以及限制性股票单位(RSU)价值下跌。
我们强调定期授予长期归属的时间归属限制性股票单位,这使高管的薪酬与我们为股东带来的回报高度一致。例如,根据美国证券交易委员会(SEC)的定义,我们首席执行官2022年“实际支付薪酬”为负1.48亿美元,主要归因于计划在接下来8年内归属的限制性股票单位在2022年价值下跌;同时,其2022年已实现薪酬较2021年下降了25%。
在我们2022年年度股东大会之后,当时56%的投票支持了批准我们指定高管薪酬的建议性投票,我们与股东进行了广泛的沟通,领导力发展与薪酬委员会主席与我们的前20大股东中的大多数进行了单独或小规模的会议。
委员会在2022年未向我们的首席执行官授予任何股权奖励,我们的薪酬讨论与分析部分针对我们指定高管2021年薪酬的其他问题和关切进行了说明。
杰西以乐观的基调结束了他的信。
因此,在结尾处,我乐观地认为,我们将从这个充满挑战的宏观经济时期中走出,并比进入时处于更强大的地位。原因有很多,我在上文已提及许多。但有两个相对简单的统计数据突显了我们巨大的未来机遇。
尽管我们在2022年的消费者业务规模达到4340亿美元,但全球零售市场中绝大部分份额仍集中在实体店(约占80%)。全球IT支出的情况也类似:我们2022年AWS收入为800亿美元,而约90%的全球IT支出仍位于本地部署,尚未迁移至云端。随着这些格局逐渐逆转——正如我们已看到的那样——我们相信,领先的客户体验、不懈的创新、以客户为中心的理念以及辛勤工作将在未来几年带来显著增长。当然,这还不包括我们在亚马逊 pursued 的其他业务和体验,它们大多仍处于早期阶段。
我坚信,我们最好的日子还在前方,我期待与我在亚马逊的同事们共同努力,使之成为现实。
我们将在5月24日的年度大会后看看股东是否也抱有同样的乐观态度。