

eBay于7月26日发布2023年第二季度财报。尽管CEO Jamie Iannone使用了诸多流行热词,但业绩表现未达预期。
完整演示文稿及earnings call文字记录可查阅官方渠道。
核心财务数据
- 营收25亿美元,按报告口径同比增长5%,外汇中性口径同比增长6%。
- 商品交易总额(GMV)182亿美元,按报告口径同比下降2%,外汇中性口径同比下降1%。
- 持续经营业务下,GAAP和非GAAP稀释后每股收益分别为0.32美元和1.03美元。
- GAAP和非GAAP营业利润率分别为20.4%和26.9%。
- 二季度向股东返还3.83亿美元,含2.5亿美元股份回购及1.33亿美元现金分红。
活跃买家持续下滑
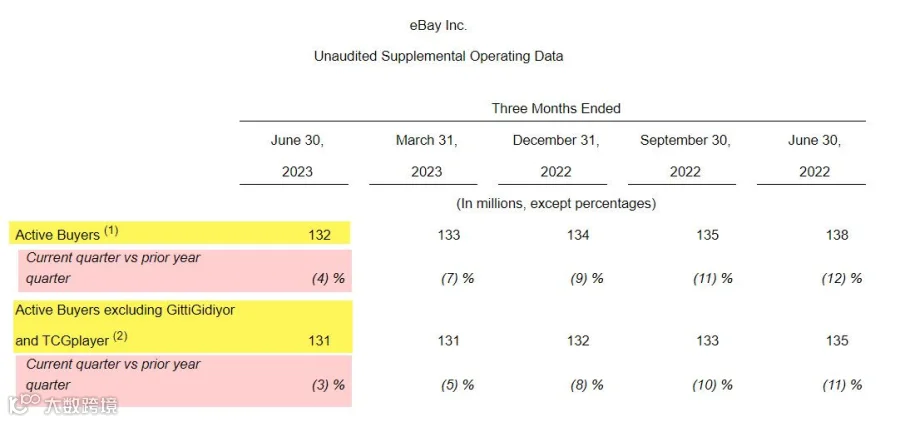
活跃买家数量连续第九个季度下滑,总数为1.32亿;剔除已关闭的土耳其市场GittiGidiyor及近期收购的TCGPlayer后为1.31亿。
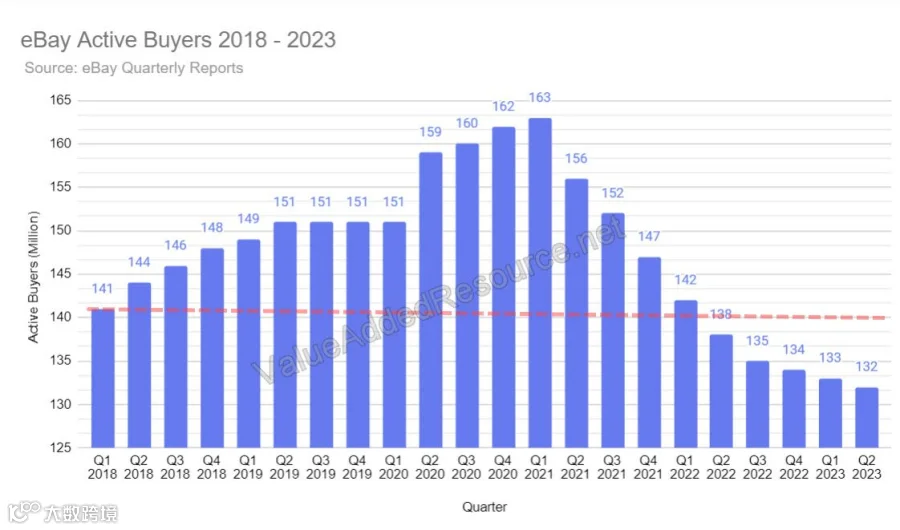
这标志着活跃买家数连续第五个季度低于2018年第一季度水平,意味着eBay不仅未能守住疫情红利,还大幅流失了疫情前的增长势头。
CFO Steve Priest试图描绘乐观图景,表示新买家和重新激活买家连续四个季度实现同比正增长,其中P&A(个人与艺术品类)买家两位数增长起引领作用;狂热买家数量稳定在1600万,年均支出约3000美元。
然而,减缓下降速度不等于停止崩溃。eBay恢复至2018年水平仍任重道远。管理层虽强调专注于“狂热买家”,但回顾过往财报,该群体数量长期停滞在1600万-1700万之间,年均支出也始终维持在3000美元左右,未见实质性突破。
为支撑垂直品类,eBay通过营销、补贴等手段获取并留存这些买家,其成本效益值得商榷。
此外,eBay再次未披露活跃卖家数量。上次公布该数据是在2021年,此后数值从2000万一路降至1700万。若活跃卖家显著增加,平台势必会大力宣传,因此目前该数字很可能接近或低于1700万。
技术驱动的重新构想
Iannone宣布战略进入下一阶段:“只为爱好者重塑电子商务的未来”。对于非核心品类用户而言,这似乎暗示eBay将资源高度集中于特定群体。
在AI方面,eBay推出了“Magical Listing”功能,集成Azure OpenAI API以自动生成商品描述。但该功能上线初期体验不佳,因漏洞过多被紧急移除,与Shopify等平台的成熟AI工具相比差距明显。
在生成式AI普及的当下,eBay目前的举措仅属基础门槛,远谈不上创新或“神奇”。
Promoted Listings广告收入
广告是eBay唯一显著增长点,但二季度35%的收入增长部分源于一次性会计调整。3月底eBay调整了CPA广告归因模型(光环归因),扩大了合格销售定义范围,导致约900万美元递延收入提前计入二季度,这部分收入不会在三季度重复计算。
值得注意的是,电话会议中未提及失败的“拍卖推广列表极速版”,也未透露处于测试阶段的推广展示广告或站外广告进展,显示平台对新广告产品持谨慎态度。
国际运输计划
eBay国际运输(EIS)是扩大跨境贸易的关键,但推进过程波折不断。物流枢纽出现长达数周的延误和分拣错误等问题亟待解决,否则不宜盲目扩张。
并购策略
针对未来并购意向,CFO Steve Priest表示公司将保持审慎态度,旨在支持平台长期可持续增长。鉴于此前收购TCGPlayer时曾因尽职调查不足引发工会化风险及首席会计官离职等问题,未来的并购决策需更加严谨。
结语
本次财报电话会议乏善可陈。eBay似乎已放弃真正的技术创新或市场份额扩张,转而通过蚕食非核心品类、补贴核心领域来营造战略奏效的假象。
目前看来,eBay主要的增长手段仍是挤压卖家以增加广告收入,但这终将触及天花板并加速卖家流失。缺乏清晰的重振愿景与令人兴奋的新增长点,eBay恐将继续缓慢陷入边缘化境地。